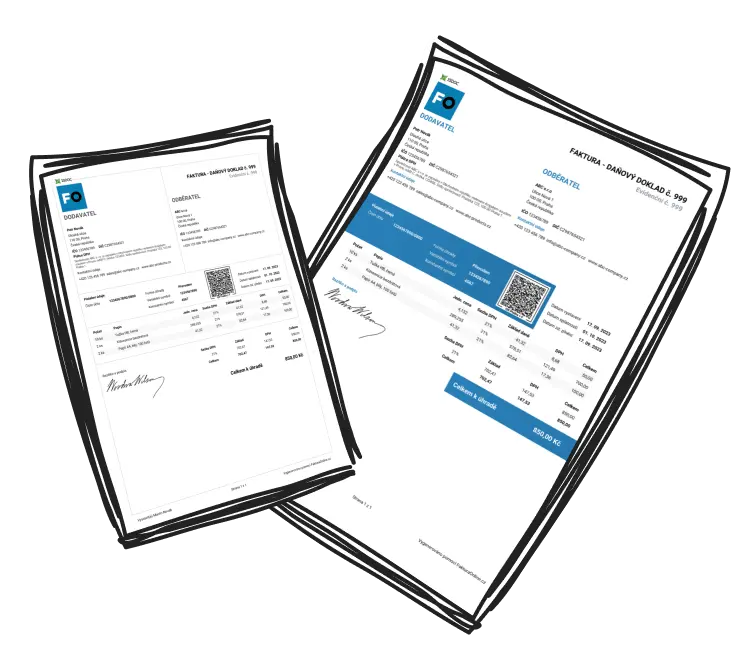
Faktury v PDF: kdy platí jako daňový doklad
Je PDF faktura platný daňový doklad?
Ano, PDF faktura je plnohodnotný daňový doklad. Doklad může mít listinnou nebo elektronickou podobu — elektronickou má tehdy, když je vystaven i obdržen elektronicky, typicky e-mailem. Zákon o DPH klade na obě formy stejné podmínky prokazování a žádná z nich není pro správce daně důvěryhodnější.
Elektronický podpis PDF faktura mít nemusí. I doklad bez podpisu je přípustný, pokud zaručíte věrohodnost původu a neporušenost obsahu jako součást auditní stopy. Plošná povinnost strukturovaných e-faktur mezi podnikateli v Česku zatím zavedena není.
Souhlas odběratele s elektronickou fakturou
S použitím dokladu v elektronické podobě musí souhlasit osoba, pro kterou se plnění uskutečňuje, tedy váš odběratel. Souhlas nemá předepsanou formu: lze ho udělit formálně i neformálně, a to i tiše. Tichým souhlasem se rozumí například zaúčtování daňového dokladu.
Pokud odběratel nesouhlasí, nelze doklad v elektronické podobě vystavit ani dále používat. Souhlas se přitom vztahuje na veškerá použití dokladu: vystavení, předání, zpřístupnění i uchování.
Co musí PDF faktura obsahovat
Náležitosti má PDF faktura stejné jako papírová. Daňový doklad plátce DPH musí obsahovat:
označení osoby, která uskutečňuje plnění, a její DIČ,
označení osoby, pro kterou se plnění uskutečňuje, a její DIČ,
evidenční číslo dokladu,
rozsah a předmět plnění,
den vystavení dokladu,
den uskutečnění plnění nebo přijetí úplaty, liší-li se od data vystavení,
jednotkovou cenu bez daně a slevu, základ daně, sazbu daně a výši daně.
Označením se rozumí obchodní firma nebo jméno, dodatek ke jménu a sídlo. Daň se uvádí vždy v české měně, i u faktury vystavené v cizí měně. Při přenesení daňové povinnosti přibývá údaj „daň odvede zákazník", u osvobozeného plnění odkaz na osvobození.
Faktura neplátce DPH není daňovým dokladem. Jako obchodní listina nese jméno a sídlo, údaj o zápisu do veřejného rejstříku či evidence a IČO, bylo-li přiděleno. Razítko ani podpis zákon jako povinnou náležitost neuvádí.
Pokud celková částka za plnění není vyšší než 10 000 Kč včetně daně, stačí zjednodušený daňový doklad: místo údajů o odběrateli, jednotkové ceny, základu a výše daně uvádí celkovou částku a sazbu daně.
Věrohodnost, neporušenost a čitelnost
Od vystavení do konce lhůty pro uchovávání musí být zajištěna věrohodnost původu (doklad vystavil ten, kdo je na něm uveden), neporušenost obsahu a čitelnost. U obou forem to zajistí auditní stopa, tedy navazující dokumenty jako objednávka, smlouva a výpis o platbě. U elektronických dokladů navíc poslouží uznávaný elektronický podpis, uznávaná elektronická značka nebo EDI (elektronická výměna informací mezi systémy).
Doklad vystavte do 15 dnů ode dne vzniku povinnosti přiznat daň nebo plnění. U vyjmenovaných plnění, například dodání zboží do jiného členského státu osvobozeného s nárokem na odpočet, běží lhůta 15 dnů od konce kalendářního měsíce, v němž skutečnost nastala. Za správnost údajů a včasné vystavení odpovídá vždy ten, kdo plnění uskutečňuje.
Archivace PDF faktur
Daňové doklady uchovávejte 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo. U plátce DPH má tato lhůta přednost před kratší pětiletou lhůtou pro účetní doklady.
Doklad nemusíte archivovat v podobě, v jaké jste ho předali zákazníkovi — stačí zdrojová data, z nichž ho kdykoli zobrazíte čitelně.
Papírově vystavenou fakturu smíte uchovávat jen elektronicky a kopii v případě potřeby vytisknout.
Převod mezi listinnou a elektronickou podobou je možný oběma směry; věrohodnost a neporušenost prokazujete i po převodu.
Naskenovaný originál lze skartovat, je-li zajištěna věrohodnost, neporušenost i čitelnost. Generální finanční ředitelství ale doporučuje zvážit riziko kvůli možným soukromoprávním sporům.
Mimo tuzemsko lze doklady uchovávat jen při nepřetržitém dálkovém přístupu a po předchozím oznámení místa správci daně; plátci bez sídla a provozovny v Česku toto omezení nemají.
Při elektronickém uchovávání musíte elektronicky držet i data zaručující věrohodnost a neporušenost obsahu. Doklad v cizím jazyce na žádost správce daně doložíte v českém překladu.
Nejdůležitější body o PDF fakturách
PDF faktura je rovnocenný daňový doklad; podpis nepotřebuje, stačí auditní stopa.
Odběratel musí s elektronickou podobou souhlasit — stačí i tichý souhlas, třeba zaúčtování.
Zajistěte věrohodnost původu, neporušenost obsahu a čitelnost.
Vystavení do 15 dnů od povinnosti přiznat daň nebo plnění.
Archivace 10 let od konce zdaňovacího období.
Časté otázky
Co když na přijaté PDF faktuře chybí některá náležitost?
Nárok na odpočet daně lze prokázat jiným způsobem, třeba smlouvou a dokladem o platbě. Formálně bezvadný doklad sám o sobě plnění neprokazuje.
Může fakturu vystavit místo dodavatele odběratel?
Ano, na základě písemného zmocnění; elektronické zmocnění musí nést uznávaný elektronický podpis. Za správnost údajů a včasné vystavení ale dál odpovídá dodavatel.
Smím do přijatého PDF doplnit vlastní poznámky?
Doplnění údajů nad rámec povinných náležitostí doklad neporušuje, nesmí je ale pozměnit. Údaje jako datum přijetí zaznamenejte v evidenci pro účely DPH.
Změní evropská pravidla ViDA PDF faktury v Česku?
Od 1. července 2030 má být povinná strukturovaná e-faktura u přeshraničních B2B plnění v EU. Pro tuzemské faktury mezi českými podnikateli Česko harmonogram zatím nezveřejnilo.