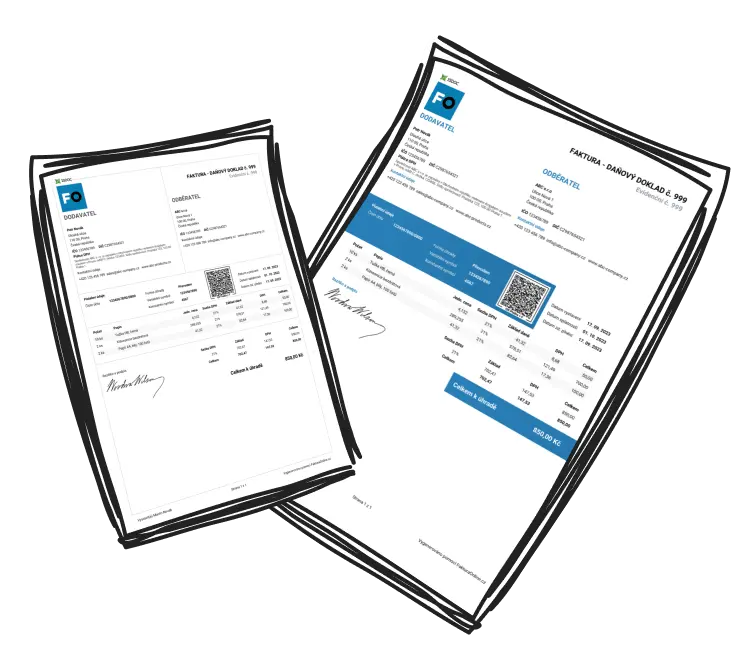
Co musí obsahovat faktura: kompletní přehled náležitostí

Co je faktura a proč na ní záleží
Faktura je doklad, kterým dodavatel vyúčtovává odběrateli dodané zboží nebo poskytnutou službu. Zajímavé je, že český právní řád pojem „faktura" přímo nedefinuje – v praxi ale slouží jako základní účetní, a u plátců DPH i daňový doklad.
Faktura plní hned několik funkcí najednou. Je důkazem o uskutečněném obchodu, žádostí o úhradu, podkladem pro vaše daňové přiznání a v případě plátců DPH i podkladem pro výpočet a odvod daně.
Nemusíte si pamatovat všechny náležitosti nazpaměť. S online fakturačním nástrojem FakturaOnline.cz stačí zadat IČ odběratele a systém doplní údaje automaticky – včetně správného formátu podle toho, zda jste plátce nebo neplátce DPH.
Faktura vs. daňový doklad – v čem je rozdíl
Pojmy „faktura" a „daňový doklad" se často zaměňují, ale nejde o totéž. Rozdíl je jednoduchý:
Účetní doklad (faktura neplátce DPH) – slouží k zaúčtování v účetnictví nebo daňové evidenci. Neobsahuje údaje o DPH.
Daňový doklad (faktura plátce DPH) – obsahuje navíc informace o DPH (sazbu, základ daně, výši daně) a řídí se zákonem o dani z přidané hodnoty.
Jednoduché pravidlo: pokud nejste plátce DPH, vaše faktura je účetním dokladem. Jakmile se stanete plátcem, jde automaticky o daňový doklad s přísnějšími pravidly.
Náležitosti faktury neplátce DPH
Pokud nejste plátce DPH a nevedete účetnictví (typicky začínající OSVČ s daňovou evidencí nebo paušálními výdaji), vaše faktura musí obsahovat:
Identifikaci dodavatele – celé jméno (u OSVČ) nebo název firmy, sídlo, IČ
Označení registru – informace o zápisu v živnostenském nebo obchodním rejstříku (u právnických osob včetně oddílu a vložky)
Identifikaci odběratele – název/jméno, sídlo, IČ (u podnikající osoby)
Číslo faktury – jedinečné v rámci vaší číselné řady
Popis zboží nebo služby – co dodáváte, v jakém množství
Celkovou částku k úhradě
Datum vystavení
Datum splatnosti
Způsob úhrady a číslo bankovního účtu

Neplátce DPH nesmí na faktuře uvádět DPH. Doporučuje se přidat poznámku „Nejsem plátce DPH" – předejdete tak nedorozuměním s odběrateli i finančním úřadem.

Příklad:
Grafik Tomáš (OSVČ, neplátce DPH) vytvořil logo pro kavárnu. Na fakturu uvede: své jméno, adresu, IČ, zápis v živnostenském rejstříku, údaje kavárny, číslo faktury (např. 2026001), popis „Návrh loga – 3 varianty", cenu 12 000 Kč, datum vystavení, splatnost 14 dní, číslo účtu a poznámku „Nejsem plátce DPH".
Pokud vedete účetnictví (povinně při příjmech nad 25 milionů Kč ročně), přibývá ještě povinnost uvést okamžik uskutečnění účetního případu, pokud se liší od data vystavení.
Náležitosti faktury plátce DPH
Jako plátce DPH vystavujete daňový doklad, jehož podobu upravuje zákon o DPH. Kromě všech údajů uvedených výše musí faktura plátce DPH obsahovat navíc:
DIČ dodavatele (a pokud je plátcem i odběratel, také jeho DIČ)
Datum uskutečnění zdanitelného plnění (DUZP) – typicky den dodání zboží/služby nebo přijetí platby
Rozsah a druh služby nebo množství a druh zboží
Základ daně
Sazbu DPH (v roce 2026 platí základní sazba 21 % a snížená sazba 12 %)
Výši DPH
Plátce DPH má povinnost vystavit fakturu do 15 dnů od uskutečnění zdanitelného plnění nebo přijetí platby. Nedodržení této lhůty může znamenat pokutu až 500 000 Kč.
Příklad:
Stavební firma (plátce DPH) opravila střechu rodinného domu za 85 000 Kč bez DPH. Na faktuře uvede: základ daně 85 000 Kč, sazbu DPH 12 % (oprava stavby pro sociální bydlení), výši DPH 10 200 Kč, celkem 95 200 Kč. DUZP je den dokončení opravy.
Zjednodušený daňový doklad – kdy ho můžete použít
Pokud celková částka včetně DPH nepřesáhne 10 000 Kč, můžete jako plátce DPH vystavit zjednodušený daňový doklad. Typicky jde o účtenky z obchodů, restaurací nebo čerpacích stanic.
Zjednodušený doklad nemusí obsahovat údaje o odběrateli – stačí uvést identifikaci dodavatele (včetně DIČ), datum, evidenční číslo dokladu, popis plnění, celkovou částku a sazbu DPH.
I ze zjednodušeného daňového dokladu si můžete uplatnit odpočet DPH. Podmínkou ale je, že doklad obsahuje alespoň minimální zákonné náležitosti. Proto si účtenky pečlivě kontrolujte a archivujte.
Identifikovaná osoba – specifické náležitosti
Pokud nejste plátce DPH, ale poskytujete služby podnikatelům v jiných zemích EU, stáváte se tzv. identifikovanou osobou. Vaše faktury pak musí splňovat náležitosti podobné daňovému dokladu – zejména uvádíte své DIČ a DIČ odběratele. Samotnou DPH ale na faktuře neuvádíte, protože ji jako neplátce neúčtujete.
Fakturace do zahraničí – na co nezapomenout
Při vystavování faktur zahraničním odběratelům platí nad rámec běžných náležitostí další pravidla:
IBAN a SWIFT/BIC – mezinárodní formát bankovního účtu
Měna – na faktuře uveďte dohodnutou měnu (EUR, USD apod.) a kurz pro přepočet
Jazyk – faktura by měla být srozumitelná příjemci (typicky angličtina)
Pokud jako plátce DPH fakturujete jinému plátci v rámci EU, uplatňuje se režim přenesené daňové povinnosti (reverse charge). Na fakturu neuvedete DPH, ale musíte doplnit poznámku „Daň odvede zákazník" (anglicky „Reverse charge applicable").
Při fakturaci do EU si vždy ověřte DIČ odběratele v systému VIES. Pokud je DIČ neplatné, nemůžete uplatnit osvobození od DPH a musíte fakturovat s českou DPH.
Opravný daňový doklad (dobropis) – kdy a jak ho vystavit
Chybu na faktuře nemůžete opravit jednoduše přepsáním. Pokud potřebujete snížit původní částku (např. kvůli slevě, vrácení zboží nebo chybě v ceně), vystavíte opravný daňový doklad – dříve známý jako dobropis.
Opravný doklad musí obsahovat odkaz na původní fakturu (číslo a datum), důvod opravy a rozdíl v částkách. Vystavit ho musíte do 15 dnů od zjištění důvodu opravy.
Jak správně číslovat faktury
Zákon nestanovuje přesný formát číslování, ale vyžaduje, aby každá faktura měla unikátní číslo a číselná řada byla souvislá. Nejčastější přístup je kombinace roku a pořadového čísla – například 2026001, 2026002 atd.
Fakturační software jako FakturaOnline.cz hlídá číselné řady automaticky. Nemusíte se bát, že nějaké číslo přeskočíte nebo použijete dvakrát – systém to jednoduše nedovolí.
Musí být na faktuře razítko a podpis?
Ne. Žádný český zákon nevyžaduje, aby faktura obsahovala razítko nebo podpis dodavatele. Faktura je platná i bez nich – ať už v papírové, nebo elektronické podobě. Elektronická faktura zaslaná e-mailem ve formátu PDF má stejnou právní váhu jako tištěný doklad.
Jak dlouho faktury archivovat
Archivační lhůty se liší podle vašeho postavení:
OSVČ, neplátce DPH, bez účetnictví – minimálně 3 roky (od lhůty pro podání daňového přiznání)
Podnikatel vedoucí účetnictví (neplátce DPH) – 5 let
Plátce DPH – 10 let (faktury slouží jako daňové doklady)
Faktury můžete uchovávat v papírové i elektronické podobě. Při elektronické archivaci ale musíte zajistit čitelnost, věrohodnost původu a neporušenost obsahu po celou dobu – ideálně pomocí elektronického podpisu a časového razítka.
Nedodržení archivačních lhůt je přestupek. Finanční úřad za něj může uložit pokutu až do výše 3 % hodnoty aktiv podniku.
Nejčastější chyby na fakturách a jak se jim vyhnout
Chybějící DUZP – u plátců DPH je to povinný údaj. Bez něj vám finanční úřad může odmítnout odpočet DPH.
Špatné DIČ odběratele – zejména u zahraničních faktur ověřujte DIČ v systému VIES.
Chybějící poznámka „Nejsem plátce DPH" – sice není zákonem povinná, ale bez ní může odběratel fakturu reklamovat.
Nesouvislá číselná řada – přeskočené nebo duplicitní číslo faktury je při daňové kontrole červená vlajka.
Uvedení DPH neplátcem – pokud nejste plátce a na faktuře DPH uvedete, porušujete zákon.

Finanční správa v roce 2026 automaticky páruje faktury dodavatelů a odběratelů. Jakýkoli nesoulad (špatné číslo faktury, jiné DUZP) může vést k výzvě od správce daně. Dbejte proto na přesnost údajů.
Kde a jak fakturu vystavit
Fakturu můžete teoreticky napsat i rukou na papír – pokud obsahuje všechny náležitosti, je platná. V praxi ale existují mnohem efektivnější cesty:
Word nebo Excel – funguje, ale musíte sami hlídat všechny legislativní změny a číselné řady
Online fakturační nástroj – nejpraktičtější řešení pro OSVČ a malé firmy. S FakturaOnline.cz vystavíte fakturu za pár kliknutí, systém za vás pohlídá náležitosti, číslování i soulad se zákonem
Časté otázky
Musí faktura obsahovat razítko a podpis?
Ne. Česká legislativa nevyžaduje na faktuře ani razítko, ani podpis. Faktura je platná i bez nich, a to jak v papírové, tak elektronické podobě.
Jaký je rozdíl mezi fakturou a daňovým dokladem?
Faktura neplátce DPH je účetní doklad. Faktura plátce DPH je zároveň daňovým dokladem a musí navíc obsahovat informace o DPH – základ daně, sazbu a výši daně.
Co se stane, když na faktuře chybí povinný údaj?
Finanční úřad nemusí takovou fakturu uznat jako průkazný doklad. U odběratele to může znamenat nemožnost uplatnit odpočet DPH. U dodavatele hrozí sankce při daňové kontrole.
Může neplátce DPH uvést na faktuře DPH?
Ne. Neplátce DPH nesmí na faktuře uvádět žádné údaje o dani z přidané hodnoty. Pokud tak učiní, porušuje zákon.
Jak dlouho musím faktury archivovat?
OSVČ neplátce DPH bez účetnictví minimálně 3 roky, podnikatel vedoucí účetnictví 5 let, plátce DPH 10 let od konce zdaňovacího období.
Do kolika dnů musím vystavit fakturu?
Neplátce DPH nemá zákonnou lhůtu – doporučuje se co nejdříve po dodání. Plátce DPH musí fakturu vystavit do 15 dnů od DUZP nebo přijetí platby.
Mohu fakturu vystavit v cizí měně?
Ano. Při fakturaci v cizí měně je ale potřeba uvést kurz pro přepočet na koruny – u plátců DPH kurz ČNB ke dni DUZP, u neplátců ke dni vystavení.
Co je DUZP a kdy se uvádí?
DUZP (datum uskutečnění zdanitelného plnění) je den, kdy došlo k dodání zboží/služby nebo přijetí platby. Povinně ho uvádí plátci DPH. Neplátci DPH DUZP uvádět nemusí.
Co je zjednodušený daňový doklad a kdy ho mohu použít?
Je to zjednodušená verze daňového dokladu pro plátce DPH, pokud celková částka nepřesáhne 10 000 Kč včetně DPH. Nemusí obsahovat údaje o odběrateli.
Jak fakturovat v režimu reverse charge do EU?
Pokud jako plátce DPH fakturujete jinému plátci v EU, neuvedete DPH. Na faktuře musí být DIČ obou stran a poznámka „Daň odvede zákazník" / „Reverse charge applicable".