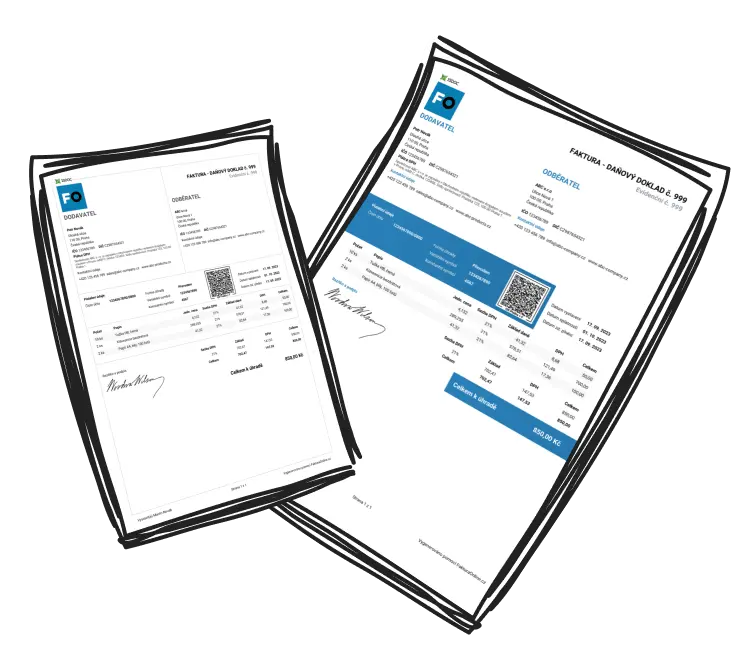
Faktura pro ukrajinské podnikatele v ČR: náležitosti a tipy

Kdo může v Česku vystavovat faktury jako ukrajinský podnikatel
Fakturu smí vystavit jen ten, kdo má platné živnostenské oprávnění nebo jiné oprávnění k podnikání. Držitelé dočasné ochrany ho získají za stejných podmínek jako čeští občané — dočasná ochrana slouží jako doklad o pobytu. Při prvním ohlášení živnosti zaplatíte správní poplatek 1 000 Kč.
Rozdíl oproti českým OSVČ je v platnosti oprávnění:
živnostenské oprávnění se vydává na dobu určitou, vázanou na platnost dočasné ochrany,
po každém prodloužení ochrany je nutné oznámit pokračování živnosti živnostenskému úřadu,
dočasná ochrana je po splnění online registrace a vyznačení vízového štítku prodloužena do 31. března 2028.

Oprávnění platí jen po dobu pobytu

Mohlo by vás zajímat
Postup založení živnosti se liší podle toho, odkud pocházíte a jaký máte pobyt. Zjistěte, jaké dokumenty cizinec dokládá a kam s nimi zajít.
IČO, DIČ a vlastní číslo plátce
Na faktuře vás identifikují dva údaje:
IČO — osmimístné číslo, které vám přidělí živnostenský úřad při ohlášení živnosti. Na faktuře je povinné vždy.
DIČ — daňové identifikační číslo přidělené finančním úřadem. Má tvar „CZ“ + kmenová část. Na faktuře ho povinně uvádíte jen jako plátce DPH.
U českých OSVČ tvoří kmenovou část DIČ rodné číslo. Ukrajinští podnikatelé rodné číslo často nemají — v takovém případě jim finanční úřad přidělí vlastní číslo plátce (VČP).
Co je VČP
Co musí obsahovat faktura neplátce DPH
Většina začínajících podnikatelů není plátcem DPH. Jejich faktura je obchodní listina a účetní doklad, který musí obsahovat:
jméno a příjmení, případně obchodní označení,
sídlo (adresu místa podnikání),
IČO,
větu „Fyzická osoba zapsaná v živnostenském rejstříku“,
číslo faktury a datum vystavení,
popis dodaného zboží nebo služby,
celkovou částku a datum splatnosti,
bankovní spojení.
Doporučujeme přidat i text „Neplátce DPH“. Naopak na fakturu nepatří pojmy „daňový doklad“, „DUZP“ ani sazba DPH — ty používají jen plátci. Podrobný přehled pro obě skupiny najdete v článku o náležitostech faktury plátce i neplátce DPH.
Kdy se z vás stane plátce DPH
Hlídejte si obrat za kalendářní rok:
při překročení 2 000 000 Kč se stáváte plátcem od 1. ledna následujícího roku,
při překročení 2 536 500 Kč se stáváte plátcem hned následující den.
Jako plátce vystavujete daňový doklad, který navíc obsahuje DIČ, datum uskutečnění zdanitelného plnění, základ daně, sazbu a výši DPH v korunách. Daňový doklad musíte vystavit do 15 dnů od dodání nebo přijetí platby.
Faktura pro klienta na Ukrajině nebo v cizí měně
Řada ukrajinských podnikatelů v Česku dál pracuje pro zákazníky na Ukrajině. Pravidla jsou následující:
Jazyk: fakturu můžete vystavit v ukrajinštině nebo angličtině. Na žádost finančního úřadu ale musíte zajistit český překlad. Praktické řešení je dvojjazyčná faktura.
Měna: fakturovat lze v eurech, dolarech nebo hřivnách. Pro daňovou evidenci potřebujete částku přepočtenou na koruny; jako plátce DPH musíte výši daně uvést vždy v Kč.
DPH: jako neplátce fakturujete podnikateli i soukromé osobě mimo EU bez DPH — stejně jako v tuzemsku.
Fakturace do EU má vlastní pravidla, včetně povinnosti stát se identifikovanou osobou. Shrnuje je náš návod na fakturaci do zahraničí pro plátce i neplátce DPH.
Dvojjazyčná faktura šetří čas
Fakturu v cizí měně vystavíte i v aplikaci FakturaOnline — stačí vybrat měnu v nastavení faktury, aplikace podporuje 30 světových měn.
Praktické tipy na závěr
Zadejte IČO odběratele a nechte si údaje doplnit z registru — snížíte riziko překlepů v názvu a sídle.
Číslujte faktury souvisle a bez mezer, například 2026001, 2026002.
Hlídejte termíny pobytu. Prodloužení dočasné ochrany, zdravotního pojištění a živnostenského oprávnění se řeší zvlášť.
Archivujte faktury v PDF — platí jako plnohodnotný doklad i bez razítka a podpisu.
FAQ:
Musím mít na faktuře DIČ, když nejsem plátce DPH?
Ne. Pro neplátce DPH je DIČ nepovinný údaj. Povinné je IČO, jméno, sídlo a věta o zápisu v živnostenském rejstříku.
Jak získám DIČ, když nemám rodné číslo?
Finanční úřad vám přidělí vlastní číslo plátce (VČP), které tvoří kmenovou část vašeho DIČ. O jeho sdělení můžete úřad písemně požádat.
Můžu fakturovat v ukrajinštině?
Ano. Jazyk faktury zákon nepředepisuje, na žádost finančního úřadu ale musíte dodat český překlad. Dvojjazyčná faktura tento problém řeší předem.
Musím účtovat DPH klientovi na Ukrajině?
Jako neplátce DPH fakturujete zákazníkovi mimo EU bez DPH. Jako plátce jde zpravidla o plnění s místem mimo ČR — konkrétní režim závisí na druhu služby nebo zboží.
Co se stane s mým živnostenským oprávněním, když si prodloužím dočasnou ochranu?
Oprávnění se neprodlouží automaticky. Po prodloužení ochrany musíte oznámit pokračování živnosti živnostenskému úřadu, jinak oprávnění zanikne.
Kdy se musím registrovat k DPH?
Při obratu nad 2 000 000 Kč za kalendářní rok se stáváte plátcem od 1. ledna následujícího roku. Při obratu nad 2 536 500 Kč hned následující den po překročení.