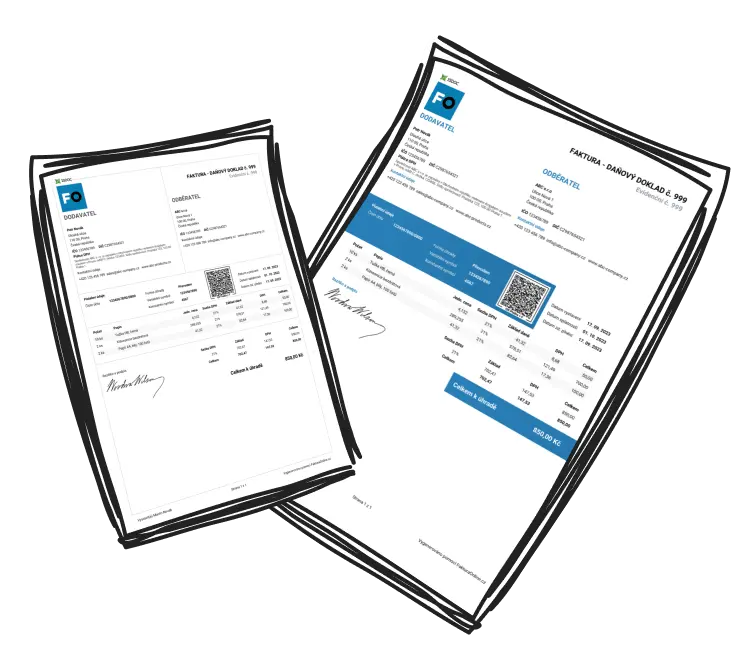
Náležitosti faktury: Co musí obsahovat faktura plátce i neplátce DPH
Co je faktura a k čemu slouží
Faktura je doklad, kterým dodavatel vyúčtovává odběrateli dodané zboží nebo poskytnutou službu. I když český zákon pojem „faktura" přímo nedefinuje, v praxi ji používá úplně každý podnikatel – od drobného živnostníka po velkou firmu.
Faktura plní hned několik funkcí. Slouží jako důkaz o uskutečněném obchodu, jako žádost o zaplacení a jako podklad pro účetnictví nebo daňovou evidenci. U plátců DPH navíc funguje jako daňový doklad, na jehož základě se přiznává a odvádí daň z přidané hodnoty.
Nemusíte vystavovat fakturu úplně každému. Povinnost ji vystavit máte, když je vaším odběratelem podnikatel. Soukromým osobám v ČR fakturu vystavovat nemusíte – stačí jim doklad o platbě (např. výpis z účtu).
Jaké zákony určují, co musí být na faktuře
Než se podíváme na konkrétní náležitosti, je dobré vědět, že se faktura řídí různými zákony podle toho, kdo ji vystavuje. V praxi existují tři skupiny podnikatelů, pro které platí odlišná pravidla:
Neplátce DPH, který nevede účetnictví – typicky OSVČ s daňovou evidencí nebo paušálními výdaji. Faktura je v tomto případě „obchodní listinou" a řídí se občanským zákoníkem (zákon č. 89/2012 Sb.).
Neplátce DPH, který vede účetnictví – právnické osoby nebo OSVČ, které se rozhodly vést účetnictví dobrovolně. Faktura je „účetním dokladem" a musí splňovat požadavky zákona o účetnictví (zákon č. 563/1991 Sb.).
Plátce DPH – faktura se stává „daňovým dokladem" a musí obsahovat náležitosti podle zákona o DPH (zákon č. 235/2004 Sb.).

Pozor:
Pokud omylem uvedete DPH na faktuře jako neplátce, vzniká vám povinnost tuto daň odvést státu. Neplátce DPH nesmí na faktuře DPH uvádět – a to ani v případě, že fakturuje plátci DPH.
Povinné náležitosti faktury neplátce DPH
Pokud nejste plátcem DPH a nevedete účetnictví (vedete daňovou evidenci nebo uplatňujete výdaje paušálem), zákon po vás vyžaduje na faktuře poměrně málo údajů. Povinné jsou:
Identifikační údaje dodavatele – jméno a příjmení (u OSVČ) nebo název firmy (u s.r.o.), sídlo nebo adresa místa podnikání a IČO.
Údaj o zápisu v rejstříku – u OSVČ stačí uvedení „Fyzická osoba zapsaná v živnostenském rejstříku". U s.r.o. musíte napsat údaje o zápisu do obchodního rejstříku včetně oddílu a vložky.
A tím zákonné povinnosti pro tuto skupinu končí. V praxi ale na faktuře uvádějte i další údaje – bez nich by faktura postrádala smysl a mohla by vám způsobit problémy při kontrole finančního úřadu.
-
Doporučené (ale v praxi nezbytné) údaje navíc:
Identifikační údaje odběratele (jméno/název, adresa, IČO)
Číslo faktury (jedinečné v rámci vaší číselné řady)
Datum vystavení
Popis dodaného zboží nebo služby
Množství a jednotková cena
Celková částka k úhradě
Způsob platby a číslo bankovního účtu
Datum splatnosti
Poznámka „Nejsem plátce DPH"

Příklad:
Markéta je grafická designérka, OSVČ, neplátkyně DPH. Vytvořila logo pro firmu ABC s.r.o. Na faktuře uvede: své jméno, adresu, IČO, informaci o zápisu v živnostenském rejstříku, údaje odběratele, číslo faktury (např. 2026001), datum vystavení 15. 3. 2026, popis služby „Návrh loga – grafický design", částku 12 000 Kč, splatnost 14 dnů, číslo účtu a poznámku „Nejsem plátce DPH".
Povinné náležitosti faktury neplátce DPH, který vede účetnictví
Pokud vedete účetnictví (ať už povinně jako právnická osoba, nebo dobrovolně), vaše faktury musí splňovat podmínky zákona o účetnictví. Oproti předchozí skupině přibývají tyto povinné údaje:
Slovní a číselné označení dokladu (např. „Faktura č. 2026015")
Údaje o odběrateli (název, adresa, IČO)
Popis účetního případu a jeho účastníků
Peněžní částka nebo informace o ceně za jednotku a množství
Datum vystavení
Datum uskutečnění účetního případu (pokud se liší od data vystavení)
Podpis osoby odpovědné za účetní případ (při převzetí do účetnictví)
Dobré vědět:
Razítko ani podpis dodavatele na faktuře ze zákona povinné nejsou. Tuto povinnost žádný zákon nestanovuje – ani u papírových, ani u elektronických faktur.
Povinné náležitosti faktury plátce DPH (daňový doklad)
Pokud jste plátcem DPH, vaše faktura je daňovým dokladem a musí obsahovat všechny náležitosti, které vyžaduje zákon o DPH. Nezáleží přitom na tom, jestli je váš odběratel plátce nebo neplátce DPH – náležitosti jsou vždy stejné.
Co musí faktura plátce DPH obsahovat:
Identifikační údaje dodavatele – jméno/název, sídlo, IČO, DIČ
Údaj o zápisu v rejstříku (obchodní rejstřík vč. oddílu a vložky, nebo živnostenský rejstřík)
Identifikační údaje odběratele – jméno/název, sídlo; pokud je odběratel plátce DPH, tak i jeho DIČ
Evidenční číslo daňového dokladu
Datum vystavení
Datum uskutečnění zdanitelného plnění (DUZP) – den dodání zboží nebo služby, případně den přijetí platby
Rozsah a druh služby nebo množství a druh zboží
Základ daně v Kč
Sazba DPH (21 % základní, 12 % snížená)
Výše DPH v Kč
Celková částka
Plátce DPH má povinnost vystavit daňový doklad do 15 dnů od data uskutečnění zdanitelného plnění nebo od přijetí platby. Nedodržení této lhůty může vést k sankcím ze strany finančního úřadu.
Příklad:
Podnikatel Tomáš (plátce DPH) dodal firmě XYZ s.r.o. IT služby 5. března 2026. Faktura musí být vystavena nejpozději do 20. března 2026. Tomáš uvede na faktuře: DUZP 5. 3. 2026, základ daně 25 000 Kč, DPH 21 % ve výši 5 250 Kč a celkovou částku 30 250 Kč. Obě strany jsou plátci DPH, proto na dokladu nechybí DIČ dodavatele ani odběratele.
Zjednodušený daňový doklad – kdy ho můžete vystavit
Pokud jste plátce DPH a celková částka za plnění (včetně DPH) nepřesáhne 10 000 Kč, můžete místo běžného daňového dokladu vystavit zjednodušený daňový doklad. Typicky jde o účtenky z obchodů, restaurací nebo čerpacích stanic.
Zjednodušený daňový doklad nemusí obsahovat údaje o odběrateli ani samostatně vyčíslenou výši DPH – stačí celková částka a sazba daně. Musí ale obsahovat identifikaci dodavatele (název, sídlo, DIČ), evidenční číslo dokladu, datum, popis plnění a sazbu DPH.
I ze zjednodušeného dokladu si odběratel může uplatnit odpočet DPH, pokud doklad obsahuje alespoň minimální zákonné náležitosti.

Zjednodušený daňový doklad nelze vystavit při dodání zboží do jiného členského státu EU, při prodeji zboží na dálku ani v dalších specifických případech uvedených v zákoně o DPH.
Další typy faktur, se kterými se setkáte
Zálohová (proforma) faktura není účetním ani daňovým dokladem. Slouží pouze jako výzva k platbě předem – např. když potřebujete od zákazníka zálohu na materiál. Po úhradě zálohy a dodání zboží nebo služby musíte vystavit řádnou fakturu.
Opravný daňový doklad (dobropis) se vystavuje, když potřebujete opravit údaje na původní faktuře – například při vrácení zboží, poskytnutí slevy nebo chybně účtované DPH. Musí obsahovat odkaz na původní fakturu a důvod opravy.
Faktura do zahraničí má kromě běžných náležitostí svá specifika. Při fakturaci do EU mezi plátci DPH se často uplatňuje režim přenesené daňové povinnosti (reverse charge), kdy DPH odvádí odběratel. Na faktuře pak musí být uvedeno „Daň odvede zákazník" a vaše i odběratelovo DIČ. Nezapomeňte uvést bankovní údaje v mezinárodním formátu (IBAN, SWIFT/BIC).
Nejčastější chyby na fakturách (a jak se jim vyhnout)
Finanční úřad při kontrole nejčastěji naráží na tyto chyby:
Chybějící nebo špatné DUZP – datum uskutečnění zdanitelného plnění je u plátců DPH klíčové. Určuje, do kterého zdaňovacího období faktura spadá. Pokud se liší od data vystavení, musí být na faktuře uvedeno samostatně.
Uvedení DPH neplátcem – pokud na faktuře omylem vyčíslíte DPH, ačkoli nejste plátce, musíte tuto daň odvést státu.
Chybějící DIČ – jako neplátce DPH neuvádíte DIČ na tuzemských fakturách. Ale pozor – pokud jste identifikovanou osobou a fakturujete do zahraničí, DIČ tam uvést musíte.
Nesprávná sazba DPH – v roce 2026 platí v ČR dvě sazby: základní 21 % a snížená 12 %. Chyba v sazbě je jedním z nejčastějších nálezů při daňových kontrolách.
Dodatečné úpravy faktury – po vystavení faktury je zakázáno ji zpětně měnit. Pokud zjistíte chybu, musíte vystavit opravný doklad.
Faktury archivujte minimálně 5 let (účetní doklady) nebo 10 let (daňové doklady). Finanční úřad si je může kdykoliv vyžádat ke kontrole. Ideální je archivace v digitální podobě.
Jak si zjednodušit vystavování faktur
Ruční vystavování faktur ve Wordu nebo Excelu sice funguje, ale zvyšuje riziko chyb a stojí čas. Mnohem praktičtější je použít fakturační software, který za vás pohlídá všechny zákonné náležitosti, automaticky doplní údaje odběratele podle IČO a upozorní, pokud na faktuře něco chybí.
Na FakturaOnline.cz vystavíte fakturu během pár minut – stačí zadat IČO odběratele a systém doplní jeho údaje automaticky. Navíc získáte přehled o zaplacených i nezaplacených fakturách, automatické upomínky a QR kód pro snadnou platbu.
Elektronická faktura je plnohodnotný doklad – nemusí obsahovat podpis ani razítko. Stačí, aby odběratel souhlasil s elektronickou formou dokladu (souhlas může být i konkludentní, tedy že fakturu bez námitek přijme).
Často kladené otázky
Musí být na faktuře razítko a podpis?
Ne. Žádný český zákon nevyžaduje, aby faktura obsahovala razítko nebo podpis dodavatele. Platí to jak pro papírové, tak pro elektronické faktury.
Jaký je rozdíl mezi fakturou a daňovým dokladem?
Pokud jste neplátce DPH, vaše faktura je účetním dokladem. Pokud jste plátce DPH, faktura se automaticky stává daňovým dokladem a musí obsahovat navíc údaje o DPH (základ daně, sazbu, výši daně a DUZP).
Do kdy musím vystavit fakturu?
Neplátce DPH nemá zákonem stanovenou přesnou lhůtu – doporučuje se ale vystavit ji co nejdříve po dodání. Plátce DPH musí vystavit daňový doklad do 15 dnů od DUZP nebo přijetí platby.
Může vystavit fakturu i ten, kdo nemá IČO?
Ano. Fakturu může vystavit i nepodnikatel (fyzická osoba bez IČO), například za příležitostný přivýdělek. Na faktuře ale nesmí uvádět DPH, DUZP ani označení „daňový doklad". Příjem do 50 000 Kč ročně navíc nemusíte danit.
Musím na faktuře psát „Nejsem plátce DPH"?
Ze zákona to povinné není, ale v praxi se to důrazně doporučuje. Předejdete tím nedorozumění – odběratel si nebude chtít mylně nárokovat odpočet DPH.
Co je DUZP a proč je důležité?
DUZP (datum uskutečnění zdanitelného plnění) je den, kdy bylo dodáno zboží nebo poskytnuta služba, případně den přijetí platby. Určuje, do kterého zdaňovacího období faktura patří. U plátců DPH je to povinný údaj na faktuře.
Mohu fakturu vystavit v cizí měně?
Ano, ale pokud jste plátce DPH, musíte výši DPH vyčíslit vždy v českých korunách. Pro přepočet se použije kurz ČNB platný ke dni DUZP.
Jak správně číslovat faktury?
Zákon vyžaduje pouze to, aby bylo číslo faktury jedinečné v rámci vaší číselné řady. Obvyklé formáty jsou např. 2026001, 2026002 nebo FV-2026-001. Důležité je, abyste čísla nepřeskakovali a nepoužívali jedno číslo dvakrát.
Co dělat, když jsem na faktuře udělal chybu?
Vystavená faktura se nesmí dodatečně přepisovat. Při chybě vystavte opravný doklad (dobropis nebo vrubopis), který bude obsahovat odkaz na číslo původní faktury a důvod opravy.
Jak dlouho musím faktury archivovat?
Účetní doklady (faktury neplátce DPH) se archivují minimálně 5 let. Daňové doklady (faktury plátce DPH) se archivují minimálně 10 let. Doporučuje se digitální archivace.
fakturovat úplně každýVystavit fakturu