Oběh účetních dokladů a úschova účetních dokladů
Problematika oběhu účetních dokladů
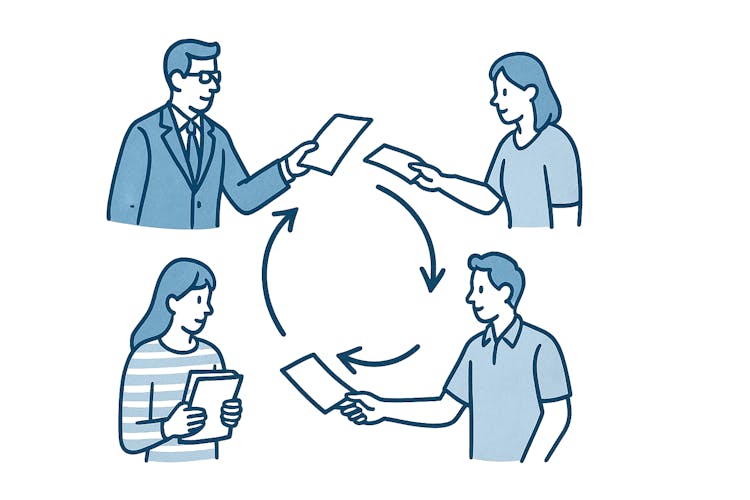
Oběh účetních dokladů tvoří ucelený proces, který začíná vystavením nebo přijetím dokladu a končí jeho skartací po uplynutí archivační lhůty. Cílem je zajistit, aby byly všechny účetní operace průkazné, kontrolovatelné a v souladu se zákonem o účetnictví. Každá účetní jednotka by měla mít zpracován vnitřní předpis, který tento proces detailně popisuje.

Základ průkazného účetnictví spočívá v důsledném a systematickém vedení dokladových řad, které musí být úplné, plynulé a bez duplicit. Každému typu účetního dokladu se přiděluje vlastní číselná řada, aby byla zajištěna přehlednost a možnost jednoznačné identifikace.
Fáze oběhu účetních dokladů
Aby účetnictví bylo přesné, průkazné a v souladu se zákonem, je nutné, aby oběh účetních dokladů probíhal podle jasně stanovených pravidel. Tento proces zahrnuje několik na sebe navazujících kroků, které zajišťují správné zpracování, kontrolu a uchování všech účetních záznamů.
1. Vyhotovení nebo přijetí dokladu
Proces začíná vystavením (u vydaných faktur) nebo přijetím (u přijatých faktur, bankovních a pokladních dokladů) účetního dokladu. Ten musí splňovat všechny zákonné náležitosti:
označení dokladu;
popis účetního případu a účastníků;
částku nebo jednotkovou cenu a množství;
datum vyhotovení;
datum uskutečnění účetního případu;
podpisové záznamy osob odpovědných za věcnou a formální správnost.
2. Přezkoušení správnosti dokladu
Doklady je nutné přezkoumat po věcné i formální stránce.
Věcná správnost potvrzuje, že se účetní případ skutečně stal a odpovídá realitě (např. že zboží bylo dodáno ve správném množství a ceně).
Formální správnost zajišťuje, že doklad obsahuje všechny zákonem stanovené náležitosti a je účetně zpracovatelný.

Věcnou správnost zpravidla ověřuje vedoucí pracovník nebo odpovědná osoba daného útvaru, která potvrzuje skutečné uskutečnění účetního případu. Formální správnost následně potvrzuje účetní, jež zodpovídá za úplnost a správnost všech náležitostí dokladu.
3. Příprava k zaúčtování
Tato fáze zahrnuje:
třídění dokladů podle druhu (faktury, bankovní výpisy, pokladní doklady);
číslování a označování podle interní směrnice;
zápis do pomocných účetních knih (např. kniha přijatých nebo vydaných faktur);
předkontaci – doplnění účtovacího předpisu.
4. Zaúčtování
Doklady se zaúčtovávají do účetních knih – deníku a hlavní knihy. Tento krok potvrzuje správnost a úplnost záznamu v účetnictví a zajišťuje jeho návaznost na účetní výkazy.
5. Archivace účetních dokladů
Archivace představuje klíčovou část oběhu dokladů, jelikož slouží k ochraně účetní evidence před ztrátou, poškozením nebo neoprávněným zásahem.
Podle zákona o účetnictví je účetní jednotka povinna doklady uchovávat po stanovenou dobu – běžně po dobu 5 až 10 let. Některé dokumenty, zejména mzdové doklady, musí být uchovávány až 45 let, což vyplývá ze zákona o organizaci a provádění sociálního zabezpečení.
Předčasná skartace účetních dokladů může vést nejen k porušení zákona o účetnictví, ale i ke zkomplikování daňové kontroly či nemožnosti zpětně doložit vzniklé náklady.
6. Skartace
Po uplynutí zákonné archivační lhůty může účetní jednotka přistoupit ke skartaci – tedy fyzickému nebo elektronickému zničení dokladů. Tento proces musí být rovněž zdokumentován a proveden bezpečným způsobem, aby nedošlo k úniku citlivých údajů.
Praktické doporučení pro efektivní oběh dokladů:
1. Nastavte jasné interní směrnice
Vypracujte interní dokument, který přesně popisuje odpovědnosti, postupy a lhůty při předávání dokladů. Díky tomu se předejde zmatkům i duplicitám.
2. Používejte jednotný systém číslování
Každý druh dokladu (např. faktury, pokladní doklady, výpisy z banky) by měl mít samostatnou číselnou řadu.
3. Pravidelně provádějte kontrolu správnosti
Zaveďte vnitřní kontrolní mechanismy pro ověřování věcné i formální správnosti dokladů.
4. Zajistěte bezpečnou archivaci
Doklady uchovávejte v souladu se zákonnými lhůtami, ideálně v kombinaci fyzické a digitální podoby.
Závěr:
Efektivní systém oběhu a uchovávání účetních dokladů je klíčovým pilířem správného vedení účetnictví. Pomáhá zajistit transparentnost finančních toků, usnadňuje interní kontrolu a minimalizuje rizika spojená s daňovými či právními spory. Každá účetní jednotka by proto měla mít jasně definovaný vnitřní předpis o oběhu účetních dokladů, který stanoví odpovědnosti, termíny i způsob archivace.
