Výpis z účtu: co obsahuje a jak ho archivovat
Co je výpis z účtu
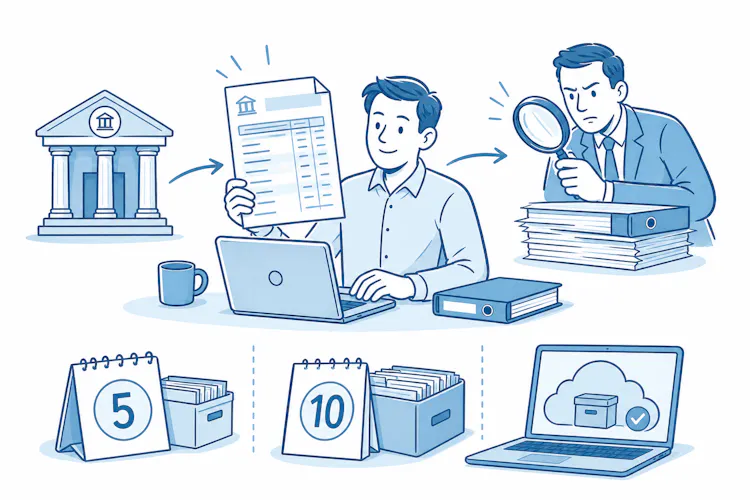
Výpis z účtu je vnější (externí) účetní doklad, kterým banka dokládá bezhotovostní pohyby na účtu: příchozí i odchozí platby, poplatky a úroky. V účetnictví se pohyby z výpisu účtují typicky přes účet 221. Slouží k párování faktur s platbami a jako důkaz pro finanční úřad při kontrole.
Nezaměňujte ho s výpisem z osobního daňového účtu — ten vydává finanční správa a ukazuje stav vašich daňových přeplatků a nedoplatků.
Náležitosti výpisu jako účetního dokladu
Aby výpis obstál jako účetní doklad, musí podle zákona o účetnictví obsahovat šest náležitostí:
označení dokladu,
obsah účetního případu a jeho účastníky,
peněžní částku nebo cenu za měrnou jednotku a množství,
okamžik vyhotovení dokladu,
okamžik uskutečnění účetního případu, pokud se liší od okamžiku vyhotovení,
podpisový záznam osoby odpovědné za účetní případ a osoby odpovědné za zaúčtování.
Když se obsah případu a částka týkají více účetních případů najednou (u výpisu běžná situace, jeden dokument obsahuje desítky plateb), musí záznam i doklad obsahovat identifikátor, který nezaměnitelně určí jejich vzájemnou vazbu. Podpisový záznam pak může být společný pro více dokladů.
Jak často banka výpis poskytuje
Měsíční výpis není zvyk banky, ale zákonné pravidlo. Podle zákona o platebním styku se s bankou dohodnete na pravidelných intervalech, ve kterých vám informace o provedených transakcích poskytuje nebo zpřístupňuje, intervaly ale nesmějí být delší než 1 měsíc. Obdobné pravidlo platí pro plátce i příjemce plateb.
Kromě výpisů vám banka bezplatně poskytne vždy do konce února přehled o úplatě za služby spojené s platebním účtem za předchozí kalendářní rok. Na žádost ho dostanete bezplatně i v listinné podobě.
Univerzální lhůta neexistuje — záleží na typu dokladu a na tom, jestli jste plátce DPH nebo identifikovaná osoba (kdo není plátce, ale musí DPH řešit třeba u nákupů z EU). Když na jeden doklad dopadá víc lhůt, platí vždy ta nejdelší.
Doklad |
Lhůta |
Komu platí |
|---|---|---|
10 let od konce účetního období |
všechny účetní jednotky |
|
Účetní doklady (včetně bankovních výpisů), účetní knihy, odpisové plány, inventurní soupisy, účtový rozvrh a přehledy |
5 let od konce účetního období |
všechny účetní jednotky |
Účetní záznamy dokládající vedení účetnictví |
5 let od konce účetního období |
všechny účetní jednotky |
Daňové doklady k DPH |
10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo |
plátci DPH a identifikované osoby |
Elektronický výpis a převod do papíru
U dokladu musí být od vystavení do konce uchovávací lhůty zajištěna věrohodnost původu, neporušenost obsahu a čitelnost. Archivace funguje oběma směry — papírový výpis můžete uchovávat elektronicky a naopak.
Elektronický výpis převedete do právně plnohodnotného papíru autorizovanou konverzí na Czech POINTu: v ČR za 30 Kč za každou i započatou stránku, na zastupitelském úřadu v zahraničí za 100 Kč za každou i započatou stranu. Výstup má stejné právní účinky jako vstup — z originálu vznikne dokument s účinky originálu. Konvertovat ale nelze prostou (neověřenou) kopii ani elektronicky podepsaný dokument vytištěný z e-mailu, protože se tiskem ztratí informace o podpisu.
Nejdůležitější body o výpisu z účtu
Výpis z účtu je vnější účetní doklad o bezhotovostních pohybech.
Musí obsahovat šest náležitostí včetně podpisového záznamu.
Účetní doklady uchováváte 5 let, daňové doklady k DPH jako plátce nebo identifikovaná osoba 10 let — platí vždy nejdelší lhůta.
Elektronická archivace je plnohodnotná; konverze do papíru stojí na Czech POINTu v ČR 30 Kč za stránku.
Časté otázky
Co je výpis z osobního daňového účtu a kolik stojí?
Vydává ho finanční správa a ukazuje stav vašich daní. Za potvrzení zaplatíte správní poplatek 100 Kč na účet finančního úřadu; neplatí se, pokud vás finanční správa neeviduje jako daňový subjekt.
Můžu papírové výpisy skartovat, když je mám elektronicky?
Ano. Archivace může být čistě elektronická, pokud po celou uchovávací lhůtu zajistíte věrohodnost původu, neporušenost obsahu a čitelnost dokladu.
Jak dlouho uchovává výpisy samotná banka?
Banky musí doklady o uskutečněných obchodech uschovávat nejméně 10 let a mohou je uchovávat i elektronicky.
Počítají se při konverzi do poplatku i prázdné strany?
Při převodu z elektronické do listinné podoby se tisknou a započítají i prázdné strany PDF. Při převodu z listiny se zcela prázdné neoznačené strany zpravidla neskenují a neplatí se.