Jak upravit fakturu: kdy ji stačí opravit a kdy vystavit opravný doklad

Nejdřív si ujasněme jednu věc, na které stojí celý postup: záleží na tom, jestli je faktura pořád jen u vás, nebo už ji má zákazník.
Dokud fakturu neodešlete, upravte ji, jak potřebujete
Rozpracovaná faktura, kterou jste ještě nikam neposlali, je pořád jen váš pracovní dokument. Můžete v ní libovolně měnit položky, částky, údaje odběratele i datumy — nebo ji rovnou smazat a vystavit znovu. Žádné zvláštní pravidlo tu neplatí, protože doklad zatím nikdo jiný nevidí a není nikde zaevidovaný.
Fakturu jste už odeslali. Teď pozor na postup
Jakmile fakturu odešlete zákazníkovi, přestává být jen vaše. Druhá strana ji může mít v účetnictví, a pokud jste ji zaúčtovali i vy, je součástí vaší evidence. Od téhle chvíle se faktura neopravuje přepsáním.

Jak opravu provést správně, závisí na tom, jestli jste plátce DPH, nebo ne.
Jste neplátce DPH
Neplátce má situaci jednodušší. Původní fakturu nemažete — místo toho vystavíte storno fakturu s uvedeným důvodem, nebo opravnou fakturu. Ve výsledku máte dva doklady: původní a ten, který ho ruší nebo opravuje. Účetnictví tak zůstává průhledné a je z něj jasné, co se stalo.
Jste plátce DPH
Plátce DPH nemůže fakturu jen stornovat. Když se po vystavení změní částka, sazba nebo se plnění vůbec neuskuteční, musíte vystavit opravný daňový doklad. Ten musí odkazovat na původní fakturu, uvádět důvod opravy a při snížení ceny se na něm uvádějí záporné hodnoty u základu daně i DPH. Opravu pak oba — vy i odběratel — promítnete do přiznání k DPH. Jako plátce máte na vystavení opravného dokladu 15 dní od chvíle, kdy důvod opravy zjistíte.
V praxi se běžně říká „dobropis", ale zákon tenhle pojem nezná — oficiální název je opravný daňový doklad. Jde o totéž. „Dobropis" se navíc často myslí jen snížení částky; opravným dokladem ale řešíte i navýšení (vrubopis) nebo opravu chybného údaje.

Jak upravit fakturu ve FakturaOnline
V aplikaci postup kopíruje pravidla výše — liší se podle toho, v jakém stavu faktura je.
Rozpracovaná faktura
Fakturu, kterou jste ještě nevystavili, jednoduše otevřete a upravíte, co potřebujete.
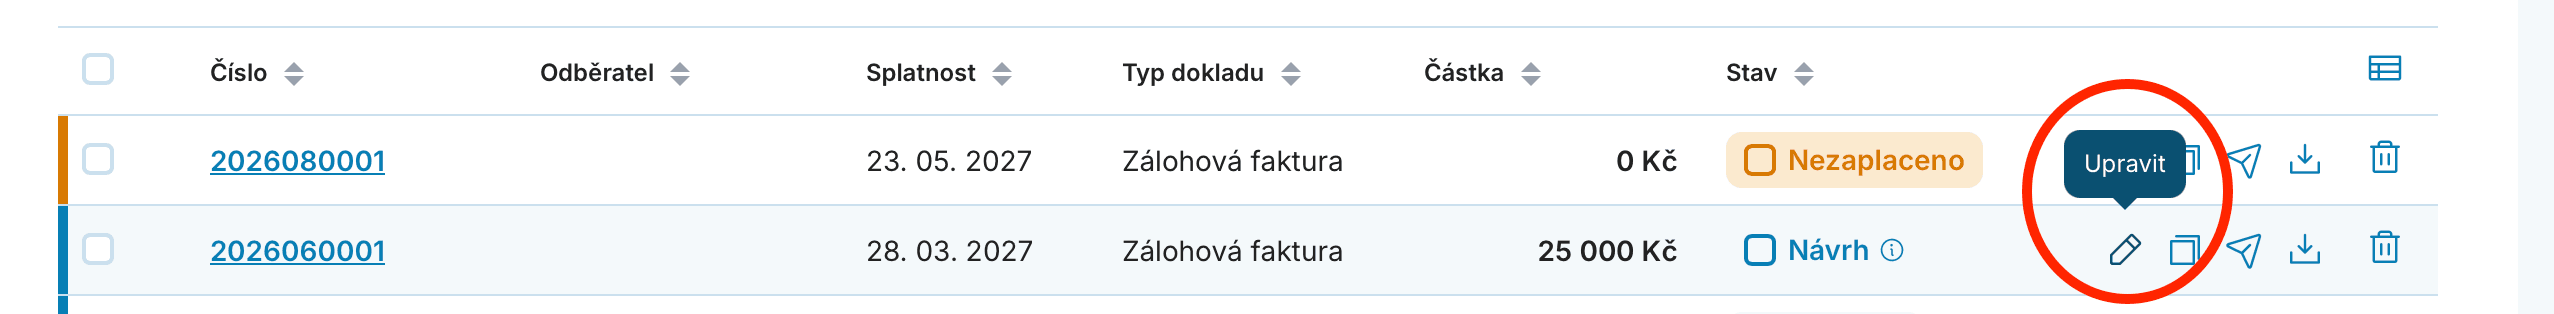
Už vystavená faktura
Úprava vystavených faktur a vytvoření opravného dokladu přímo z původní faktury jsou součástí tarifu Premium (a fungují i během zkušebního období). V tarifu Mini je vystavená faktura pouze informativní a dál s ní pracovat nelze.
Opravný daňový doklad vystavíte přímo z původní faktury: otevřete fakturu, ke které chcete vystavit opravu, a zvolíte vytvoření opravného dokladu (tlačítko Dobropis). Systém většinu údajů předvyplní z původní faktury — vy jen doplníte, co se mění (částku, položky), a důvod opravy. Pak doklad uložíte a stáhnete nebo odešlete.
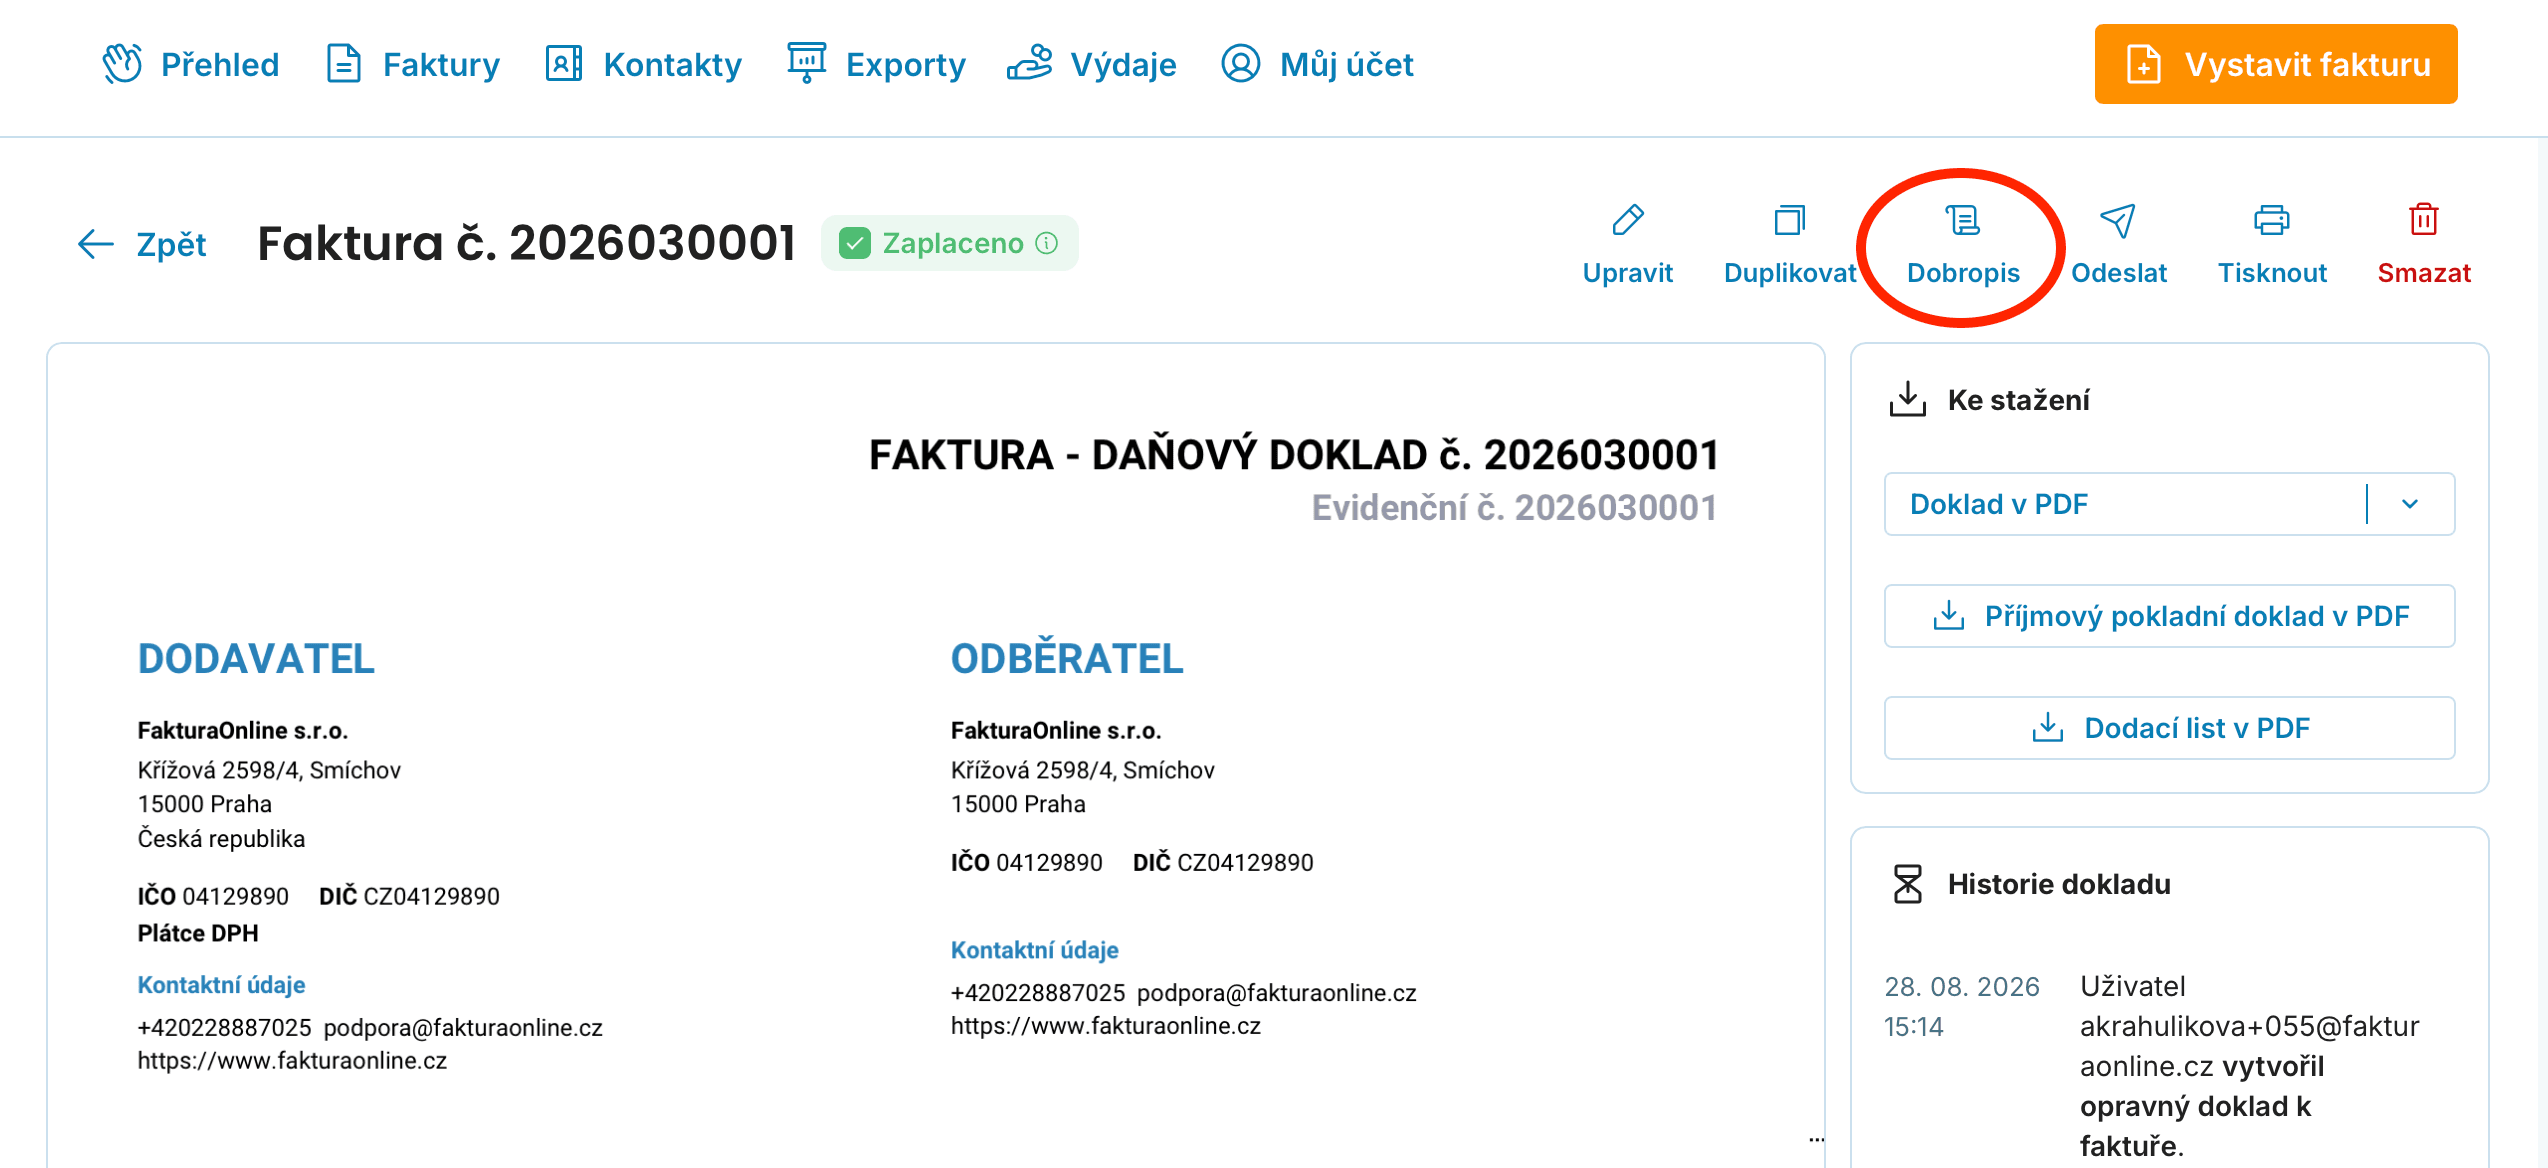

Krok za krokem s náhledy obrazovky: jak vystavit opravný daňový doklad přímo z faktury.
Můžu upravit fakturu, kterou jsem už odeslal zákazníkovi?
Přímo ji přepsat byste neměli. Pokud jste plátce DPH, vystavte k ní opravný daňový doklad. Jako neplátce použijte storno nebo opravnou fakturu. Původní fakturu v obou případech nechte být.
Jaký je rozdíl mezi storno fakturou a opravným daňovým dokladem?
Storno fakturu využívají neplátci DPH — jednoduše zruší původní doklad. Opravný daňový doklad vystavují plátci DPH a upravuje se jím základ daně a výše DPH. Řeší tedy i daňovou stránku, kterou storno neřeší.
Musím opravný daňový doklad posílat odběrateli?
Ano. Odběratel ho potřebuje do svého účetnictví. Nemusí ho potvrzovat, ale vy musíte doložit, že jste ho odeslali.
Do kdy musím opravný daňový doklad vystavit?
Jako plátce DPH do 15 dnů od chvíle, kdy zjistíte důvod opravy — třeba když zákazník vrátí zboží nebo se dohodnete na slevě.
Můžu upravit už vystavenou fakturu v tarifu Mini?
Ne. V Mini je vystavená faktura jen informativní. Pro úpravu vystavených faktur i vystavení opravného dokladu potřebujete Premium (funguje i ve zkušebním období).
Udělal jsem jen překlep v adrese nebo popisu, ne v částce. Musím i tak vystavit opravný doklad?
Pokud je faktura už v oběhu, je nejčistší vystavit opravný doklad, nebo se se zákazníkem domluvit na výměně dokladu. Tiché přepsání faktury, kterou už má druhá strana, se nedoporučuje ani u drobných chyb.
