Dobropis vs. opravný daňový doklad: jaký je rozdíl

Dobropis a opravný daňový doklad: jde o totéž
Dobropis je běžné, lidové označení. Opravný daňový doklad je termín, který používá zákon o DPH. Dříve se rozlišoval dobropis (snížení částky) a vrubopis (zvýšení částky), dnes obojí zastřešuje jeden pojem – opravný daňový doklad. V praxi se slovo dobropis drží dál a není to chyba.
Opravný daňový doklad vystavuje jen plátce DPH
Když plátce DPH potřebuje opravit už vystavenou fakturu – zákazník vrátil zboží, uznali jste reklamaci, dodatečně jste poskytli slevu – nesmí původní fakturu smazat. Musí vystavit opravný daňový doklad, který upraví základ daně i samotnou DPH.
Doklad se vždy váže na původní fakturu: uvádí její číslo, důvod opravy, rozdílové částky a stejnou sazbu DPH jako původní faktura. Plátce ho má vystavit do 15 dnů ode dne, kdy se o důvodu opravy dozvěděl.

Příklad:
Vystavili jste fakturu na 10 000 Kč bez DPH a zákazník vrátil část zboží za 2 000 Kč. Vystavíte opravný daňový doklad na -2 000 Kč a odpovídající DPH s odkazem na původní fakturu. O tuto částku si pak snížíte odvod DPH.
Neplátce DPH opravný daňový doklad nevystavuje
Neplátce DPH žádnou daň neodvádí, takže z pohledu DPH nemá co opravovat. Zákon o DPH se na něj nevztahuje. Opravu proto řeší jednodušeji – běžným obchodním dokladem.
V praxi to znamená vystavit další doklad ve své číselné řadě, dát položky se záporným znaménkem (v mínusu) a do poznámky napsat, že jde o storno, případně opravu původní faktury (uveďte její číslo).

Jak vystavit opravný doklad ve FakturaOnline
Ve FakturaOnline vystavíte opravný doklad na jedno kliknutí přímo z původní faktury – systém předvyplní položky v mínusu a doklad naváže na původní fakturu. Vytvořit ho můžete i jako nový samostatný doklad.
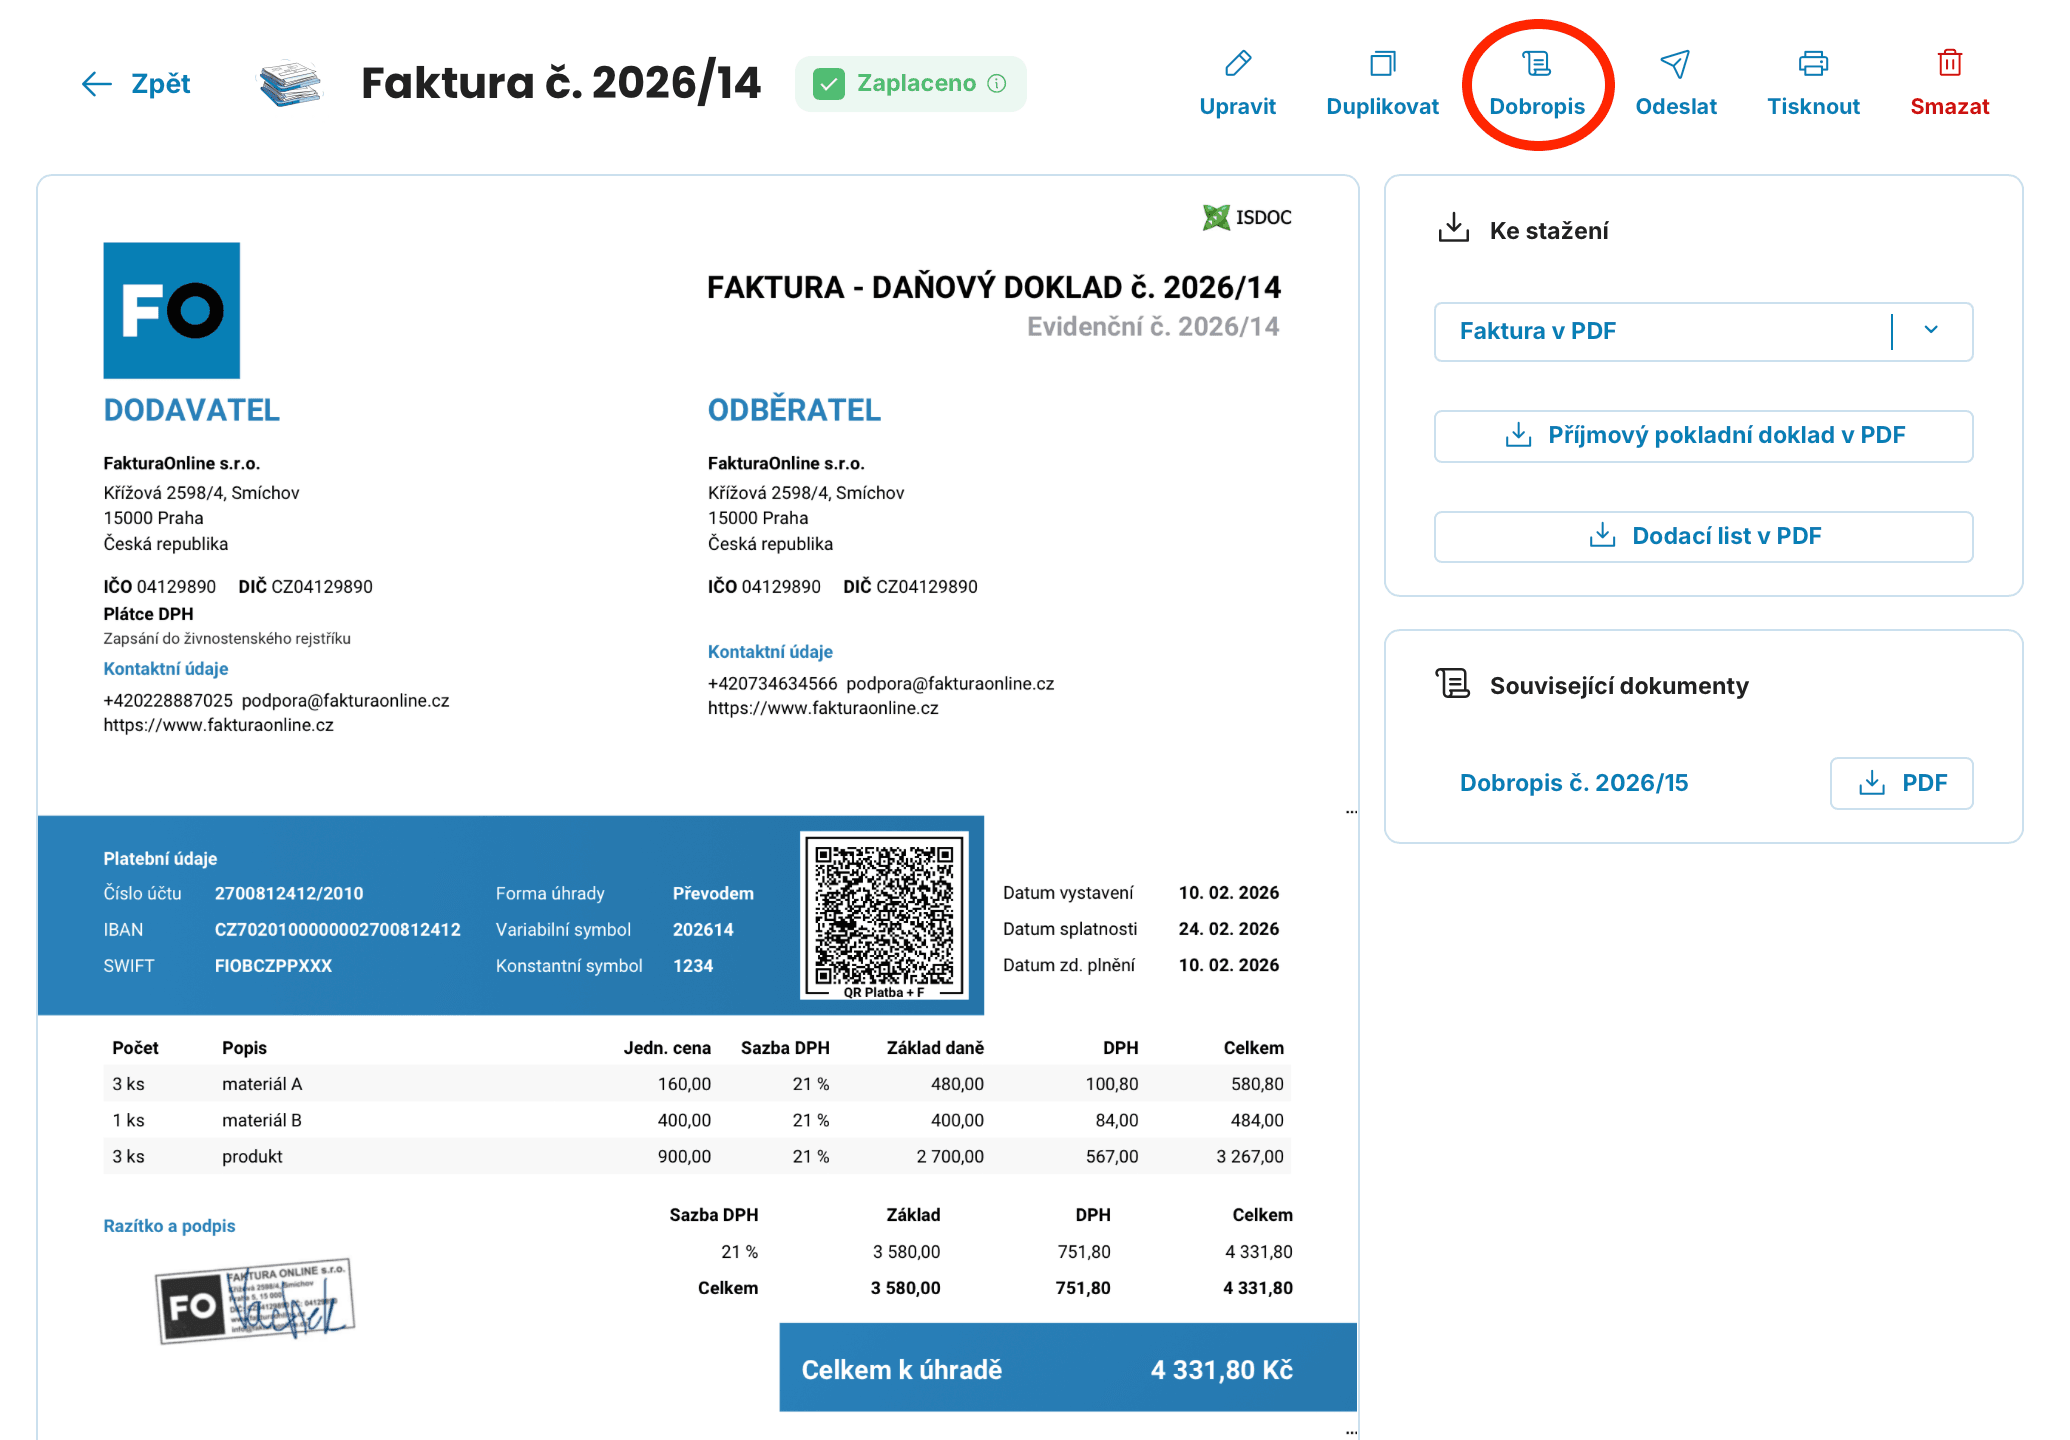
Krok za krokem: jak vystavit opravný daňový doklad ve FakturaOnline. Přečtěte si náš návod.
Je dobropis a opravný daňový doklad totéž?
V praxi ano. Dobropis je běžné označení, opravný daňový doklad je termín ze zákona o DPH. Plátce DPH by měl doklad označit jako opravný daňový doklad.
Může neplátce DPH vystavit opravný daňový doklad?
Ne. Neplátce opravuje fakturu běžným dokladem se zápornými položkami a poznámkou o stornu. Označení opravný daňový doklad nepoužívá.
Do kdy musí plátce opravný daňový doklad vystavit?
Do 15 dnů ode dne, kdy zjistil skutečnosti rozhodné pro opravu, například od uznání reklamace nebo vrácení zboží.
Jak stornovat celou fakturu?
Vystavíte opravný doklad na celou částku původní faktury (v mínusu). Původní fakturu nemažte, obě verze zůstávají v evidenci propojené.
Musí mít dobropis stejnou sazbu DPH jako původní faktura?
Ano. Pokud byla na faktuře sazba 21 %, i na opravném daňovém dokladu bude 21 %.
