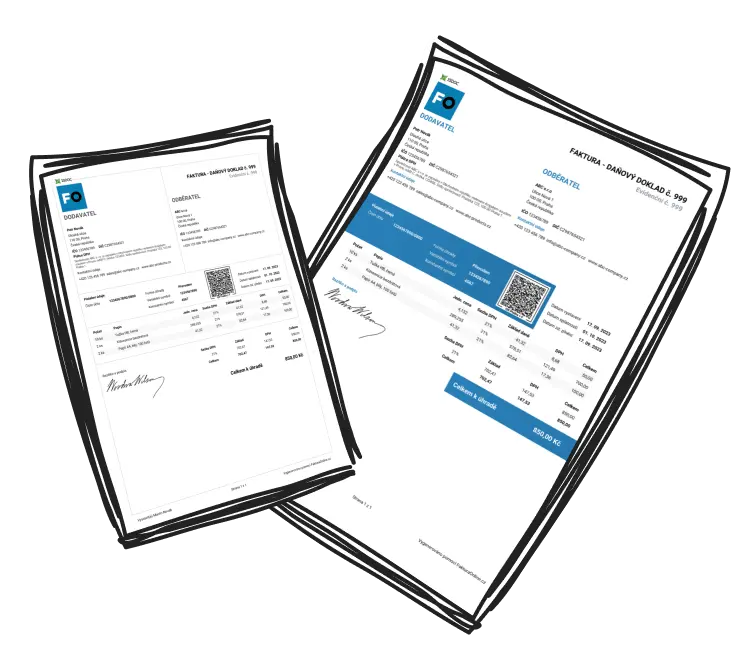
Přezkoušení účetních dokladů
Co je přezkoušení účetních dokladů
Přezkoušení je fáze oběhu účetního dokladu, ve které účetní jednotka ověří, zda doklad odpovídá skutečnosti a zda splňuje všechny zákonné náležitosti. Probíhá ještě před zaúčtováním a slouží jako pojistka proti chybám, podvodům i pozdějším komplikacím při daňové kontrole.
Podle zákona o účetnictví musí být každý účetní záznam průkazný. To znamená, že doklad musí věrně zachycovat realitu - a právě přezkoušení tuto průkaznost potvrzuje.
Přezkoušení se týká všech typů účetních dokladů: přijatých i vydaných faktur, pokladních dokladů, bankovních výpisů, výdejek, příjemek i interních dokladů.
Dvě roviny kontroly: věcná a formální správnost
Přezkoušení má dva pilíře. Každý kontroluje něco jiného a v praxi by je měli provádět různí lidé.
Věcná správnost
Věcná kontrola ověřuje, zda obsah dokladu odpovídá skutečnosti. Jinými slovy: stalo se to opravdu tak, jak doklad tvrdí? Co se kontroluje:
Zda zboží nebo služba byly skutečně dodány v uvedeném množství a kvalitě.
Zda cena odpovídá smlouvě, objednávce nebo ceníku.
Zda byly dodrženy dohodnuté podmínky (termín, místo dodání, sleva).
Zda dodavatel skutečně existuje a obchodní vztah je legitimní.

Věcnou správnost typicky potvrzuje osoba, která zboží nebo službu objednala nebo přijala - například vedoucí provozu, nákupčí nebo zaměstnanec, který fakturu věcně schvaluje.
Formální správnost
Formální kontrola se zaměřuje na to, zda doklad splňuje zákonné a interní formální náležitosti. Tady už nejde o obsah, ale o správnost dokladu jako takového. Co se kontroluje:
Všechny povinné náležitosti účetního dokladu (datum vystavení, datum uskutečnění zdanitelného plnění, identifikace dodavatele a odběratele, popis plnění, částka, podpis odpovědné osoby).
U faktur navíc DPH náležitosti, pokud je dodavatel plátcem.
Číselné správnosti - součty, výpočty DPH, zaokrouhlení.
Návaznost na další doklady (objednávka, dodací list, smlouva).
Oprávnění osob, které doklad vystavily nebo schválily.
Formální správnost obvykle ověřuje účetní nebo pracovník pověřený vedením účetnictví.
Oddělení věcné a formální kontroly mezi dvě osoby je důležité z hlediska vnitřního kontrolního systému. Snižuje riziko chyb i možnost zneužití.
Kdo odpovídá za přezkoušení
Odpovědnost za přezkoušení dokladů nese statutární orgán účetní jednotky - tedy jednatel s.r.o., představenstvo akciové společnosti nebo sám podnikatel u OSVČ. V praxi se ale konkrétní úkony delegují na zaměstnance nebo externí účetní. Doporučený postup:
Sestavit písemný oběh účetních dokladů jako vnitřní směrnici.
V něm jmenovitě určit osoby odpovědné za věcnou kontrolu (typicky podle středisek nebo typu dokladu).
Určit osoby odpovědné za formální kontrolu (účetní).
Stanovit lhůty pro jednotlivé kroky oběhu.
Zajistit, aby každá kontrola byla doložena podpisem nebo elektronickým schválením.

V malé s.r.o. s jedním jednatelem a externí účetní může oběh vypadat takto: faktura přijde e-mailem, jednatel ji zkontroluje věcně a přepošle účetní s pokynem k zaúčtování. Účetní provede formální kontrolu a zaúčtuje. Jednoduché, ale funguje - pokud je proces popsaný a dodržovaný.
Praktický postup přezkoušení krok za krokem
Nejčastější situace v praxi je kontrola přijaté faktury. Postup vypadá zhruba takto:
Přijetí dokladu - Doklad přijde poštou, e-mailem nebo přes datovou schránku. Zaeviduje se do knihy přijatých faktur.
Věcná kontrola - Odpovědný pracovník porovná fakturu s objednávkou, dodacím listem nebo smlouvou. Ověří, že plnění proběhlo a souhlasí.
Formální kontrola - Účetní zkontroluje všechny náležitosti, výpočty a oprávnění.
Schválení a zaúčtování - Po obou kontrolách se doklad zaúčtuje a zařadí k úhradě.
Archivace - Doklad se uloží v souladu se zákonem o účetnictví. Faktury se archivují obvykle 5 let, daňové doklady pro účely DPH 10 let.

Pokud doklad neprojde přezkoušením - třeba chybí náležitost nebo nesouhlasí množství - nesmí být zaúčtován. Doklad je nutné vrátit dodavateli k opravě nebo doplnit chybějící podklady.
Časté chyby při přezkoušení dokladů
V praxi se opakují stejné typy problémů:
Slučování věcné a formální kontroly do jedné osoby - typické u mikrofirem, oslabuje kontrolní systém.
Chybějící podpisy nebo schválení - bez dokladu o kontrole nelze prokázat, že proběhla.
Pozdní kontrola - doklad se zaúčtuje, aniž by ho někdo věcně schválil, problém se objeví až při ročním uzavírání.
Žádná interní směrnice - bez popsaného oběhu si každý dělá kontrolu po svém, vznikají nesrovnalosti.
Přehlížení drobných nesrovnalostí - desetihaléřové rozdíly v DPH, drobné chyby v IČO dodavatele.
Přezkoušení neznamená jen formální „proklikání". Pokud najdete chybu, je vaší povinností ji řešit. Ignorování chyb může vést k nesprávnému účetnictví a problémům při daňové kontrole.
Elektronické doklady a digitalizace oběhu
Stále více firem přechází na elektronický oběh dokladů. Faktury chodí v PDF nebo přes ISDOC, schvalují se elektronicky a archivují v cloudu. Pro účely zákona o účetnictví jsou elektronické doklady plně rovnocenné papírovým - pokud splňují požadavky na věrohodnost původu, neporušenost obsahu a čitelnost.
Elektronický oběh má výhody: rychlost, dohledatelnost, jasná audit trail (kdo, kdy a co schválil). Klade ale větší nároky na bezpečnost a popis procesu. I tady platí, že přezkoušení musí proběhnout - jen probíhá přes systém, ne přes razítka.
Bez ohledu na formu - papírovou nebo elektronickou - zůstává princip stejný: každý doklad musí projít věcnou i formální kontrolou, než ho zaúčtujete.
Nejčastější otázky:
1. Je přezkoušení účetních dokladů povinné ze zákona?
Přímo termín „přezkoušení" zákon o účetnictví nepoužívá, ale vyžaduje, aby účetní záznamy byly průkazné a správné. V praxi to bez přezkoušení dokladů nelze splnit. Proto se přezkoušení považuje za nezbytnou součást vedení účetnictví.
2. Musí věcnou a formální kontrolu provádět dva různí lidé?
Zákon to výslovně nevyžaduje, ale z hlediska vnitřního kontrolního systému je to silně doporučeno. U mikrofirem a OSVČ často dělá obě kontroly jedna osoba, u větších firem je oddělení standardem.
3. Co dělat, když najdu chybu na přijaté faktuře?
Doklad nezaúčtujte. Kontaktujte dodavatele, požádejte o opravný doklad nebo dobropis. Originál s chybou si ponechte jako podklad pro reklamaci.
4. Jak dlouho musím přezkoušené doklady archivovat?
Účetní doklady obecně 5 let od konce účetního období, kterého se týkají. Daňové doklady pro účely DPH 10 let. U mzdových dokladů se lhůty počítají v desítkách let.
Závěr:
Přezkoušení účetních dokladů není formalita, kterou je třeba „odbýt" před zaúčtováním. Je to klíčový krok, který chrání firmu před chybami, podvody i problémy při daňové kontrole. Když věcnou a formální kontrolu nastavíte správně - jasně rozdělené role, písemný oběh dokladů a důsledné dodržování - získáte účetnictví, kterému můžete věřit. Pro většinu firem stačí jednoduchý, ale popsaný proces: kdo kontroluje co, v jaké lhůtě a jak to dokládá. Ať už pracujete s papírovými, nebo elektronickými doklady, princip zůstává stejný - každý doklad musí projít oběma kontrolami, než se dostane do účetnictví.