Účetní osnova v praxi – jak sestavit účtový rozvrh
Definice účetní osnovy a její význam
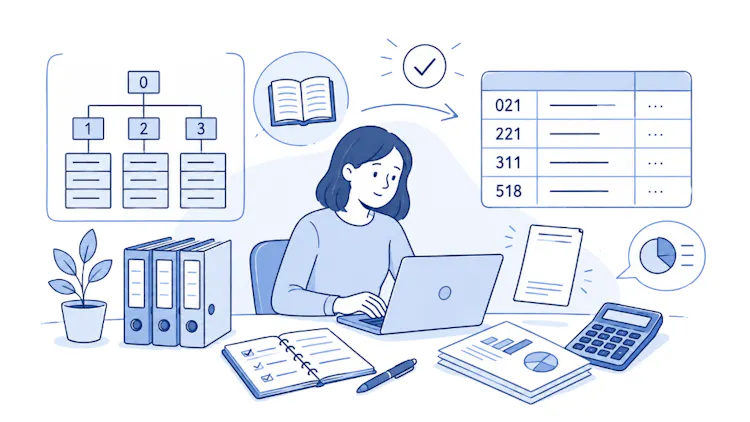
Účetní osnova, někdy označovaná jako účtová osnova, je závazný rámec pro vedení účetnictví podnikatelských subjektů. Její podoba vychází z a souvisí se zákonem o účetnictví. Firmy si podle ní sestavují vlastní účtový rozvrh, tedy přehled účtů, které budou při vedení účetnictví používat.
Osnova se člení na účtové třídy (0–9).
Třídy 0–7 se používají v rámci povinného účetnictví.
Třídy 8 a 9 slouží pro vnitropodnikové účetnictví.

Každá účtová třída zahrnuje účtové skupiny a konkrétní syntetické účty, které lze dále podrobně členit na analytické účty. Ty umožňují detailnější sledování účetních operací – například účet Pokladna (211) lze rozdělit na analytické účty pro jednotlivé měny.
Struktura účetní osnovy
Účetní osnova je rozdělena do účtových tříd 0 až 9. Každá z nich se dále člení na účtové skupiny a konkrétní syntetické účty.
První číslice určuje účtovou třídu.
Druhá číslice označuje účtovou skupinu.
Třetí číslice pak konkrétní účet.
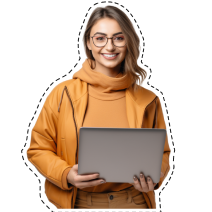
Například účet 321 – Závazky z obchodních vztahů spadá do účtové třídy 3 (Zúčtovací vztahy), účtové skupiny 32 (Závazky) a představuje syntetický účet závazků vůči dodavatelům.
Rozdělení účtů a jejich funkce
Účetní osnova obsahuje také informace o tom, zda je účet:
Aktivní - Sleduje majetek podniku – to, co firma vlastní nebo má k dispozici.
Pasivní - Zobrazuje zdroje financování majetku, tedy závazky nebo vlastní kapitál.
Rozvahový, výsledkový či závěrkový.
Rozdíl:
Rozvahové účty zachycují stav majetku a závazků, zatímco výsledkové účty zaznamenávají náklady a výnosy.
Praktické využití a doporučení
Správná práce s účetní osnovou je nezbytná nejen pro zákonnou správnost, ale i pro strategické řízení firmy. Díky vhodnému analytickému členění můžete sledovat náklady a výnosy podle jednotlivých projektů, poboček či zakázek.

Ne všechny účty v osnově musí vaše firma využívat. Chybný výběr účtu může vést k nesprávnému vykázání účetní operace a následným problémům při kontrole finančním úřadem.
Osnova pro podnikatele – vzor
Standardní účetní osnova zahrnuje mnoho účtů. V praxi však firma využívá pouze vybrané, které odpovídají jejím činnostem.
Příklad ze třídy 0 – dlouhodobý majetek:
012 – Nehmotné výsledky výzkumu a vývoje (aktivní, rozvahový účet);
021 – Stavby (aktivní, rozvahový účet);
073 – Oprávky k softwaru (pasivní, rozvahový účet).

Pokud vaše firma zakoupí nový software, použije účet 013 – Software. Následné odpisy se účtují na účet 073 – Oprávky k softwaru.
Závěr
Účetní osnova je základní oporou účetního systému každého podnikatele. Ať už ji využíváte v účetním programu, nebo mimo něj, její správné nastavení a pochopení výrazně usnadní orientaci v účetnictví a přispěje k přesnému finančnímu řízení firmy.
