Životní pojištění pro podnikatele: Co řešit a kolik to stojí
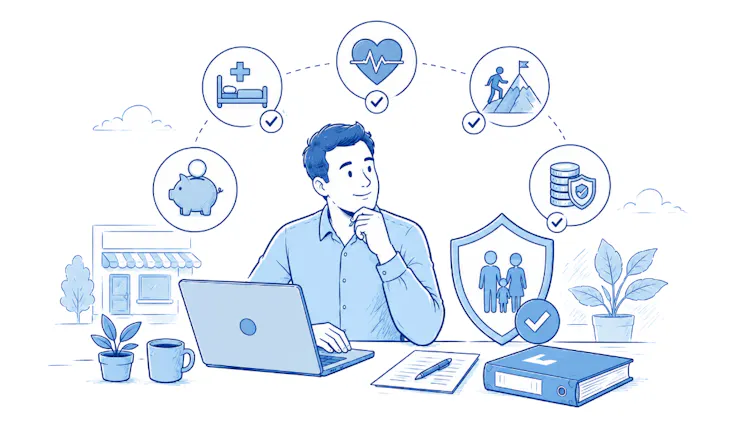
Proč je životní pojištění pro podnikatele výhodný
Zaměstnanec má za zády systém. Při dlouhodobé pracovní neschopnosti mu od 15. dne nemoci platí dávky stát, do té doby zaměstnavatel. Má nárok na placenou dovolenou, často firemní benefity včetně pojištění hrazeného zaměstnavatelem.
OSVČ tohle všechno řeší sama. Pokud platí jen minimální zálohy na nemocenské pojištění (a velká část OSVČ se k němu vůbec dobrovolně nepřihlašuje), nemocenská dávka při dlouhodobé neschopnosti je často nižší než běžné měsíční výdaje domácnosti. Při úrazu, který vás vyřadí na půl roku, můžete přijít nejen o příjem, ale i o klienty.
Pro OSVČ je nejcennější součástí životního pojištění obvykle ne pojištění smrti, ale pojištění invalidity a dlouhodobé pracovní neschopnosti. Tyhle dvě věci totiž ohrožují vaše podnikání nejvíc.
Co konkrétně řeší životní pojištění pro podnikatele
Moderní životní pojištění je modulární - z balíčku rizik si vyberete jen ta, která potřebujete. Pro OSVČ obvykle dává smysl kombinace:
Smrt z jakýchkoli příčin - ochrana rodiny, pokud máte hypotéku, děti nebo závazky vůči firmě.
Invalidita (zpravidla 2. a 3. stupně) - jednorázové plnění nebo doživotní renta.
Závažná onemocnění - rakovina, infarkt, mrtvice, transplantace, ochrnutí.
Pracovní neschopnost - denní dávka od určitého dne neschopenky.
Trvalé následky úrazu - plnění podle procenta trvalých následků.
Hospitalizace - denní dávka při pobytu v nemocnici.
Tři základní typy životního pojištění
Rizikové životní pojištění
Nejjednodušší a pro většinu podnikatelů nejvýhodnější varianta. Platíte pojistné a jste pojištění proti vybraným rizikům. Žádná spořicí ani investiční složka - celá platba jde na krytí rizik.

Výhodou je vysoké pojistné krytí za relativně nízkou cenu. Nevýhodou (kterou mnoho lidí mylně bere jako nevýhodu) je, že pokud se nic nestane, peníze zpátky nedostanete - stejně jako u pojištění auta nebo bytu.
Kapitálové životní pojištění
Kombinuje pojistnou ochranu se zaručeným zhodnocením. Část pojistného jde na krytí rizik, část na spoření s garantovaným technickým úrokem. Na konci pojištění dostanete naspořenou částku.
V současných ekonomických podmínkách bývá zhodnocení velmi nízké - často nedohání ani inflaci. Většina finančních poradců dnes kapitálové pojištění samostatně nedoporučuje.
Investiční životní pojištění
Místo garantovaného úroku investuje pojišťovna část pojistného do podílových fondů podle vašeho výběru. Potenciál výnosu je vyšší než u kapitálového, ale nesete investiční riziko.

Investiční složku v životním pojištění zvažujte opatrně. Poplatkové struktury bývají vyšší než u přímého investování do fondů nebo ETF. Pro většinu OSVČ je čistší řešení rizikové pojištění + samostatné investování.
Kolik životní pojištění pro OSVČ stojí
Cena se odvíjí od několika faktorů:
Věk při sjednání - čím dřív, tím levněji (a s lepším zdravotním stavem).
Zdravotní stav - některá onemocnění zvyšují pojistné nebo vedou k výlukám.
Rizika a pojistné částky - vyšší krytí znamená vyšší pojistné.
Profese - řemeslníci, řidiči nebo stavebáři platí víc než programátoři.
Délka pojištění - kratší smlouva = vyšší roční pojistné.
Kuřáctví - kuřáci platí výrazně víc.

Daňové zvýhodnění životního pojištění
Životní pojištění může snížit daňový základ - ale jen za splnění poměrně přísných podmínek. OSVČ si může od daňového základu odečíst zaplacené pojistné na soukromé životní pojištění až do stanoveného ročního limitu, který je v současnosti společný s příspěvky na doplňkové penzijní spoření a další produkty spoření na stáří. Aby šlo pojistné odečíst, musí být splněno především:
pojistná smlouva je sjednána minimálně na 10 let;
výplata pojistného plnění je sjednána nejdříve v roce, kdy pojistníkovi bude 60 let;
v případě smlouvy s investiční nebo spořicí složkou nesmí být průběžně vybíráno (jinak hrozí dodanění).
Aktuální výši ročního daňového limitu pro produkty spoření na stáří včetně životního pojištění si pro dané zdaňovací období ověřte u svého účetního nebo na stránkách Finanční správy - limity se v posledních letech několikrát měnily.
Důležité je, že rizikové životní pojištění bez spořicí nebo investiční složky daňové zvýhodnění zpravidla nesplňuje - protože nemá charakter spoření na stáří. Pokud daňová úspora hraje při výběru pojištění zásadní roli, musíte si vybrat smlouvu, která podmínkám vyhovuje.
Daňovou úsporu nepřeceňujte. U běžných příjmů OSVČ jde řádově o jednotky tisíc korun ročně. Vybírat životní pojištění hlavně kvůli daňovému odpočtu obvykle nedává smysl - primárním kritériem má být kvalita pojistné ochrany, ne výše odpočtu.
Na co si dát pozor při výběru
Pojistné částky musí odpovídat realitě. Pojistka na invaliditu ve výši 200 000 Kč vám při skutečné invaliditě nepomůže. Doporučení je pokrýt minimálně roční až tříletý čistý příjem domácnosti pro každé hlavní riziko.
Výluky a čekací doby. Každá smlouva má seznam situací, kdy pojišťovna neplní (například při sebevraždě v prvních dvou letech, při určitých sportech, při onemocněních, která jste měli před sjednáním). Smlouvu si přečtěte celou.
Definice invalidity. Některé pojišťovny plní jen při invaliditě 3. stupně, jiné už od 2. stupně. Rozdíl ve výplatě může být statisíce.
Možnost úprav v čase. Životní situace se mění - narodí se dítě, vezmete si hypotéku, prodáte firmu. Smlouva by měla umožnit krytí časem upravit bez nutnosti nového lékařského dotazníku.
Kdy životní pojištění sjednat
Obecně platí pravidlo: čím dřív, tím líp. Mladý a zdravý člověk dostane lepší podmínky a může si rizika nasmlouvat bez výluk. S věkem roste pojistné a často přibývají zdravotní omezení, která pojišťovny zohledňují. Konkrétní okamžiky, kdy o životní pojištění začít vážně přemýšlet:
začátek podnikání na hlavní činnost (zmizí ochrana ze zaměstnání);
vznik závazku, který by rodinu finančně poškodil (hypotéka, dětí);
pokud podnikání závisí na vaší schopnosti pracovat (kreativní profese, řemeslo, jednočlenné s. r. o.).
Nejčastější otázky:
1. Liší se životní pojištění pro OSVČ od pojištění pro zaměstnance?
Samotný pojistný produkt obvykle ne. Liší se ale nastavení - OSVČ potřebuje silnější krytí pracovní neschopnosti a invalidity, protože nemá zázemí zaměstnavatele.
2. Mám ke smlouvě přidat investiční složku?
Pro většinu lidí je výhodnější oddělit pojištění a investice. Rizikové pojištění + samostatné investování (například do ETF) bývá levnější a flexibilnější než investiční životní pojištění.
3. Co když přestanu podnikat a stanu se zaměstnancem?
Smlouva pokračuje dál. Doporučujeme po každé větší životní změně projít s pojišťovacím poradcem nastavení rizik - některá můžete snížit, jiná naopak posílit.
4. Můžu pojistné z životního pojištění zahrnout do nákladů podnikání?
Ne. Pojistné na soukromé životní pojištění je osobní výdaj, ne daňově uznatelný náklad podnikání. Lze ho uplatnit jen jako odečitatelnou položku od základu daně, pokud smlouva splňuje zákonné podmínky.
Závěr:
Když si jako OSVČ platíte pojištění odpovědnosti, pojištění majetku nebo havarijku na firemní auto, chráníte tím nástroje a věci, které potřebujete k podnikání. Životní pojištění chrání úplně stejnou věc - jen z trochu jiné strany. Chrání vás samotné, protože vy jste ve většině případů ten nejdůležitější „nástroj" celé firmy. Pravidlo na závěr je jednoduché: začněte rizikovým pojištěním s důrazem na invaliditu a dlouhodobou pracovní neschopnost, pojistné částky nastavte realisticky podle vašich příjmů a závazků, a smlouvu si po větších životních změnách (svatba, dítě, hypotéka, nákup firmy) projděte znovu. Daňové zvýhodnění berte jako bonus, ne jako důvod ke sjednání.
