Pojištění majetku pro podnikání: Co všechno si pojistit
Proč pojištění majetku pro podnikání řešit
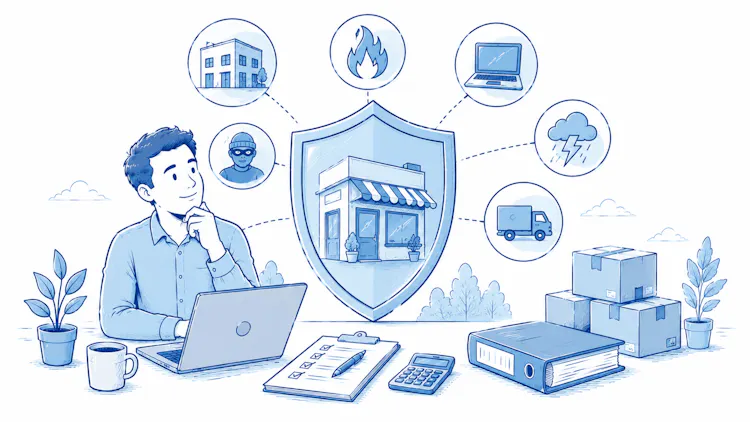
Soukromé pojištění domácnosti se na firemní majetek nevztahuje. Pokud máte v bytě kancelář a notebook, který využíváte výhradně pro podnikání, pojišťovna při škodě plnění odmítne - nebo ho zkrátí. Proto je oddělené pojištění pro podnikání zásadní hned ze tří důvodů:
Ochrana investic - vybavení, zboží, zásoby a technika představují kapitál, který nelze ze dne na den nahradit.
Krytí odpovědnosti - pokud způsobíte škodu klientovi, dodavateli nebo třetí osobě, hradíte ji ze svého.
Kontinuita podnikání - některé pojistky kryjí i ušlý zisk během doby, kdy nemůžete podnikat.
Pojištění majetku pro podnikání si v daňové evidenci nebo účetnictví uplatníte jako daňově uznatelný náklad. Snižuje tedy základ daně z příjmů.
Co všechno si jako podnikatel pojistit
Pojištění se obvykle skládá z více modulů, které lze kombinovat podle typu podnikání. Některé jsou nutností pro každého, jiné dávají smysl jen v konkrétních oborech.
Pojištění nemovitosti
Kryje budovy a stavby, ve kterých podnikáte - provozovny, sklady, kanceláře, výrobní haly. Pojistit lze vlastní nemovitost, ale i pronajatou (pokud jste za její stav podle smlouvy odpovědní). Základní rizika obvykle zahrnují:
požár, výbuch, úder blesku;
vichřice, krupobití, povodeň a záplavu;
vodovodní škody (prasklé potrubí, vytopení);
vandalismus a krádež vloupáním.

Povodeň a záplava bývají často ve výlukách nebo se připojišťují zvlášť. Pokud podnikáte v záplavové oblasti, vždy si pojistitelnost ověřte ještě před uzavřením smlouvy - některé pojišťovny rizikové lokality vůbec nepojistí.
Pojištění movitého majetku a vybavení
Sem patří všechno, co máte v provozovně - od stolů a regálů přes pokladny, počítače, výrobní stroje až po zásoby zboží a materiálu. U movitého majetku se vyplatí rozlišit:
Vlastní vybavení - to, co máte v účetnictví jako majetek firmy.
Cizí věci převzaté - věci klientů, které máte v opravě nebo úschově (typicky u servisů, čistíren, autodílen).
Zásoby - zboží určené k prodeji nebo materiál ve výrobě.
Pojistit lze i elektroniku proti vlastnímu zavinění - třeba spadlý notebook, polité klávesnice nebo přepětí v síti. Tomuto modulu se říká pojištění elektroniky a kryje rizika, na která se standardní pojištění nevztahuje.

Pojištění odpovědnosti za škodu
Někdy se mu říká „profesní pojištění" nebo „pojištění proti regresu". Kryje škody, které jako podnikatel způsobíte třetí osobě - zákazníkovi, klientovi, dodavateli nebo komukoli jinému. Typicky:
způsobená věcná škoda (při montáži poškodíte zákazníkovi dveře).
újma na zdraví (zákazník uklouzne ve vašem obchodě).
finanční škoda způsobená vadnou službou nebo radou (typicky u IT firem, účetních, advokátů).
Některé profese mají pojištění odpovědnosti povinné ze zákona - například advokáti, daňoví poradci, lékaři, autorizovaní inženýři nebo realitní makléři. Pro ostatní jde o dobrovolné, ale silně doporučované krytí.
Při uzavírání pojištění odpovědnosti dejte pozor na limit plnění a územní platnost. Standardní limity 1–5 milionů Kč nemusí stačit u profesí, kde i jedna chyba způsobí škodu v desítkách milionů (IT, projektanti, daňoví poradci).
Pojištění přerušení provozu
Kryje ušlý zisk a fixní náklady (nájem, mzdy, leasing) v období, kdy nemůžete kvůli pojistné události podnikat. Bývá navázané na pojištění majetku - pokud vyhoří provozovna, kryje vám pojišťovna nejen rekonstrukci, ale i příjmy, které byste za dobu uzavření vydělali.
Pro malé OSVČ nebývá kritické. U výrobních firem, restaurací nebo provozů s drahým vybavením jde o zásadní položku - náhrada za tříměsíční přerušení provozu může převýšit hodnotu samotného majetku.
Pojištění vozidel
Pokud používáte k podnikání auto, dodávku nebo nákladní vozidlo, řešíte:
Povinné ručení - krytí škody způsobené třetí osobě, ze zákona povinné.
Havarijní pojištění - krytí škody na vlastním vozidle.
Doplňková pojištění - sklo, zavazadla, úraz posádky, asistenční služby.

Pokud jste OSVČ a auto máte v obchodním majetku, je výhodné mít sjednané podnikatelské pojistné smlouvy - daňová uznatelnost pojistného je u podnikatelských vozidel automaticky vyšší než u soukromých.
Specializovaná pojištění
Některé obory mají vlastní typy pojistek, které stojí za zvážení:
Pojištění kybernetických rizik - kryje škody z hackerských útoků, úniku dat, ransomware.
Pojištění přepravy - zboží během dopravy (důležité pro e-shopy a dovozce).
Pojištění strojů - pro výrobní podniky, kryje strojní poruchy.
Pojištění právní ochrany - náklady na advokáta při soudních sporech.
Pojištění pohledávek - krytí nezaplacených faktur.
Jak vybrat pojištění majetku pro podnikání
Při výběru je důležité řešit tři věci: rozsah krytí, výši pojistné částky a výluky.
Rozsah krytí by měl odpovídat tomu, co skutečně potřebujete. Často je výhodnější komplexní balíček (tzv. all risk pojištění) než kombinace jednotlivých modulů - kryje všechna rizika, která nejsou výslovně vyloučená.
Pojistná částka by měla odpovídat reálné hodnotě majetku. Podpojištění (uvedete nižší hodnotu, než kolik majetek skutečně stojí) vede k tomu, že pojišťovna při škodě úměrně sníží plnění. Naopak nadpojištění zbytečně zvyšuje pojistné.
Výluky jsou situace, kdy pojišťovna neplní. Čtěte je pečlivě - typicky jde o hrubou nedbalost, úmyslné jednání, nezabezpečené prostory (například otevřené dveře přes noc) nebo nedodržení technických norem.
Pojistná částka by měla vycházet z aktuální reprodukční hodnoty majetku - tedy z toho, kolik by stálo pořízení nového stejného vybavení dnes, ne z účetní zůstatkové ceny.
Kolik pojištění majetku pro podnikání stojí
Cena pojištění závisí na oboru podnikání, hodnotě pojišťovaného majetku, lokalitě a zvolených rizicích. Drobní podnikatelé bez provozovny si vystačí s pojištěním odpovědnosti za nižší tisíce korun ročně. Restaurace, výrobní podnik nebo e-shop se sklady se naopak dostávají na desítky tisíc ročně.
Než uzavřete smlouvu, porovnejte minimálně 3 nabídky - buď přímo u pojišťoven, nebo přes nezávislého makléře. Rozdíly v ceně i krytí mezi pojišťovnami bývají i ve stovkách procent při stejných rizicích.
Co dělat, když nastane škoda
V momentě, kdy dojde k pojistné události, hraje roli rychlost a dokumentace:
Zabezpečte místo - zamezte dalšímu vzniku škody (zavřete vodu, hasebte oheň).
Volejte tísňové linky - pokud je potřeba (policie u krádeže, hasiči u požáru).
Fotodokumentace - vyfoťte vše, co bylo poškozené, ještě než cokoliv uklidíte.
Nahlaste škodu pojišťovně - ideálně do 24 hodin, většinou online nebo telefonicky.
Uschovejte doklady - faktury, paragony, smlouvy, znalecké posudky.
Než pojišťovna dorazí na prohlídku, nic neopravujte ani neuklízejte (pokud to bezpečnostní situace dovolí). Likvidace stavu před prohlídkou bývá důvodem ke snížení nebo odmítnutí plnění.
Nejčastější otázky:
1. Je pojištění majetku pro podnikání povinné?
Obecně ne - povinné je jen u některých profesí pojištění odpovědnosti (advokáti, daňoví poradci, lékaři a další). Pojištění majetku, vozidel nebo přerušení provozu je dobrovolné, ale silně doporučované.
2. Lze pojištění majetku pro podnikání uplatnit v daních?
Ano, pojistné je daňově uznatelný náklad - snižuje základ daně z příjmů. Platí to pro OSVČ vedoucí daňovou evidenci, podvojné účetnictví i pro právnické osoby. Při paušálu nelze tyto náklady uplatnit samostatně.
3. Co dělat, když pojišťovna odmítne plnit?
Nejprve si vyžádejte písemné zdůvodnění. Pokud s ním nesouhlasíte, můžete podat reklamaci přímo u pojišťovny, případně se obrátit na finančního arbitra (pro spory do 1 milionu Kč), Českou národní banku jako dohledový orgán nebo na soud.
4. Jak často aktualizovat pojistnou smlouvu?
Minimálně jednou ročně při výročí smlouvy. Aktualizovat je potřeba vždy, když dojde k podstatné změně - koupíte nové vybavení, otevřete další provozovnu, přijmete zaměstnance nebo rozšíříte činnost o nové obory.
Závěr:
Náklady na pojištění tvoří většinou zlomek toho, co by stálo nahradit vyhořelou provozovnu, soudní spor s klientem nebo měsíční výpadek příjmů po havárii. Klíčové je nezvolit pojistku podle nejnižší ceny, ale podle reálných rizik konkrétního podnikání - jiné má e-shop, jiné kavárna, jiné IT konzultant. Vyplatí se jednou ročně projít smlouvu s makléřem nebo přímo u pojišťovny, zkontrolovat pojistné částky a doplnit krytí, pokud podnikání mezitím vyrostlo. Pojištění totiž funguje jen tehdy, když odpovídá tomu, co a v jakém rozsahu skutečně chráníte.