Pojištění přerušení provozu: pro koho má smysl a co kryje
Co je pojištění přerušení provozu
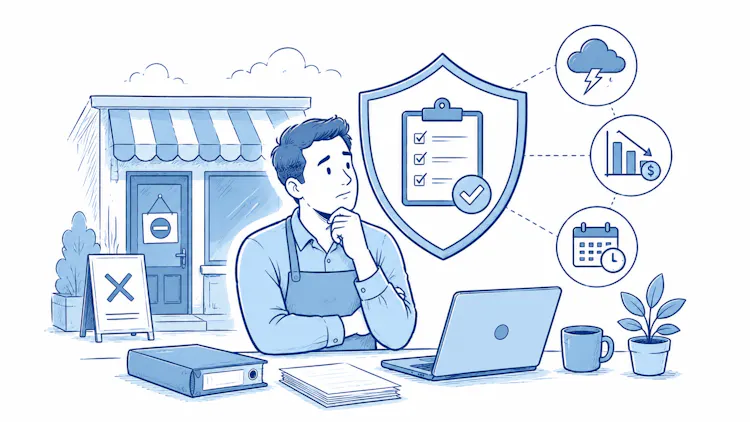
Pojištění přerušení provozu, někdy označované jako šomážní pojištění, je doplňkové pojištění, které se uzavírá společně s majetkovým pojištěním podniku. Kryje finanční ztráty, které firmě vzniknou v době, kdy nemůže fungovat kvůli pojistné události na svém majetku.
Hlavní rozdíl oproti běžnému pojištění majetku je jednoduchý: majetkové pojištění zaplatí opravu nebo náhradu poškozené věci, ale neřeší, že mezitím nemůžete vyrábět, prodávat ani vařit. Pojištění přerušení provozu naopak řeší právě tyto „neviditelné" ztráty - ušlý zisk a náklady, které musíte platit i během přerušení.
Pojištění přerušení provozu se vždy vztahuje k tzv. věcné škodě. Pokud se vám propadne tržba kvůli ekonomické krizi, ztrátě klíčového klienta nebo pandemii bez fyzického poškození majetku, standardní pojistka přerušení provozu se nepoužije.
Pro koho má smysl
Pojištění přerušení provozu se vyplatí především podnikatelům, jejichž podnikání závisí na konkrétním místě, zařízení nebo provozovně. Patří sem zejména:
Provozovny a obchody - kavárny, restaurace, fitness centra, kadeřnictví, prodejny. Když musí zavřít, tržby okamžitě padají na nulu.
Výrobní firmy - pokud stojí výrobní linka, nelze plnit zakázky a vznikají smluvní pokuty i ztráta klientů.
Gastro provozy - kombinace zničených zásob, drahého vybavení a fixních nákladů (nájem, mzdy) dělá z gastra jeden z nejcitlivějších sektorů.
Hotely a ubytovací zařízení - uzavření v sezóně může znamenat propad zisku za celý rok.
Skladovací a logistické provozy - výpadek skladu zastaví dodávky a vede k pokutám od odběratelů.
Naopak pro čistě digitální podnikatele, kteří mohou pracovat odkudkoli (programátoři, copywriteři, konzultanti), bývá tato pojistka méně důležitá. Hodit se jim může spíš pojištění odpovědnosti nebo kybernetické pojištění.

Restaurace v centru města má měsíční tržby 600 000 Kč a fixní náklady (nájem, mzdy, leasingy) 350 000 Kč. Po požáru kuchyně je provoz tři měsíce mimo. Bez pojištění přerušení provozu majitel přijde o zisk a zároveň musí třikrát zaplatit fixní náklady - celková ztráta přesáhne 1 milion korun.
Co pojištění přerušení provozu kryje
Konkrétní rozsah krytí se liší podle pojišťovny a sjednané smlouvy, ale obecně se hradí tři hlavní složky:
Ušlý zisk - Pojišťovna nahradí zisk, který by firma vydělala, kdyby k přerušení nedošlo. Vypočítává se obvykle z účetních výsledků za předchozí období - typicky uplynulých 12 měsíců.
Fixní náklady - Sem patří náklady, které firma musí platit, i když nefunguje. Typicky nájem, mzdy zaměstnanců, leasingové splátky, energie nebo úroky z úvěrů. Tyto položky se proplatí, i když nepřinášejí žádné výnosy.
Vícenáklady na obnovení provozu - Pojištění hradí i náklady na rychlejší rozjezd - třeba pronájem náhradních prostor, zapůjčení strojů nebo přesčasy zaměstnanců potřebné k dohnání zakázek.
Příčiny, které pojištění obvykle kryje
Pojistné plnění se obvykle uplatní u stejných příčin jako u základního majetkového pojištění:
požár, výbuch, úder blesku;
vodovodní škody a povodně (pokud je riziko povodně sjednáno);
vichřice, krupobití, tíha sněhu;
pád stromu nebo jiného předmětu;
vandalismus a krádež s poškozením majetku.

Pozor na výluky. Většina pojišťoven nehradí přerušení způsobené pandemií, výpadkem elektřiny mimo provozovnu, kybernetickým útokem nebo přerušením dodávek od dodavatelů. Vždy si pečlivě přečtěte, co konkrétní smlouva vylučuje.
Jak se počítá pojistné plnění
Výše plnění závisí na třech faktorech: pojistná částka, doba ručení a spoluúčast.
Pojistná částka je maximální částka, kterou pojišťovna vyplatí. Stanovuje se zpravidla podle ročního hrubého zisku a fixních nákladů firmy. Podhodnocení vede k podpojištění a krácení plnění - pojišťovna pak vyplatí jen poměrnou část škody.
Doba ručení určuje, jak dlouho po vzniku škody pojišťovna plnění poskytuje. Obvyklé jsou doby 6, 12, 18 nebo 24 měsíců. Pro výrobní firmy, kde obnova trvá déle, se doporučuje minimálně 12 měsíců.
Spoluúčast se sjednává buď v korunách (např. 10 000 Kč), nebo jako časová spoluúčast - tedy několik dní, za které pojišťovna neplní (obvykle 2–7 dní).
Při sjednávání si nechte spočítat tzv. limit hrubého zisku - součet ročního zisku a fixních nákladů. Tato částka by měla odpovídat pojistné částce. Mnoho podnikatelů ji podceňuje a v případě škody narazí na krácení plnění.
Kombinace s jinými pojištěními
Pojištění přerušení provozu se v praxi téměř nikdy nesjednává samostatně. Pojišťovny ho nabízejí jako doplněk k:
pojištění majetku podnikatelů - základní pojistka kryjící budovy, zařízení a zásoby
pojištění odpovědnosti za škodu - kryje škody způsobené třetím osobám
pojištění strojů a elektroniky - pro výrobní firmy a provozy s drahou technikou
Smysl dává také kombinace s kybernetickým pojištěním, pokud podnikání závisí na IT systémech. Některé moderní produkty navíc nabízejí rozšíření na přerušení provozu způsobené výpadkem dodavatele (tzv. contingent business interruption), což ocení především firmy s úzkou dodavatelskou síti.
Optimální pojistná ochrana podnikání se skládá ze tří pilířů: pojištění majetku, pojištění odpovědnosti a pojištění přerušení provozu. Bez třetího pilíře může firma v krizi finančně zkolabovat, i když má majetek pojištěný.
Kdy se pojištění vyplatí
Obecné pravidlo zní: čím vyšší fixní náklady a čím závislejší podnikání na konkrétním místě nebo zařízení, tím větší smysl má. Pro mikropodnikatele s nízkými fixními náklady a flexibilním provozem může být zbytečné. Pro restauraci, výrobnu nebo hotel je naopak prakticky nutností.
Před uzavřením se vyplatí spočítat dvě věci: kolik by firma ztratila za měsíc úplného přerušení a jak dlouho by trvalo obnovit plný provoz. Pokud vychází ztráta v řádu stovek tisíc nebo milionů, pojištění přerušení provozu má jednoznačně smysl.
Nejčastější otázky:
1. Zaplatí pojištění přerušení provozu i mzdy zaměstnanců?
Ano, mzdy zaměstnanců jsou typickou součástí fixních nákladů, které pojištění kryje. Vyplatí se to firmám, které si nechtějí během přerušení rozpustit tým a po obnovení provozu znovu nabírat lidi.
2. Vztahuje se pojištění i na pandemie a karantény?
Ve standardní podobě nikoli. Většina pojišťoven pandemie a obecně epidemiologická opatření výslovně vylučuje. Některé pojišťovny nabízejí speciální produkty proti přerušení provozu z infekčních onemocnění, ale za příplatek a s omezeným krytím.
3. Jak dlouho trvá vyřízení pojistné události?
Doba se liší podle složitosti případu. U jednoduchých škod (drobný požár, lokální vodovodní škoda) jde o týdny. U rozsáhlých škod ve výrobě může vyřízení trvat několik měsíců, protože pojišťovna potřebuje doložit ušlý zisk z účetních výkazů.
4. Lze pojištění přerušení provozu uplatnit i při výpadku dodavatele?
Ve standardní pojistce ne - vztahuje se pouze na věcné škody na vlastním majetku pojištěného. Existuje však rozšíření zvané contingent business interruption, které lze sjednat samostatně a kryje škody způsobené přerušením dodávek od klíčových dodavatelů.
Závěr:
Pojištění přerušení provozu není pro každého - pro digitálního freelancera bez fyzické provozovny nemá smysl. Pro restauraci, výrobní halu, hotel nebo prodejnu však patří mezi pojistky, jejichž absence může v krizovém scénáři rozhodnout o dalším osudu firmy. Samotná oprava poškozené budovy nebo nákup nového zařízení totiž neřeší to nejdražší: měsíce nebo roky, kdy firma nevydělává, ale fixní náklady běží dál. Před uzavřením si projděte čtyři věci: spočítejte si roční hrubý zisk a fixní náklady (to je orientační pojistná částka), nastavte realistickou dobu ručení podle toho, jak dlouho trvá obnovit váš provoz, pečlivě si projděte výluky a sladěte tuto pojistku s majetkovým pojištěním a pojištěním odpovědnosti.
