Vyřazení majetku
Co je vyřazení majetku a kdy k němu dochází
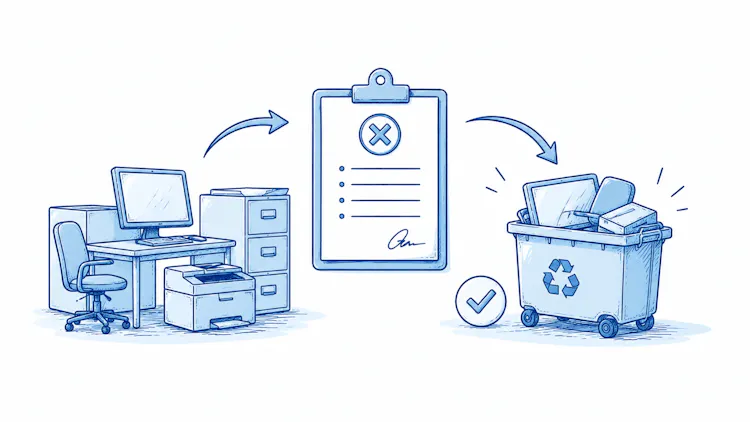
Vyřazení majetku znamená, že ho natrvalo odstraníte ze své evidence nebo účetnictví. Nejčastěji se s ním setkáte při prodeji, likvidaci, darování nebo při škodě a ztrátě. Každý z těchto důvodů má svá specifická pravidla – a ta je potřeba dodržet. Důvody pro vyřazení majetku jsou tedy tyto:
prodej majetku;
likvidace (fyzické zničení, předání do sběrného dvora);
darování;
manko nebo škoda (krádež, poškození);
přeřazení do osobního užívání;
vklad do obchodní korporace.

Vyplatí se vyřadit majetek k 31. prosinci. Pokud vyřadíte majetek v průběhu roku, máte nárok jen na poloviční daňový odpis. Při vyřazení k poslednímu dni zdaňovacího období uplatníte celý roční odpis.
Vyřazení majetku v daňové evidenci
Vedete-li daňovou evidenci (typicky jako OSVČ), zapíšete den vyřazení přímo do karty majetku. Od tohoto okamžiku se majetek v evidenci již neobjevuje.

Klíčovou otázkou je, jak velká část nákladů je daňově uznatelná. To závisí na důvodu vyřazení.
Prodej majetku v daňové evidenci
Příjem z prodeje se zdaňuje. Pokud ještě není majetek zcela odepsán, zůstatková cena se stane daňovým výdajem a sníží základ daně. Máte také nárok na uplatnění polovičního ročního daňového odpisu za rok, kdy k prodeji došlo.

Máte služební auto za 500 000 Kč, které odepisujete 6 let. Po čtyřech letech ho prodáte za 150 000 Kč. Příjem z prodeje (150 000 Kč) zdaníte. Zbývající zůstatkovou cenu a poloviční odpis roku prodeje si naopak uplatníte jako daňový výdaj.
Likvidace majetku v daňové evidenci
Při likvidaci – například odevzdáním starého počítače do sběrného dvora – je zůstatková cena daňovým výdajem. Doporučuje se uchovávat doklad o způsobu likvidace (potvrzení ze sběrného dvora apod.), aby bylo možné náklad správci daně prokázat.
Darování majetku v daňové evidenci
Při darování je situace přísnější. Zůstatková cena darovaného majetku není daňově uznatelným výdajem. Lze sice uplatnit poloviční daňový odpis za rok darování, ale zůstatková cena jako taková do nákladů nevstupuje. Výjimkou jsou situace, kdy dar splňuje podmínky pro uplatnění jako položka snižující základ daně.
Škoda a manko v daňové evidenci
Pokud byl majetek odcizen nebo poškozen neopravitelně, jde o vyřazení z důvodu škody. Zůstatková cena je daňovým výdajem jen do výše přijatého pojistného plnění. Nezasahuje-li pojistné vůbec, záleží na tom, zda jde o škodu způsobenou živelní pohromou nebo třetí osobou – v takových případech může být zůstatková cena daňovým výdajem v plné výši.

Při krádeži nebo poničení majetku si vždy vyžádejte policejní protokol nebo jiný doklad. Bez průkazného dokladu riskujete, že finanční správa zůstatkovou cenu jako daňový výdaj neuzná.
Vyřazení majetku v podvojném účetnictví
V podvojném účetnictví je postup složitější – pracuje se zde jak s účetními, tak s daňovými odpisy a vyřazení se musí správně zaúčtovat.
Prodej dlouhodobého majetku v účetnictví
Prodejní cena je zdanitelným výnosem a zaúčtuje se na účet 641 (Tržby z prodeje dlouhodobého majetku). Plátce DPH odvádí daň z prodeje i tehdy, pokud si DPH na vstupu při pořízení neuplatnil. Daňová zůstatková cena odpisovaného majetku je přitom daňovým nákladem bez omezení – a to i v případě, kdy je vyšší než prodejní cena.
Likvidace dlouhodobého majetku v účetnictví
Účetní zůstatková cena likvidovaného majetku se účtuje na účet 551 (Odpisy dlouhodobého nehmotného a hmotného majetku). I při likvidaci platí, že je vhodné zvolit prokazatelný způsob – například předání do sběrného dvora s potvrzením.
Firma eviduje počítač na účtu 022 v pořizovací ceně 50 000 Kč. Počítač je plně odepsán a firma ho předá k likvidaci do sběrného dvora. Stačí zaúčtovat vyřazení z majetkové evidence. Pokud by zůstatková cena činila 20 000 Kč (s polovičním odpisem 2 000 Kč), zůstatková cena by šla do nákladů na účet 551.
Darování dlouhodobého majetku v účetnictví
I v podvojném účetnictví platí, že daňová zůstatková cena darovaného majetku představuje nedaňový náklad. Přesto lze v roce darování uplatnit poloviční daňový odpis. Pokud dar splňuje zákonné podmínky, může být hodnota zůstatkové ceny uplatněna jako dar snižující základ daně.
Škoda a manko v účetnictví
Vyřazení z důvodu škody se v účetnictví zachycuje na účet 549 (Manka a škody). Daňová zůstatková cena je uznatelným nákladem pouze v rozsahu, v jakém odpovídá přijatému pojistnému plnění – nebo jde o živelní škodu či škodu způsobenou třetí osobou.
Odpis v roce vyřazení: na co nezapomenout
Bez ohledu na důvod vyřazení platí jedno důležité pravidlo: pokud byl majetek v evidenci k prvnímu dni zdaňovacího období a v průběhu roku byl vyřazen, lze uplatnit poloviční roční daňový odpis. Výjimkou jsou majetek odpisovaný časovými (měsíčními) odpisy, kde se odpis počítá jinak – zohledňuje se konkrétní měsíc vyřazení.

Pokud jde o majetek odpisovaný pomocí tzv. časových (měsíčních) odpisů – například fotovoltaické elektrárny nebo majetek pořízený formou finančního leasingu – platí odlišná pravidla. Odpisování nelze přerušit a výše odpisu v roce vyřazení se odvíjí od konkrétního měsíce, ve kterém k vyřazení došlo.
Závěr:
Vyřazení majetku není jen administrativní formalita – má přímý dopad na váš základ daně. Ať už majetek prodáváte, likvidujete nebo darujete, vždy si ověřte, jaká část nákladů je daňově uznatelná, a nezapomeňte na odpis v roce vyřazení. Klíčem je také dobrá dokumentace: bez průkazného dokladu může správce daně vaše náklady zpochybnit.
fakturovat úplně každýVystavené faktury