Výkaz zisku a ztráty
Co je výkaz zisku a ztráty
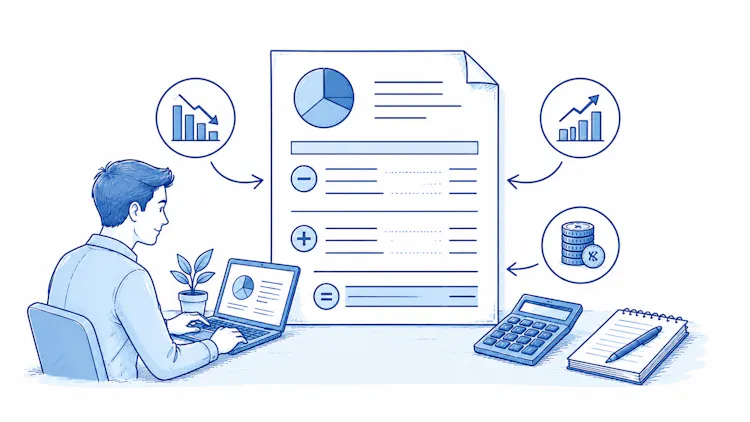
Výkaz zisku a ztráty je přehled výnosů a nákladů firmy za určité období – nejčastěji za jeden účetní rok. Z rozdílu mezi výnosy a náklady vznikne hospodářský výsledek, tedy zisk nebo ztráta. Právě proto se výkazu lidově říká výsledovka.
Sestavují ho účetní jednotky, které vedou podvojné účetnictví. Jde tedy o všechny obchodní společnosti (s.r.o., a.s. a další), ale také o některé OSVČ a další subjekty, kterým povinnost ukládá zákon o účetnictví.

OSVČ, které vedou daňovou evidenci, výsledovku nesestavují. Pracují pouze s přehledem příjmů a výdajů, který slouží jako podklad pro daňové přiznání.
K čemu výsledovka slouží
Výsledovka má více funkcí – využívají ji nejen vlastníci a vedení firmy, ale i banky, investoři a státní orgány. Hlavní využití:
Posouzení výkonnosti firmy – ukazuje, zda firma vydělává a v jakých oblastech.
Podklad pro daňové přiznání – z hospodářského výsledku se odvíjí daň z příjmů právnických osob.
Podklad pro úvěry a investice – banky a investoři chtějí vidět, jak firma hospodaří.
Manažerské rozhodování – pomáhá identifikovat, kde firma vydělává a kde naopak ztrácí.

Sledujte výsledovku průběžně, ne až na konci roku. Měsíční nebo čtvrtletní porovnání ukáže trendy včas a dá vám prostor reagovat.
Co výkaz zisku a ztráty obsahuje
Výsledovka je strukturovaná a logicky seřazená. Sleduje výnosy a náklady ve třech oblastech činnosti firmy.
Provozní výsledek hospodaření
Provozní část je obvykle největší a nejdůležitější. Zahrnuje běžnou činnost firmy – to, čím se firma živí. Patří sem například tržby z prodeje zboží a služeb, spotřeba materiálu a energie, mzdové náklady, odpisy dlouhodobého majetku, daně a poplatky.
Finanční výsledek hospodaření
Finanční část zachycuje výnosy a náklady spojené s financováním firmy. Najdete tu úroky z úvěrů, úroky z vkladů, kurzové rozdíly nebo výnosy z prodeje cenných papírů.
Výsledek hospodaření za účetní období
Po sečtení provozního a finančního výsledku a po odečtení daně z příjmů vznikne výsledek hospodaření za účetní období. To je číslo, které firmu zajímá nejvíc – kolik si za rok skutečně vydělala, nebo o kolik prodělala.

Druhové a účelové členění
Výsledovku lze sestavit dvěma způsoby – v druhovém nebo účelovém členění. Obě varianty dojdou ke stejnému výsledku hospodaření, jen na něj nahlížejí jinak.
Druhové členění sleduje náklady podle jejich povahy – tedy podle toho, o jaký druh nákladu jde. Vidíte spotřebu materiálu zvlášť, mzdy zvlášť, odpisy zvlášť. Tento přístup je v Česku rozšířenější a používá ho většina menších a středních firem.
Účelové členění sleduje náklady podle toho, k čemu sloužily – například náklady na prodané výrobky, odbytové náklady, správní režie. Tento pohled je užitečný pro firmy s rozsáhlou výrobou, protože ukazuje, na co konkrétně peníze padly.

Firma si vybírá způsob členění sama, ale jakmile zvolí jeden, musí ho zachovat pro srovnatelnost mezi obdobími.
Jak často se výsledovka sestavuje
Standardně se výkaz zisku a ztráty sestavuje jednou ročně jako součást účetní závěrky – nejčastěji k 31. prosinci, pokud má firma kalendářní účetní období. Závěrka se musí zveřejnit ve sbírce listin obchodního rejstříku.
V praxi ale řada firem připravuje výsledovku i v průběhu roku – měsíčně nebo čtvrtletně. Slouží to k vnitřnímu řízení a včasné kontrole hospodaření.
Jak číst výsledovku
Samotná čísla z výsledovky mají největší vypovídací hodnotu, když je porovnáte – buď s předchozím obdobím, s plánem, nebo s konkurencí. Na co se zaměřit:
Vývoj tržeb – rostou, klesají, nebo stagnují?
Marže – jak velkou část tržeb tvoří zisk po odečtení přímých nákladů?
Struktura nákladů – která položka roste nejrychleji a proč?
Provozní výsledek – tvoří firma zisk z hlavní činnosti, nebo se „zachraňuje" něčím jiným?
Vliv financování – kolik firmu stojí splácení úvěrů?

Pozor na situaci, kdy je celkový výsledek hospodaření kladný, ale provozní výsledek záporný. Znamená to, že hlavní činnost firmy je ztrátová a zisk přichází jen z jednorázových nebo finančních operací – dlouhodobě neudržitelný stav.
Výsledovka a daňové přiznání
Hospodářský výsledek z výsledovky je výchozím bodem pro výpočet daně z příjmů právnických osob. K účetnímu výsledku se ovšem přičítají daňově neuznatelné náklady a odečítají položky odčitatelné od základu daně. Vzniká tak základ daně, ze kterého se počítá samotná daňová povinnost.
Mezi nejčastější daňově neuznatelné náklady patří reprezentace, manka a škody nad limit, dary nad rámec zákona nebo některé pokuty a penále.
Nejčastější otázky:
1. Jaký je rozdíl mezi výsledovkou a rozvahou?
Výsledovka ukazuje výnosy a náklady firmy za určité období a výsledný zisk nebo ztrátu. Rozvaha naopak zachycuje stav majetku a závazků firmy k určitému datu. Obě tvoří součást účetní závěrky.
2. Musí výsledovku sestavovat i OSVČ?
Pouze ti, kdo vedou podvojné účetnictví. OSVČ s daňovou evidencí výsledovku nesestavují – pracují s přehledem příjmů a výdajů.
3. V čem se liší druhové a účelové členění výsledovky?
Druhové členění sleduje náklady podle jejich povahy (spotřeba materiálu, mzdy, odpisy). Účelové členění je sleduje podle účelu, ke kterému sloužily (například náklady na prodané výrobky, odbytové náklady). Výsledek hospodaření je stejný, jen pohled na něj je jiný.
4. Kdy se musí výsledovka zveřejnit?
Jako součást účetní závěrky se musí výsledovka zveřejnit ve sbírce listin obchodního rejstříku, a to do 30 dnů od schválení účetní závěrky, nejpozději však do 12 měsíců od rozvahového dne.
Závěr:
Výkaz zisku a ztráty je klíčový nástroj pro pochopení toho, jak firma hospodaří. Ukáže, kolik vydělala, kolik utratila a kde její zisk skutečně vzniká. Pravidelné sledování výsledovky pomůže včas zachytit problémy a dělat lepší rozhodnutí – nejen na konci roku, ale po celou dobu provozu firmy.
fakturovat úplně každýVystavit fakturu