Třídění účetních dokladů
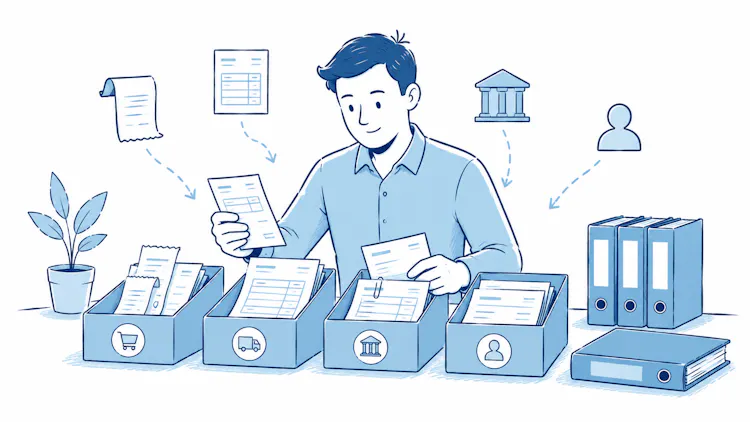
Co je účetní doklad a proč ho potřebujete
Účetní doklad je písemný záznam o hospodářské operaci - o tom, že se ve firmě něco stalo: prodali jste zboží, zaplatili nájem, dostali peníze na účet. Bez dokladu nemůžete operaci zaúčtovat ani prokázat při daňové kontrole.
Každý účetní doklad musí podle zákona obsahovat základní náležitosti: označení dokladu, popis operace, datum vystavení, datum uskutečnění (pokud je odlišné), částku, podpis odpovědné osoby a označení účastníků. Bez těchto údajů není doklad průkazný.

Účetní doklad není totéž co daňový doklad. Daňový doklad je pojem z oblasti DPH a má vlastní povinné náležitosti - typicky jde o fakturu plátce DPH. Každý daňový doklad je zároveň účetní, ale ne naopak.
Členění účetních dokladů podle obsahu
Nejčastější způsob třídění je podle toho, co doklad zachycuje. Toto členění používá většina účetních systémů a pomáhá rychle se v dokladech zorientovat.
Faktury
Tvoří páteř účetnictví většiny firem. Dělí se na:
Vydané faktury - vystavujete je odběratelům za prodané zboží nebo služby. V účetnictví představují pohledávku.
Přijaté faktury - dostáváte je od dodavatelů a znamenají závazek, který musíte uhradit.
Pokladní doklady
Zachycují pohyb hotovosti. Vystavují se ve dvou variantách:
Příjmový pokladní doklad (příjmovka) - když do pokladny něco přijde.
Výdajový pokladní doklad (výdajovka) - když z pokladny něco vyjde.
Bankovní doklady
Výpisy z účtu a doklady o platbách. Banka je dnes generuje automaticky a stahují se přímo do účetního programu.
Interní doklady
Vystavujete je sami uvnitř firmy. Patří sem například mzdové listy, doklady o odpisech, převody mezi pokladnami nebo opravné položky.
Ostatní doklady
Paragony, stvrzenky, smlouvy, dodací listy, příjemky a výdejky ze skladu, cestovní příkazy a další.

Pro lepší přehled si v účetním programu rozdělte faktury na tuzemské a zahraniční. Při kontrole DPH a sestavování souhrnného hlášení to ušetří hodiny práce.
Členění podle směru toku peněz a zboží
Druhý praktický pohled rozděluje doklady podle toho, jestli něco do firmy přichází, nebo z ní odchází:
Vstupní (přijaté) doklady - vše, co do firmy přichází: přijaté faktury, paragony za nákupy, příjmovky.
Výstupní (vydané) doklady - vše, co z firmy vychází: vydané faktury, výdajovky, dodací listy.
Toto rozdělení je užitečné hlavně pro fyzické zakládání dokladů do šanonů.
Členění podle počtu operací
Některé doklady zachycují jednu operaci, jiné více operací najednou:
Jednotlivý doklad - jedna operace, jeden doklad. Typicky faktura za konkrétní službu.
Sběrný doklad - souhrn více operací stejného typu. Například denní uzávěrka pokladny, která shrnuje všechny tržby za den.

Provozujete kavárnu a denně máte stovky drobných tržeb z elektronické evidence tržeb. Místo aby účetní účtoval každou jednotlivou položku, vystaví jeden sběrný doklad za celý den - výrazně to zjednoduší práci i archivaci.
Členění podle původu
Rozlišuje se, kdo doklad vystavil:
Externí doklady - vystavila je jiná firma nebo instituce (přijaté faktury, výpisy z banky, paragony).
Interní doklady - vystavili jste je sami uvnitř firmy.
Externí doklady jsou pro daňovou kontrolu obvykle průkaznější, protože je nelze jednoduše zmanipulovat.
Jak doklady efektivně organizovat
Třídění není samoúčelné - má vám pomoct se v dokladech rychle vyznat. V praxi se osvědčuje tento postup:
Sbírat průběžně - doklady si nenechávat hromadit. Co přijde, hned naskenovat nebo uložit do účetního programu.
Číslovat průběžně - každý druh dokladu má vlastní číselnou řadu (vydané faktury, přijaté faktury, pokladna, banka).
Třídit chronologicky uvnitř druhu - v rámci každé řady řadit podle data.
Archivovat podle období - po skončení roku doklady svázat nebo digitálně uzavřít.

Účetní doklady musíte archivovat. Většina dokladů 5 let, daňové doklady k DPH 10 let, mzdové podklady dokonce 30 let. Skartování dříve může znamenat pokutu a problémy při kontrole.
Papírové versus elektronické doklady
Elektronický doklad má dnes stejnou právní váhu jako papírový. Musíte ale zajistit:
Věrohodnost původu - víte, od koho doklad pochází.
Neporušenost obsahu - doklad nebyl po vystavení změněn.
Čitelnost - doklad je čitelný po celou dobu archivace.
Pokud doklad přijde papírově, můžete ho digitalizovat (naskenovat) a originál po splnění podmínek skartovat. Velkou část administrativy tak přesunete do účetního programu.
Pokud fakturujete online, doklady už máte automaticky v digitální podobě a stačí je propojit s účetnictvím. Šetří to čas vám i účetnímu.
Časté chyby při třídění dokladů
Mícháte soukromé a firemní doklady - paragon za rodinný nákup nemá v účetnictví co dělat.
Neuchováváte přílohy - k cestovnímu příkazu patří jízdenka, k pohoštění klienta paragon.
Měníte číselné řady uprostřed roku - vyvolá to chaos a možné dotazy při kontrole.
Spoléháte na paměť - co jste si nezapsali, za měsíc nevíte.
Nejčastější otázky:
1. Jak dlouho musím účetní doklady uchovávat?
Účetní doklady obecně 5 let od konce účetního období, kterého se týkají. Daňové doklady související s DPH 10 let. Mzdové listy a podklady pro důchodové pojištění dokonce 30 let.
2. Můžu papírové doklady po naskenování vyhodit?
Ano, pokud zajistíte věrohodnost původu, neporušenost obsahu a čitelnost po celou dobu archivace. U dokladů s elektronickým podpisem nebo časovým razítkem to je jednodušší. U běžných papírových dokladů je bezpečnější originály ponechat.
3. Jaký je rozdíl mezi účetním a daňovým dokladem?
Účetní doklad je obecný pojem - jakýkoli záznam o hospodářské operaci. Daňový doklad je specifický typ dokladu definovaný v zákoně o DPH, který slouží jako podklad pro uplatnění odpočtu DPH. Každý daňový doklad je zároveň účetní, opačně to neplatí.
4. Co dělat, když mi chybí účetní doklad?
Pokud doklad nemáte k dispozici, můžete vystavit náhradní interní doklad s popisem operace a důvodem chybějícího dokladu. Při kontrole však může být zpochybněn, proto se snažte vždy získat originál nebo duplikát od dodavatele.
Závěr:
Třídění účetních dokladů vypadá jako nudná administrativa, ale ve skutečnosti je to jedna z nejvýdělečnějších činností v podnikání. Hodina měsíčně věnovaná pořádku ušetří desítky hodin při uzávěrce, daňovém přiznání nebo kontrole z finančního úřadu. Klíč je v jednoduchosti: vyberte si jeden systém členění, držte se ho a doklady zpracovávejte průběžně, ne nárazově. Ať už zvolíte třídění podle obsahu, směru toku, nebo původu, důležitější než zvolený systém je jeho důsledné dodržování. A pokud zatím pracujete s krabicí plnou paragonů, je nejvyšší čas přejít na digitální evidenci - vaše budoucí já vám poděkuje.
