Dlouhodobý majetek: hmotný, nehmotný a finanční
Co je dlouhodobý majetek
Dlouhodobý majetek je takový majetek, který podnikatel pořizuje s úmyslem používat ho déle než jeden rok. Neslouží k okamžitému prodeji ani ke spotřebě - naopak, přináší firmě hodnotu dlouhodobě. Typicky jde o stroje, automobily, budovy, software nebo třeba podíly v jiných společnostech.
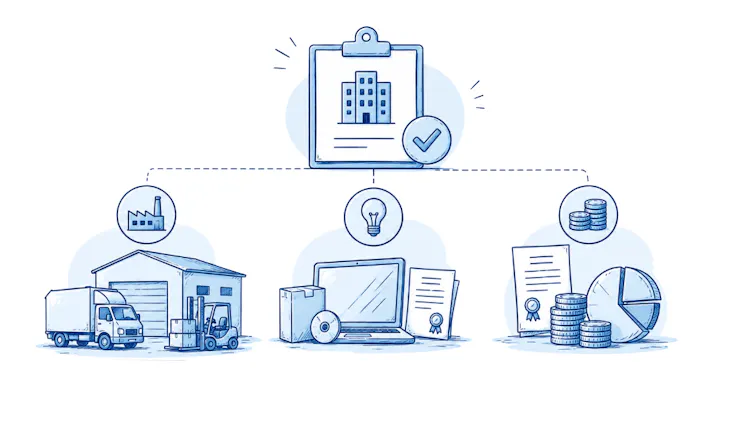
Z účetního pohledu se dlouhodobý majetek dělí na tři základní skupiny: hmotný, nehmotný a finanční. Každá skupina má svá pravidla pro evidenci, oceňování i odpisování.

Správná evidence dlouhodobého majetku je klíčová nejen pro účetnictví, ale i pro správné stanovení daňového základu. Chyby v evidenci mohou vést k problémům při daňové kontrole.
Hmotný dlouhodobý majetek
Hmotný majetek je fyzicky existující majetek s dobou použitelnosti delší než jeden rok. Patří sem například automobily, stroje, výrobní zařízení, počítače nebo budovy.
Pro účetní účely platí od roku 2021 hranice 80 000 Kč. Pokud pořizovací cena věci přesáhne tuto částku a doba použitelnosti je delší než rok, eviduje se jako dlouhodobý hmotný majetek. Majetek pod touto hranicí se účtuje přímo do nákladů (tzv. drobný hmotný majetek), případně si podnikatel může stanovit vlastní interní limit.

Zvláštní kategorií jsou pozemky a stavby - ty se evidují jako dlouhodobý hmotný majetek vždy, bez ohledu na pořizovací cenu. Totéž platí pro umělecká díla a sbírky.
Příklady hmotného dlouhodobého majetku
Automobily, dodávky, nákladní vozidla;
Stroje a výrobní zařízení;
Počítače a servery (pokud překročí limit);
Budovy, haly a stavby;
Pozemky (vždy, bez limitu).

Nehmotný dlouhodobý majetek
Nehmotný majetek nemá fyzickou podobu, ale přesto má pro podnikání měřitelnou hodnotu. Jde hlavně o software, licence, patenty, ochranné známky nebo know-how.
Pro účetní evidenci platí hranice 60 000 Kč a doba použitelnosti delší než jeden rok. Pokud nehmotný majetek tuto hranici nepřekročí, účtuje se do nákladů.

Od roku 2021 došlo k zásadní změně: nehmotný majetek byl zcela vyřazen z daňového odpisování podle zákona o daních z příjmů. V praxi to znamená, že výdaje na pořízení nehmotného majetku se pro daňové účely uplatňují podle účetních odpisů - tedy tak, jak si je podnikatel nastaví v účetnictví.
Příklady nehmotného dlouhodobého majetku
Software a licence (nad 60 000 Kč);
Patenty a vynálezy;
Ochranné známky;
Autorská práva;
Goodwill (při koupi podniku).
Finanční dlouhodobý majetek
Finanční majetek představuje investice, které firma drží dlouhodobě - tedy déle než rok. Na rozdíl od hmotného a nehmotného majetku u něj neexistuje žádná minimální hodnotová hranice. Rozhodující je záměr - pokud firma pořizuje cenné papíry nebo podíly s cílem držet je déle než 12 měsíců, jde o dlouhodobý finanční majetek.
Příklady finančního dlouhodobého majetku
Podíly v ovládaných a řízených osobách (dceřiné společnosti);
Podíly v účetních jednotkách pod podstatným vlivem;
Dlouhodobé cenné papíry držené do splatnosti;
Dlouhodobé půjčky poskytnuté jiným subjektům.

Finanční dlouhodobý majetek se neodpisuje. Jeho hodnota se upravuje přeceněním - buď na reálnou hodnotu, nebo pomocí opravných položek, pokud dojde k trvalému snížení hodnoty.
Odpisování dlouhodobého majetku
Odpisy vyjadřují postupné opotřebení majetku a jeho snižující se hodnotu v čase. Díky odpisům si podnikatel rozloží náklady na pořízení majetku do více let, což lépe odpovídá skutečnosti. Rozlišujeme dva druhy odpisů:
Účetní odpisy si stanovuje podnikatel sám podle skutečné doby použitelnosti majetku. Odrážejí reálné opotřebení.
Daňové odpisy se řídí zákonem o daních z příjmů. Hmotný majetek se zařazuje do jedné ze šesti odpisových skupin s dobou odpisování od 3 do 50 let. Podnikatel si přitom volí mezi rovnoměrným a zrychleným způsobem odpisování.
Odpisové skupiny hmotného majetku
Skupina |
Doba odpisování |
Příklady majetku |
|---|---|---|
1 |
3 roky |
Počítače, kancelářské stroje |
2 |
5 let |
Automobily, nábytek, většina strojů |
3 |
10 let |
Turbíny, výtahy, klimatizace |
4 |
20 let |
Budovy ze dřeva a plastů |
5 |
30 let |
Budovy a stavby (většina) |
6 |
50 let |
Administrativní budovy, hotely, obchodní domy |
U daňových odpisů platí, že se nemusí uplatnit každý rok. Pokud podnikatel v daném roce nechce snížit základ daně, může odpisování přerušit a pokračovat v dalších letech. To se hodí třeba v letech, kdy je firma ve ztrátě.
Evidování a správa majetku v praxi
Každý kus dlouhodobého majetku musí mít inventární kartu, kde jsou zaznamenány základní údaje: pořizovací cena, datum zařazení do užívání, odpisová skupina, zvolený způsob odpisování a aktuální zůstatková cena.
Podnikatelé vedoucí daňovou evidenci (OSVČ bez povinného účetnictví) nemusí vést účetní odpisy, ale pro uplatnění daňových odpisů musí mít majetek řádně zaevidovaný.
Nejčastější otázky:
1. Jaký je limit pro dlouhodobý hmotný majetek?
Pro účetní účely platí od roku 2021 hranice 80 000 Kč. Pokud pořizovací cena přesáhne tuto částku a majetek slouží déle než rok, eviduje se jako dlouhodobý hmotný majetek.
2. Jaký je limit pro dlouhodobý nehmotný majetek?
Účetní hranice pro nehmotný majetek je 60 000 Kč. Zároveň musí mít dobu použitelnosti delší než jeden rok.
3. Odpisuje se finanční dlouhodobý majetek?
Ne, finanční majetek se neodpisuje. Jeho hodnota se případně upravuje přeceněním na reálnou hodnotu nebo pomocí opravných položek.
4. Jaký je rozdíl mezi účetními a daňovými odpisy?
Účetní odpisy si stanovuje podnikatel podle skutečného opotřebení majetku. Daňové odpisy se řídí zákonem a závisí na odpisové skupině (3 až 50 let).
Závěr:
Dlouhodobý majetek je nedílnou součástí podnikání. Ať už jde o stroje, software nebo investice do jiných firem, správná evidence a odpisování mají přímý dopad na výši daní i na přehled o skutečném stavu firmy. Klíčové je rozlišovat mezi třemi druhy majetku - hmotným, nehmotným a finančním - a znát aktuální limity pro jejich zařazení. Pokud si nejste jistí, do které kategorie váš majetek spadá nebo jak správně nastavit odpisy, vyplatí se poradit s účetním nebo daňovým poradcem.
fakturovat úplně každýVystavit fakturu