Jak vystavit fakturu s přenesenou daňovou povinností

Kdy fakturu s přenesenou daňovou povinností vystavujete
Při přenesené daňové povinnosti (reverse charge) DPH nepřiznává dodavatel, ale odběratel. Fakturu proto vystavíte bez vyčíslené daně a odběratel si ji dopočítá sám.
V tuzemsku se tento režim použije jen tehdy, když jste vy i odběratel plátci DPH a plnění patří mezi ta, která zákon vyjmenovává. Nejčastěji jde o stavební a montážní práce (kódy CZ-CPA 41–43), dále třeba o kovový odpad nebo zlato. Přehled všech případů najdete v článku přenesená daňová povinnost: jak správně fakturovat.

Pokud odběratel není plátce DPH, přenesená daňová povinnost se neuplatní a vystavíte běžnou fakturu s DPH. V režimu přenesení daňové povinnosti také nelze vystavit zjednodušený daňový doklad.
Jak fakturu vystavit krok za krokem
1. Otevřete nový doklad
Po přihlášení klikněte na Vystavit fakturu. Pokud s formulářem pracujete poprvé, projděte si základní návod k vystavení faktury.
2. Zvolte druh dokladu Přenesená daňová povinnost faktura
V části Základní údaje vyberte v poli Druh dokladu možnost Přenesená daňová povinnost faktura. Podle této volby se upraví zbytek dokladu.
3. Vyplňte odběratele
Zadejte IČO odběratele a aplikace doplní jeho údaje včetně DIČ. Zkontrolujte, že DIČ na faktuře je – odběratel musí být plátce DPH.
4. Doplňte datum zdanitelného plnění a položky
Fakturu musíte vystavit do 15 dnů od data uskutečnění zdanitelného plnění. Položky zadejte v cenách bez DPH. Výši daně na faktuře uvádět nemusíte, dopočítá si ji odběratel.
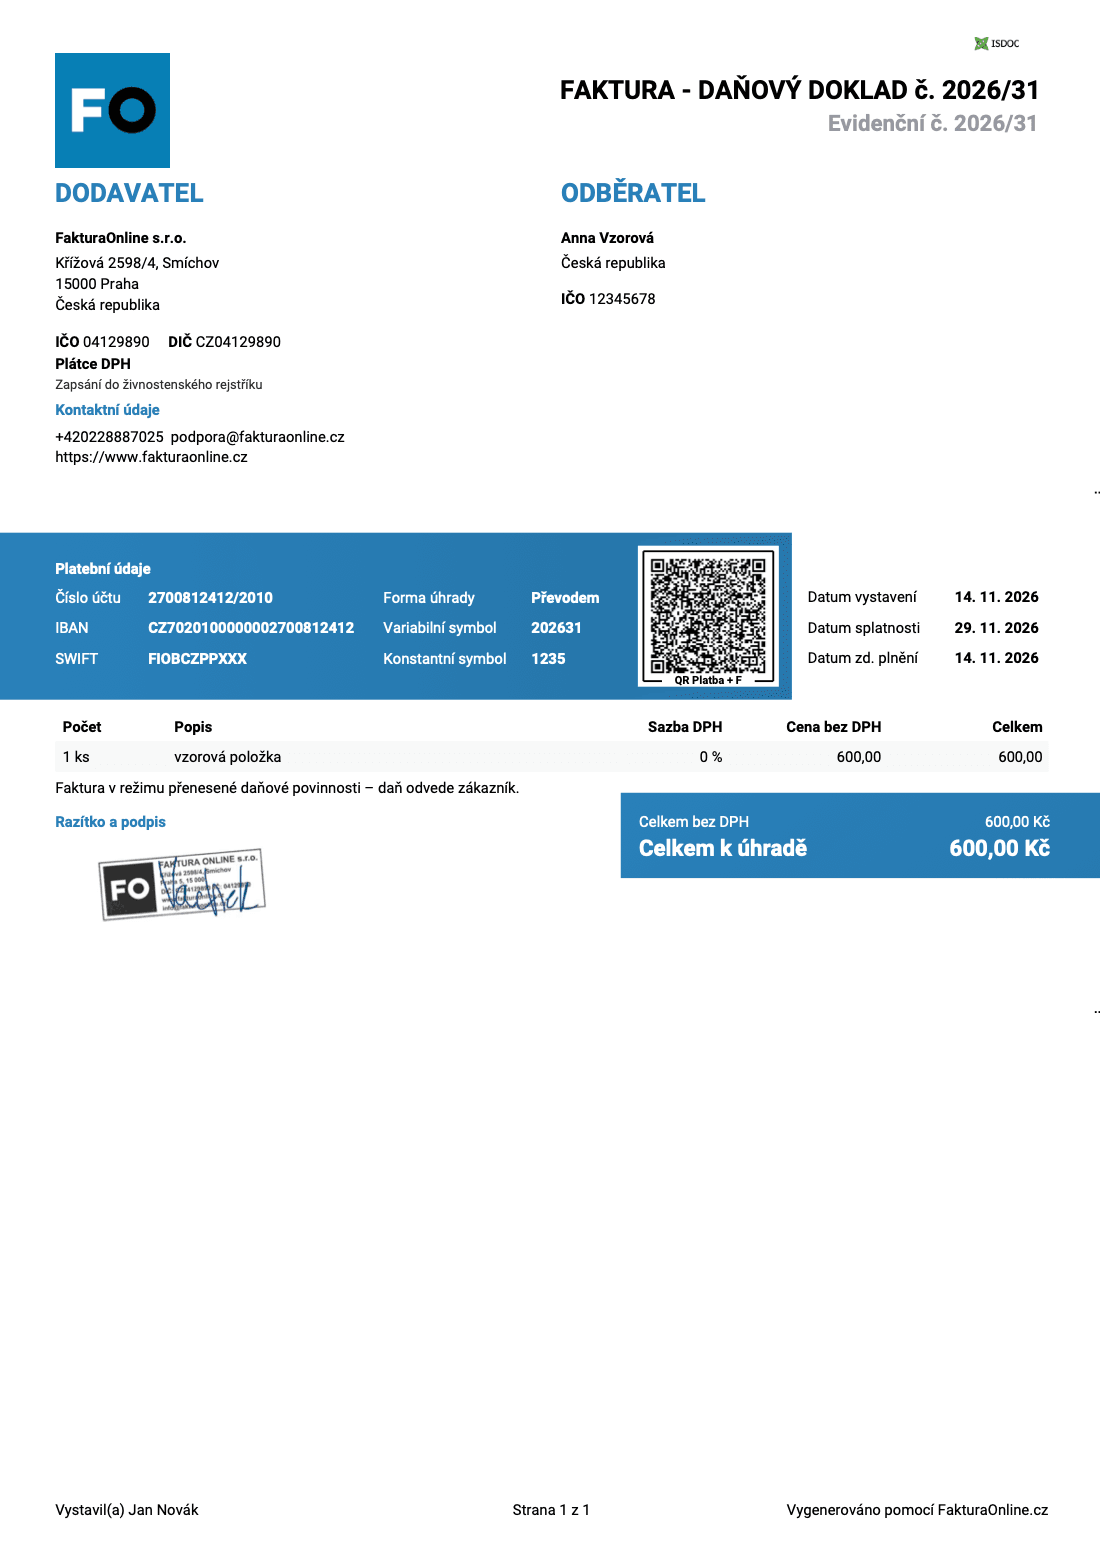
Povinnou poznámku „Daň odvede zákazník“ doplní FakturaOnline na fakturu sám, jakmile zvolíte druh dokladu Přenesená daňová povinnost faktura. Do poznámky už nemusíte nic psát.
5. Vystavte fakturu
Zkontrolujte údaje a klikněte na Vystavit a stáhnout nebo Vystavit a odeslat. Pokud chcete fakturu dokončit později, zvolte Uložit návrh.
Co musí faktura obsahovat
všechny běžné náležitosti daňového dokladu – údaje dodavatele a odběratele včetně DIČ, číslo dokladu, datum vystavení a datum uskutečnění zdanitelného plnění, popis plnění a základ daně,
poznámku „daň odvede zákazník“,
výši DPH uvádět nemusíte.
Vzor faktury s přenesenou daňovou povinností
Videonávod
Co dál: kontrolní hlášení
Dodavatel uvede fakturu v oddílu A.1 kontrolního hlášení, odběratel v oddílu B.1. Termíny a pokuty najdete v článku kontrolní hlášení DPH: kdo ho podává a kdy.

Nevíte jistě, jestli vaše plnění do režimu přenesené daňové povinnosti patří? Projděte si přehled plnění v režimu reverse charge.
Kdo vystavuje fakturu s přenesenou daňovou povinností?
Dodavatel, stejně jako u běžné faktury. Rozdíl je jen v tom, že na faktuře nevyčíslí DPH a uvede, že daň odvede zákazník.
Můžu fakturu s přenesenou daňovou povinností vystavit neplátci DPH?
Ne. Tuzemský režim přenesení daňové povinnosti platí jen mezi plátci DPH. Neplátci vystavíte běžnou fakturu s DPH.
Do kdy musím fakturu vystavit?
Do 15 dnů od data uskutečnění zdanitelného plnění.
Co když na faktuře udělám chybu?
Vystavte k ní opravný daňový doklad. Ve FakturaOnline ho vytvoříte přímo z detailu původní faktury.
fakturovat úplně každýVystavit fakturu