Podnikání v invalidním důchodu
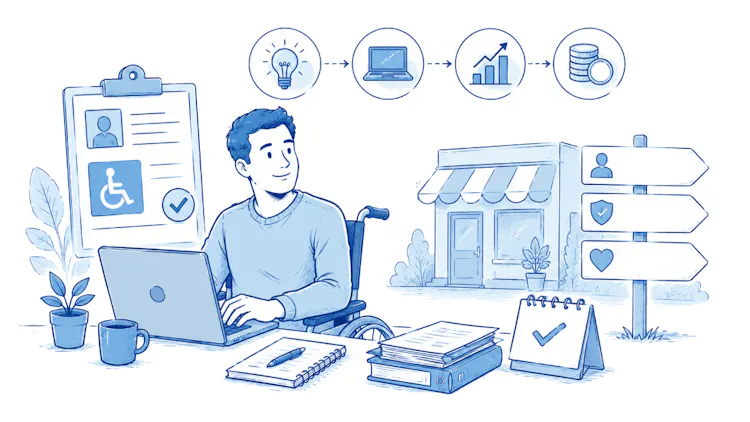
Můžete podnikat v invalidním důchodu?
Ano, podnikání v invalidním důchodu zákon nezakazuje a není ani nijak omezeno výší příjmů. Příjemce invalidního důchodu může vykonávat samostatnou výdělečnou činnost ve všech třech stupních invalidity - jen s ohledem na svůj zdravotní stav a zachovanou pracovní schopnost. Invalidita se posuzuje jako pokles pracovní schopnosti:
I. stupeň - pokles o 35 až 49 %;
II. stupeň - pokles o 50 až 69 %;
III. stupeň - pokles o 70 a více %.
Pracovní schopnost znamená, kolik práce zvládnete oproti zdravému člověku se stejným vzděláním a zkušenostmi. Posuzuje ji posudkový lékař ČSSZ - nejde tedy o váš vlastní odhad, ale o oficiální posudek.
I když jste v III. stupni invalidity (dříve „plný" invalidní důchod), můžete podnikat. Důchod není sociální dávkou závislou na příjmu, ale plněním z důchodového pojištění, na které jste si přispíval.
Kontroly ČSSZ: pozor na zachovanou pracovní schopnost
Pravidelné kontroly posudkového lékaře sledují, jestli se váš zdravotní stav nezlepšil. Pokud při kontrole zjistí, že vaše zachovaná pracovní schopnost už neodpovídá přiznanému stupni invalidity, může vám být stupeň snížen - nebo důchod zcela odebrán. Příjmy z podnikání samy o sobě důvodem k odebrání důchodu nejsou. Mohou ale být indicií, že pracujete víc, než váš zdravotní stav umožňuje.

Pokud výrazně zvýšíte objem práce, dejte si pozor - posudkový lékař může výdělky vyhodnotit jako důkaz zlepšení zdravotního stavu. V praxi to bývá problém hlavně u III. stupně invalidity.
Sociální a zdravotní pojištění při podnikání
Pravidla pro odvody jsou jedním z hlavních důvodů, proč mnoha invalidním důchodcům podnikání finančně dává smysl.
Sociální pojištění
Podnikání invalidního důchodce se ze zákona považuje za vedlejší samostatnou výdělečnou činnost - bez ohledu na to, kolik si vyděláte. To přináší dvě zásadní výhody:
Zálohy na sociální pojištění platíte v nižší výši než u hlavní činnosti.
Pokud váš roční daňový základ z podnikání nepřesáhne stanovený limit (tzv. rozhodnou částku, kterou každoročně určuje ČSSZ), nemusíte sociální pojištění platit vůbec.
Zdravotní pojištění
Za příjemce invalidního důchodu platí zdravotní pojištění stát. Pokud zároveň podnikáte, zdravotní pojišťovna vás stále považuje za státního pojištěnce a vy odvádíte pojistné jen ze skutečně dosaženého zisku. Neplatíte tedy povinné minimální zálohy jako u hlavní činnosti.
Status osoby, za kterou platí pojistné stát, musíte zdravotní pojišťovně doložit - typicky kopií rozhodnutí ČSSZ o přiznání invalidního důchodu nebo potvrzením z ePortálu.
Daně a slevy pro invalidní důchodce
Příjmy z podnikání daníte stejně jako jakýkoli jiný podnikatel - 15 % daní z příjmů (případně 23 % nad limit). Můžete uplatnit paušální výdaje, skutečné výdaje, nebo se přihlásit do režimu paušální daně. Invalidní důchodci ale mají k dispozici dvě specifické slevy na dani:
Sleva na invaliditu I. nebo II. stupně - částka platná pro daný rok je v daňovém přiznání jako sleva na invaliditu I./II. stupně.
Sleva na invaliditu III. stupně - vyšší částka pro pobíratele invalidního důchodu třetího stupně.
Konkrétní aktuální výši slev najdete na webu Finanční správy. Tyto slevy se uplatňují vedle základní slevy na poplatníka a běžných slev (na manželku, na děti apod.).

Samotný invalidní důchod se nedaní
Invalidní důchod jako takový je od daně z příjmů osvobozen - do limitu 36násobku minimální mzdy ročně. Pro drtivou většinu důchodců tedy zdanění důchodu nepřipadá v úvahu. Daňové přiznání proto vyplňujete jen z příjmů z podnikání (případně z jiných zdaněných příjmů).
Paušální daň jako možnost?
Paušální daň (jeden měsíční odvod místo daně, sociálního a zdravotního pojištění) je pro invalidní důchodce specifická. Pokud platí, že máte vedlejší činnost a stát za vás hradí zdravotní pojištění, klasická paušální daň nemusí být výhodná - platili byste totiž pojistné, které byste jinak hradit nemuseli.
V praxi se proto invalidním důchodcům většinou víc vyplatí klasický režim s paušálními výdaji a uplatněním slev na dani. Vždy si ale propočítejte obě varianty podle svých konkrétních příjmů.

Při souběhu invalidního důchodu a podnikání máte stále nárok i na další úlevy a podporu - například chráněný trh práce nebo příspěvky pro zaměstnavatele, kteří zaměstnají osobu se zdravotním postižením, pokud uvažujete o přijetí společníka nebo zaměstnance.
Co dál ohlídat
Stupeň invalidity se může změnit - při zhoršení nebo zlepšení stavu si podejte žádost o přezkum.
Roční daňový základ a sociální pojištění - sledujte rozhodnou částku pro daný rok, ať víte, jestli vám vznikne povinnost platit zálohy.
Doklady o invaliditě - uchovávejte rozhodnutí ČSSZ, posudky a potvrzení; budete je potřebovat pro pojišťovny, finanční úřad i případnou kontrolu.
Změna stavu hlaste včas - ČSSZ i pojišťovnám oznamte zahájení podnikání i jeho ukončení.
Nejčastější otázky:
1. Můžu podnikat při III. stupni invalidity?
Ano, zákon to nezakazuje. Měli byste ale dbát na to, aby objem práce odpovídal vašemu zdravotnímu stavu. Při kontrole posudkového lékaře by větší výdělky mohly vést k přehodnocení stupně invalidity.
2. Přijdu o invalidní důchod, když začnu podnikat?
Ne. Invalidní důchod není sociální dávka závislá na příjmu. Podnikání samo o sobě není důvodem k odebrání důchodu - ten lze odebrat pouze na základě zlepšení zdravotního stavu zjištěného posudkovým lékařem.
3. Musím platit sociální pojištění, když podnikám v invalidním důchodu?
Záleží na zisku. Podnikání v invalidním důchodu se považuje za vedlejší činnost - pokud váš daňový základ nepřesáhne rozhodnou částku pro daný rok, sociální pojištění platit nemusíte. Nad limit platíte zálohy ve snížené sazbě pro vedlejší činnost.
4. Můžu uplatnit slevu na invaliditu i slevu na poplatníka zároveň?
Ano. Slevy se sčítají. Vedle základní slevy na poplatníka máte nárok i na slevu na invaliditu odpovídající přiznanému stupni invalidity.
Závěr:
Podnikání v invalidním důchodu je v Česku zcela běžnou a legální cestou, jak si přilepšit a zůstat aktivní. Klíčové jsou tři věci: hlídat si zachovanou pracovní schopnost při kontrolách ČSSZ, využít nižší odvody plynoucí z vedlejší činnosti a uplatnit slevu na invaliditu v daňovém přiznání. Než se do podnikání pustíte, propočítejte si konkrétní variantu odvodů a daní pro váš případ - rozdíl mezi klasickým režimem a paušální daní může u invalidního důchodce dělat tisíce ročně. A pokud si nejste jistí, jak na to, obraťte se na daňového poradce nebo přímo na ČSSZ a zdravotní pojišťovnu.