Jak začít podnikat v Polsku
Proč zvažovat podnikání v Polsku
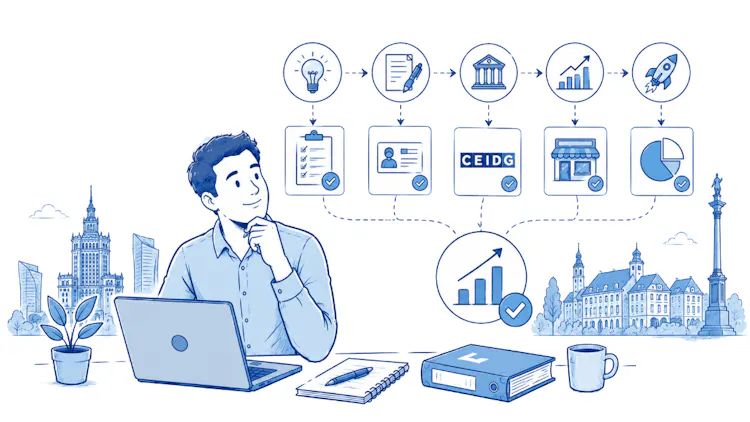
Polský trh má několik výhod, které stojí za zmínku: blízkost (zejména pro firmy ze severní Moravy a Slezska), velikost vnitřního trhu, dynamicky rostoucí ekonomika a relativně nízké náklady na pracovní sílu oproti západní Evropě. Polská zlotá (PLN) navíc zůstává mimo eurozónu, což může být v určitých fázích kurzově výhodné.
Polsko je členem EU a Schengenu. Pro občany ČR platí svoboda usazování - k podnikání nepotřebujete pracovní povolení ani povolení k pobytu. Stačí registrace ve správném polském rejstříku.
Pro koho se to vyplatí především? Pro e-shopy expandující na polský trh, pro firmy ve službách s polskými klienty, pro výrobní podniky hledající dodavatelské řetězce a pro řemeslníky či konzultanty v příhraničí.
Jakou právní formu zvolit
Polská legislativa nabízí několik forem podnikání. Pro české podnikatele jsou v praxi relevantní tři varianty.
Jednoosobowa działalność gospodarcza (JDG)
Polská obdoba české OSVČ. Jde o nejjednodušší formu - bez minimálního kapitálu, s rychlou registrací online přes portál CEIDG (Centralna Ewidencja i Informacja o Działalności Gospodarczej). Vhodná pro řemeslníky, konzultanty, freelancery a menší podnikatele.

Nevýhoda: podnikatel ručí celým svým majetkem a po skončení úvodních úlev platí relativně vysoké odvody do ZUS bez ohledu na příjem.
Spółka z ograniczoną odpowiedzialnością (sp. z o.o.)
Polská obdoba s.r.o. Společník ručí pouze do výše vkladu. Minimální základní kapitál je 5 000 PLN, společnost se zakládá u notáře nebo online přes systém S24 (rychlejší a levnější varianta). Vhodná pro firmy, které plánují větší obrat, zaměstnance nebo více společníků.
Nevýhoda: dvojí zdanění (CIT na úrovni firmy + PIT z dividend) a vyšší administrativní náročnost.
Oddział (pobočka zahraniční firmy)
Pokud již máte českou s.r.o. a chcete pouze rozšířit činnost do Polska, můžete zaregistrovat pobočku (oddział) české firmy v Krajowym Rejestrze Sądowym. Pobočka není samostatnou právnickou osobou - všechny závazky padají na mateřskou firmu. Hodí se pro projektovou činnost nebo dočasné působení, méně pro dlouhodobé etablování značky.
Pro většinu menších českých podnikatelů, kteří chtějí jen prodávat do Polska (e-shop, služby na dálku), bývá nejjednodušší zůstat u české firmy a registrovat se pouze k polské VAT - pokud to obrat či povaha plnění vyžaduje. Polský subjekt zakládejte až tehdy, když má fyzická přítomnost na trhu reálný smysl.
Jak založit działalność gospodarczą krok za krokem
Registrace JDG je nejjednodušším vstupem na polský trh.
Získání čísla PESEL nebo NIP - bez polského identifikátoru se nedostanete daleko. PESEL (rodné číslo) získáte na úřadu obce (urząd gminy). NIP (daňové identifikační číslo, polská obdoba DIČ) získáte automaticky při registraci.
Registrace v CEIDG - online formulář CEIDG-1 vyplníte na biznes.gov.pl. Uvedete druh činnosti (kódy PKD), datum zahájení, formu zdanění a místo výkonu.
Volba daňového režimu - viz dále, rozhodnutí ovlivní výši daně i administrativu.
Přihlášení k ZUS - proběhne automaticky při registraci v CEIDG, ale formu pojistného (preferenční sazby vs. plné odvody) si volíte sami.
Bankovní účet - pro podnikání musíte mít účet u polské banky vedený na firmu (rachunek firmowy), zejména kvůli mechanismu split payment u VAT.

Daňové identifikátory se nepřekládají. V Polsku používáte výhradně NIP (Numer Identyfikacji Podatkowej) a REGON (statistické číslo). České IČO ani DIČ nemají v polském systému žádnou platnost.
ZUS - polské sociální a zdravotní pojištění
ZUS (Zakład Ubezpieczeń Społecznych) je největším praktickým rozdílem oproti českému systému. Zatímco v ČR platí OSVČ procentem ze základu, v Polsku jsou odvody do ZUS pro JDG do značné míry paušální a placené i v měsících bez příjmu. Polský systém ale nabízí úlevy pro začínající podnikatele:
Ulga na start - prvních 6 měsíců neplatíte sociální složky ZUS (jen zdravotní pojištění).
Preferencyjne składki ZUS - následujících 24 měsíců platíte snížené sociální odvody vypočtené z nižšího základu.
Mały ZUS Plus - po vyčerpání předchozích úlev můžete při ročním obratu pod stanovený limit využít odvody vypočtené z příjmu.
Po vyčerpání všech úlev platíte plné ZUS odvody, které se každoročně valorizují. Składka zdrowotna (zdravotní pojištění) prošla v posledních letech reformou a od roku 2026 se její výpočet pro JDG opět mění - pro aktuální sazby si vždy ověřte stav přímo na zus.pl nebo u polského účetního.
Plánujete-li JDG, počítejte ZUS jako fixní nákladovou položku. I při nulových příjmech (po vyčerpání úlev) platíte vždy celou částku. Pro firmy s nestabilním obratem to může být zásadní faktor při rozhodování mezi JDG a sp. z o.o.
Daně - PIT, CIT a daňové režimy
PIT pro JDG
Fyzická osoba podnikající jako JDG si volí jeden ze tří režimů:
Skala podatkowa (zasady ogólne) - progresivní daň 12 % do stanoveného ročního příjmu a 32 % nad něj. Hodí se pro nižší příjmy a podnikatele s vyššími daňově uznatelnými náklady.
Podatek liniowy (rovná daň) - 19 % bez ohledu na výši příjmu. Vhodný pro vyšší příjmy, ale bez možnosti uplatnit některé daňové úlevy a slevu na manžela/manželku.
Ryczałt od przychodów ewidencjonowanych - paušální daň z příjmu (nikoliv ze zisku), sazba podle druhu činnosti (typicky 8,5 %, 12 %, 14 % nebo 15 %, u některých činností jiné sazby). Nelze uplatnit náklady. Vhodný pro služby s nízkými náklady.
CIT pro sp. z o.o.
Spółka z o.o. platí CIT (corporate income tax):
9 % pro tzv. małych podatników (malé firmy do stanoveného ročního obratu);
19 % standardní sazba.
Z vyplacených dividend pak společník platí ještě 19 % PIT - to je důvod, proč se sp. z o.o. nevyplatí pro nízké zisky.

Konzultant s ročním příjmem 300 000 PLN a minimálními náklady: V režimu ryczałt (12 %) zaplatí cca 36 000 PLN PIT. V režimu skala (12 %) zaplatí podobně, ale může uplatnit nezdanitelnou částku a slevy. V podatku liniowym (19 %) zaplatí cca 57 000 PLN. Ryczałt nebo skala zde vychází podstatně lépe - proto je volba režimu na začátku tak důležitá.
Polská VAT - kdy se registrovat
Polská obdoba DPH se jmenuje VAT (podatek od towarów i usług). Základní sazba je 23 %, snížené sazby 8 % a 5 %, nulová pro vývozy a některé potraviny. Povinnost registrace k VAT vzniká:
Při překročení ročního obratu 200 000 PLN;
Bez ohledu na obrat u některých činností (právní služby, poradenství, prodej některých zboží);
Při intra-EU obchodu s plátci VAT z jiných zemí EU.
České firmy prodávající do Polska se musí registrovat k polské VAT typicky v okamžiku, kdy dosáhnou prahu pro vzdálené prodeje (OSS) nebo zřídí v Polsku sklad. Alternativou je využití režimu One Stop Shop (OSS) pro B2C prodeje napříč EU bez nutnosti lokální registrace.
KSeF - povinná e-fakturace v Polsku
KSeF (Krajowy System e-Faktur) je centrální státní systém pro vystavování a přijímání strukturovaných elektronických faktur. Po několika odkladech kvůli technickým komplikacím se jeho povinné nasazení rozběhlo postupně v roce 2026:
Únor 2026 - povinnost pro největší podnikatele (s obratem nad stanovený limit, typicky 200 mil. PLN ročně).
Duben 2026 - povinnost pro všechny ostatní plátce VAT v Polsku.
Faktura vystavená mimo KSeF u plátce, na kterého se povinnost vztahuje, nebude daňově uznatelná. Faktury se posílají ve formátu XML přes API systému KSeF.
Pokud podnikáte nebo se chystáte podnikat v Polsku jako plátce VAT, řešte připojení k KSeF s předstihem. Pro aktuální harmonogram a podmínky doporučujeme sledovat oficiální informace Ministerstva financí (mf.gov.pl) - termíny byly v minulosti několikrát upraveny.
FakturaOnline pro polský trh připravuje napojení na KSeF, aby uživatelé mohli posílat faktury přímo z aplikace bez ručního exportu XML.
Kdy se podnikání v Polsku vyplatí
Vstup na polský trh dává smysl, pokud:
Plánujete dlouhodobou přítomnost, ne jednorázový obchod;
Máte polské zákazníky a místní subjekt zjednoduší jejich důvěru i platby;
Chcete využít místní pracovní sílu nebo dodavatele;
Plánujete e-shop s rychlým doručením do Polska (lokální skladování).
Naopak pro občasné transakce nebo testování trhu bývá efektivnější fakturovat z české firmy a využít OSS pro VAT.
Nejčastější otázky:
1. Musím mít polský trvalý pobyt, abych mohl podnikat v Polsku?
Ne. Jako občan ČR máte právo na svobodu usazování v rámci EU. Stačí získat polské PESEL a registrovat se v příslušném rejstříku (CEIDG pro JDG, KRS pro sp. z o.o.).
2. Můžu jako Čech v Polsku využít „ulgu na start"?
Ano, podmínkou je, že jste posledních 60 měsíců neprovozoval žádnou podnikatelskou činnost v Polsku. Předchozí podnikání v ČR vám nárok na ulgu nebere.
3. Jaký je rozdíl mezi NIP a REGON?
NIP (Numer Identyfikacji Podatkowej) je daňové identifikační číslo, používá se ve styku s finančním úřadem a na fakturách. REGON je statistické číslo přidělované polským statistickým úřadem (GUS) pro evidenční účely.
4. Od kdy přesně platí povinný KSeF?
Pro největší plátce VAT od února 2026, pro ostatní plátce VAT od dubna 2026. Termíny byly v minulosti několikrát posunuty, takže aktuální stav ověřujte na mf.gov.pl.
Závěr:
Začít podnikat v Polsku není složitější než v Česku - jen jiné. Klíčem je rozhodnout se hned na začátku: malá rychlá JDG s paušálním ZUS, nebo sp. z o.o. s vyšší administrativou, ale ochranou majetku. K tomu si vybrat správný daňový režim (skala, liniowy, ryczałt), pohlídat povinnou registraci k VAT a včas se připravit na povinnou e-fakturaci KSeF.Pro mnoho českých podnikatelů je nejefektivnější cestou nezakládat polský subjekt vůbec - stačí registrace k polské VAT nebo využití OSS. Polské podnikání zakládejte až tehdy, když dává reálný obchodní smysl mít v zemi fyzickou přítomnost.
