Jak se odhlásit od paušální daně?

Kdy můžete z paušální daně odejít?
Existují dvě základní situace – buď se rozhodnete odejít dobrovolně, nebo vám režim skončí povinně kvůli nesplnění podmínek. V obou případech musíte o ukončení informovat finanční úřad.

Důležité:
Dobrovolně ukončit paušální režim v průběhu roku nelze. I když zjistíte, že se vám paušální daň nevyplatí, musíte v ní pokračovat do konce roku a oznámení o vystoupení podat nejpozději do 10. ledna následujícího roku (pro rok 2026 byl termín posunut na 12. ledna, protože 10. leden připadl na sobotu).
Dobrovolné vystoupení z paušálního režimu
Pokud se rozhodnete, že pro vás paušální daň přestala být výhodná, můžete z ní vystoupit k 31. prosinci daného roku. Stačí podat oznámení o dobrovolném vystoupení finančnímu úřadu, a to nejpozději do 10. ledna následujícího roku (pokud tento den připadne na víkend, posouvá se lhůta na nejbližší pracovní den).
Oznámení podáte:
elektronicky přes portál MOJE daně na webu Finanční správy (povinné pro OSVČ s datovou schránkou zřízenou ze zákona),
datovou schránkou,
poštou na příslušný finanční úřad,
osobně na podatelně finančního úřadu.

Pro oznámení o ukončení paušálního režimu neexistuje povinná forma – můžete využít nepovinný tiskopis č. 25 5258 dostupný na webu Finanční správy, ale stačí i volná písemná forma. Důležité je, aby oznámení bylo písemné a obsahovalo vaše identifikační údaje a zdůvodnění.
Nejčastější důvody, proč OSVČ z paušální daně odcházejí
Proč podnikatelé dobrovolně opouštějí paušální režim? Nejčastěji kvůli těmto situacím:
Nárok na daňové slevy a odpočty – v paušálním režimu nemůžete uplatnit slevu na manžela/manželku, daňové zvýhodnění na děti (včetně daňového bonusu), odpočet úroků z hypotéky, životní pojištění ani penzijní připojištění. Pokud se vám například narodí dítě, může být výhodnější přejít do klasického režimu.
Růst příjmů nad limit 2 milionů Kč – v takovém případě už ani nemůžete v režimu setrvat.
Nástup do zaměstnání – souběh paušální daně se zaměstnáním zdaňovaným zálohovou daní není možný.
Plánování hypotéky – banky u klientů s paušální daní často používají snižující koeficient, protože nepodáváte daňové přiznání a nemůžete doložit skutečné příjmy.
Nízký důchod do budoucna – v I. pásmu platíte sociální pojištění z relativně nízkého vyměřovacího základu, což se projeví na výši budoucího důchodu.

Příklad:
Programátor Pavel platí paušální daň v I. pásmu (9 162 Kč/měsíc v roce 2026). V roce 2025 se mu narodily dvě děti. V klasickém režimu by mohl uplatnit daňové zvýhodnění na děti ve výši přibližně 30 408 Kč ročně (2 × 15 204 Kč), což by mu po odečtení od daně vytvořilo daňový bonus – tedy peníze navíc od státu. V paušálním režimu tuto možnost nemá. Pavel proto podá do 12. ledna 2026 oznámení o dobrovolném vystoupení a od roku 2026 přejde do klasického režimu.
Povinné ukončení paušálního režimu – kdy vám režim skončí automaticky
Kromě dobrovolného odchodu existují situace, kdy vám paušální režim skončí povinně. Stále přitom platí, že v režimu zůstáváte až do konce roku – paušální zálohy platíte i nadále. Povinnost oznámit nesplnění podmínek finančnímu úřadu máte do 15 dnů od zjištění příslušné skutečnosti.
K povinnému ukončení dochází zejména, když:
se stanete plátcem DPH (např. překročíte obrat),
vaše příjmy překročí 2 miliony Kč za rok,
začnete mít příjmy ze závislé činnosti zdaňované zálohovou daní (typicky nástup do zaměstnání na HPP),
vstoupíte do insolvence,
stanete se společníkem v.o.s. nebo komplementářem k.s.
Pozor:
I když v průběhu roku porušíte podmínky (např. stanete se plátcem DPH), paušální zálohy platíte dál až do konce roku. Po skončení roku pak podáváte standardní daňové přiznání a přehledy na pojišťovny za celý rok, jako byste v paušálním režimu nebyli. Zaplacené paušální zálohy se vám započtou na úhradu skutečné daně a pojistného.
Ukončení paušálního režimu při přerušení nebo ukončení podnikání
Specifický případ nastává, když přerušíte nebo ukončíte podnikání. V takovém případě přestáváte být poplatníkem v paušálním režimu uplynutím měsíce, ve kterém jste činnost ukončili. Od následujícího měsíce už paušální zálohy neplatíte.
Tuto skutečnost musíte do 15 dnů nahlásit:
finančnímu úřadu (formulář Oznámení o ukončení paušálního režimu),
příslušné správě sociálního zabezpečení (ČSSZ/OSSZ),
zdravotní pojišťovně.

Pokud podnikání ve stejném roce znovu obnovíte, automaticky se vracíte do původního pásma paušální daně – bez možnosti volby jiného pásma a bez ohledu na aktuální výši příjmů. Obnovení je třeba oznámit finančnímu úřadu podáním Oznámení o vstupu do paušálního režimu.
Přehled typů oznámení – kdy které podat
Finanční správa rozlišuje několik typů oznámení v rámci paušálního režimu. Každé má jiný účel a jiný termín:
Oznámení o dobrovolném vystoupení – podáváte, když chcete odejít z vlastního rozhodnutí. Termín: do 10. ledna následujícího roku.
Oznámení o nesplnění podmínek – podáváte, pokud nesplníte podmínky pro vstup, zvolené pásmo nebo výši paušální daně. Termín: do 15 dnů od zjištění.
Oznámení o ukončení paušálního režimu z důvodu změny okolností – podáváte, pokud během roku nastala skutečnost, která režim ukončuje (registrace k DPH, vstup do zaměstnání apod.). Termín: do 15 dnů.
Oznámení o změně pásma nebo výše paušální daně – podáváte, když chcete přejít do jiného pásma nebo oznámit jinou výši daně za uplynulý rok. Termín: do 10. ledna.
Formulář pro oznámení o ukončení – jak ho vyplnit
Formulář Oznámení o ukončení paušálního režimu (tiskopis č. 25 5258) najdete ke stažení na webu Finanční správy. Skládá se ze tří částí:
1. oddíl – identifikace: vyplníte jméno, příjmení, datum narození, adresu, IČO, kontaktní údaje.
2. oddíl – důvod ukončení: uvedete, proč z režimu odcházíte (překročení příjmů, registrace k DPH, dobrovolné vystoupení apod.) a datum, ke kterému příslušná okolnost nastala.
3. oddíl – vyplňujete pouze tehdy, pokud vystupujete z důvodu ukončení samostatné výdělečné činnosti (odchod do zaměstnání, důchod, dlouhodobý pobyt v zahraničí). Uvádíte datum ukončení činnosti.
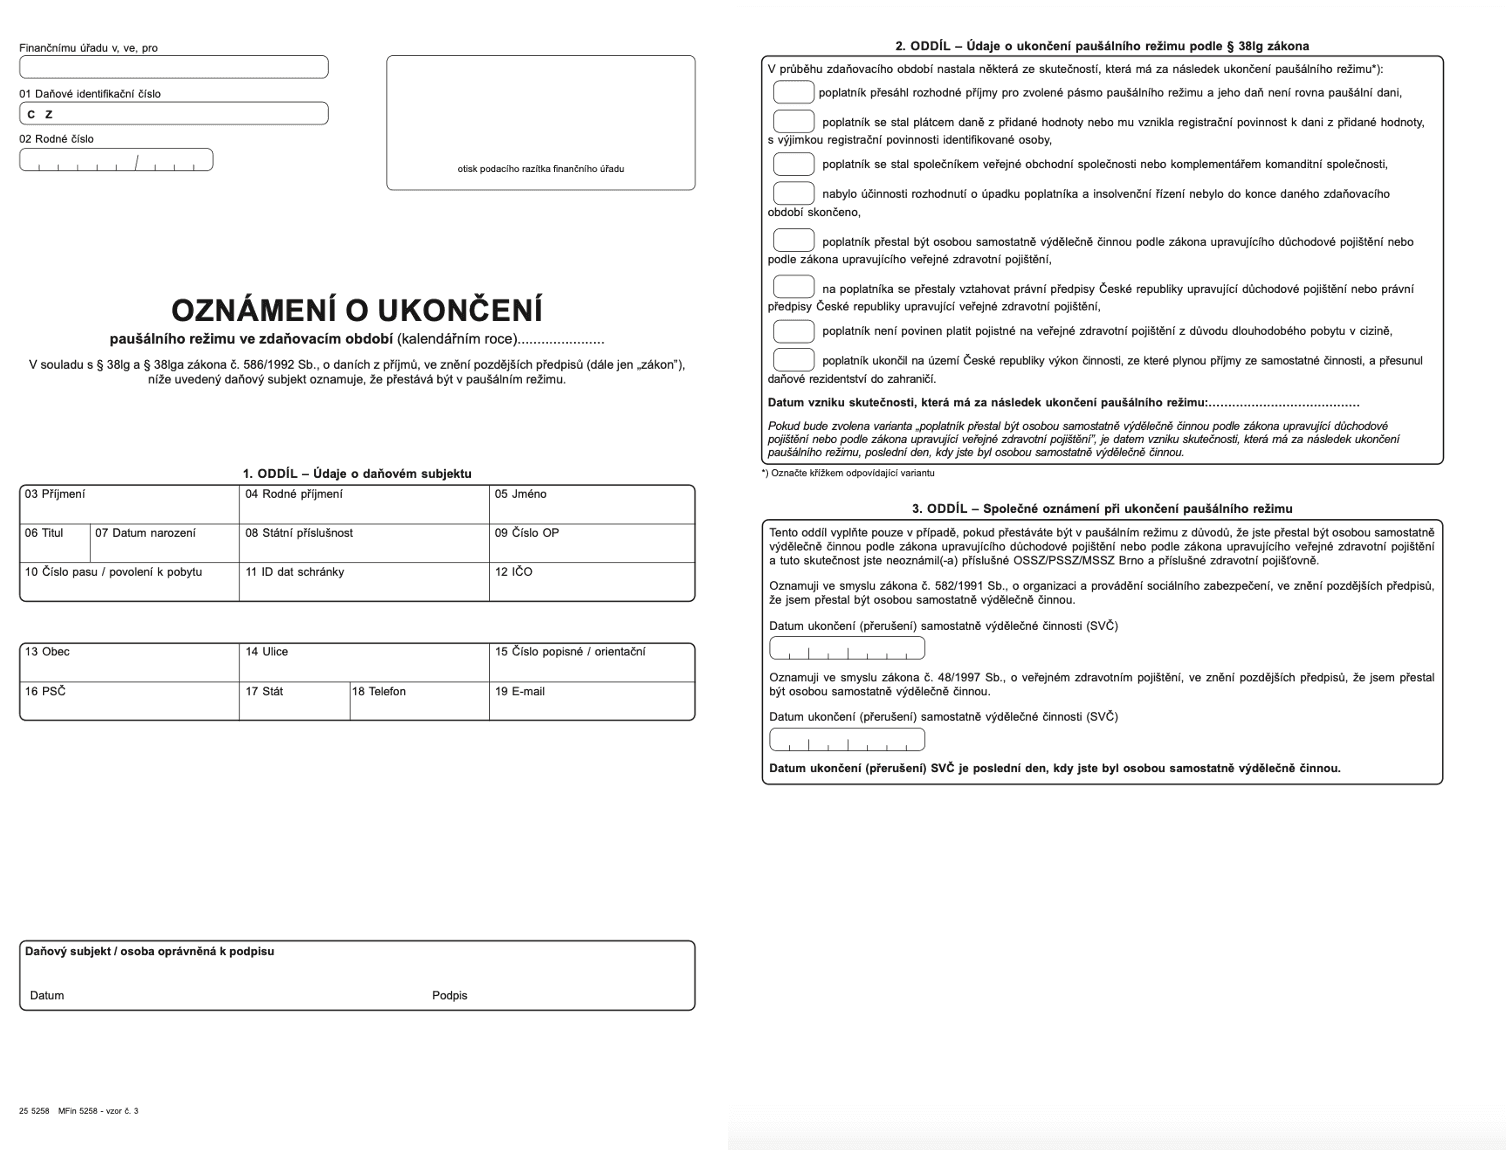
Formulář není povinný – oznámení můžete podat i volnou formou. Pokud ale chcete mít jistotu, že nic nezapomenete, doporučujeme formulář využít. Najdete ho na stránkách Finanční správy v sekci Daňové tiskopisy.
Co vás čeká po odchodu z paušálního režimu
Po vystoupení z paušální daně se vracíte do klasického daňového režimu. To v praxi znamená:
Podání daňového přiznání k dani z příjmů fyzických osob za uplynulý rok.
Podání přehledů o příjmech a výdajích na ČSSZ a zdravotní pojišťovnu.
Vedení daňové evidence nebo účetnictví.
Samostatné platby záloh na sociální a zdravotní pojištění (na rozdíl od jedné paušální platby budete opět posílat zálohy na dvě různé instituce).
Možnost uplatnit daňové slevy a odpočty – slevu na poplatníka, na manžela/manželku, zvýhodnění na děti, odpočty úroků z hypotéky, životního pojištění nebo penzijního připojištění.
Možnost uplatnit výdaje – buď skutečné, nebo procentem z příjmů (výdajový paušál).
Příklad:
Grafička Markéta vystoupila z paušální daně k 31. 12. 2025. Za rok 2025 platila paušální zálohy v I. pásmu (8 716 Kč/měsíc), celkem tedy zaplatila 104 592 Kč. Na jaře 2026 podá standardní daňové přiznání a přehledy. Zaplacené paušální zálohy se jí rozdělí: 1 200 Kč jako záloha na daň z příjmů (100 Kč × 12), zbytek jako zálohy na sociální a zdravotní pojištění. Podle skutečných příjmů jí může vzniknout přeplatek nebo nedoplatek.
Aktuální výše paušální daně v roce 2026
Pokud zatím v paušálním režimu setrváváte, je dobré znát aktuální částky. Pro rok 2026 se mění výše zálohy v I. pásmu, ostatní pásma zůstávají beze změny:
I. pásmo: 9 162 Kč/měsíc (z toho daň 100 Kč, sociální pojištění 5 756 Kč, zdravotní pojištění 3 306 Kč)
II. pásmo: 16 745 Kč/měsíc
III. pásmo: 27 139 Kč/měsíc
Pro srovnání:
V roce 2025 činila záloha v I. pásmu 8 716 Kč měsíčně. Nárůst je dalším důvodem, proč někteří podnikatelé zvažují odchod z paušálního režimu.
Můžete se do paušální daně vrátit?
Ano. Pokud z paušálního režimu vystoupíte a později zjistíte, že byste se chtěli vrátit, můžete znovu podat oznámení o vstupu do paušálního režimu – opět nejpozději do 10. ledna příslušného roku (resp. nejbližšího pracovního dne). Musíte však znovu splňovat všechny podmínky pro vstup.
Často kladené otázky
Mohu z paušální daně vystoupit v průběhu roku?
Dobrovolně ne. V průběhu roku můžete z režimu vystoupit pouze v případě, že ukončíte nebo přerušíte podnikání, přestanete být povinni platit zdravotní pojištění z důvodu dlouhodobého pobytu v cizině, nebo se stanete daňovým nerezidentem ČR. Jinak musíte počkat do konce roku.
Do kdy musím podat oznámení o vystoupení z paušální daně?
Nejpozději do 10. ledna roku následujícího po roce, ve kterém chcete režim ukončit. Pokud 10. leden připadne na víkend, posouvá se termín na nejbližší pracovní den (pro rok 2026 to bylo 12. ledna).
Co se stane, když oznámení podám po termínu?
Oznámení o dobrovolném vystoupení podané po lhůtě je neúčinné. To znamená, že v paušálním režimu zůstáváte další rok.
Musím po odchodu z paušální daně podávat daňové přiznání?
Ano. Za rok, ve kterém přecházíte z paušálního režimu do klasického, podáváte standardní daňové přiznání a přehledy na ČSSZ i zdravotní pojišťovnu.
Jak se mi započtou zaplacené paušální zálohy?
Zaplacené zálohy se rozdělí na tři složky – zálohy na daň z příjmů, sociální pojištění a zdravotní pojištění. Tyto částky se započítají proti vaší skutečné daňové povinnosti a pojistnému. Podle výsledku vám vznikne přeplatek nebo nedoplatek.
Vyplatí se mi z paušální daně odejít, když mám děti?
Záleží na konkrétní situaci. Pokud máte nárok na daňové zvýhodnění na děti (15 204 Kč na první dítě, 22 320 Kč na druhé, 27 840 Kč na třetí a další) a zvýhodnění by převýšilo vaši daňovou povinnost, můžete v klasickém režimu získat daňový bonus – tedy peníze navíc. V paušálním režimu tuto možnost nemáte.
Ovlivní paušální daň můj budoucí důchod?
Ano. V I. pásmu platíte sociální pojištění z vyměřovacího základu 22 526 Kč měsíčně (v roce 2026). To je o něco více než minimum, ale stále relativně nízká částka. Vyšší vyměřovací základ = vyšší budoucí důchod. Pokud chcete mít vyšší důchod, zvažte vyšší pásmo nebo klasický režim s vyšším vyměřovacím základem.
Co když se v průběhu roku stanu plátcem DPH?
Musíte do 15 dnů oznámit tuto skutečnost finančnímu úřadu. Paušální zálohy ale platíte dál až do konce roku. Po skončení roku podáte běžné daňové přiznání a přehledy.
Potřebuji při odchodu z paušální daně informovat i ČSSZ a zdravotní pojišťovnu?
Při dobrovolném vystoupení stačí oznámení finančnímu úřadu – ten informace předá dál. Pokud ale ukončujete nebo přerušujete podnikání, musíte tuto skutečnost nahlásit všem třem institucím samostatně.
Mohu se do paušální daně vrátit poté, co jsem z ní vystoupil/a?
Ano, pokud opět splňujete všechny podmínky. Oznámení o vstupu podáte finančnímu úřadu nejpozději do 10. ledna roku, od kterého chcete znovu vstoupit do paušálního režimu.
